
 行研数据库
 创投数据库
 证券数据库
 商业数据库


行行查
行业研究数据库

交通运输行业研究:1.造船周期决定新船供给上限:船厂产能扩张困难_2
- 交通运输
- 港口
- 船舶
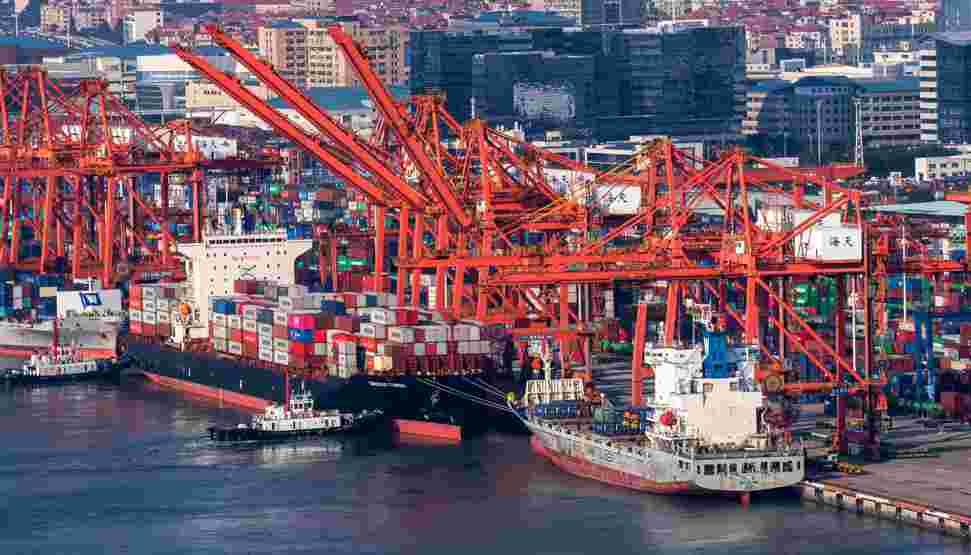
全球造船产能自金融危机以来持续萎缩,整体呈现下行趋势。克拉克森研究数据显示,截至2023年底,全球造船产能较2010年峰值时期下降约35%。这一趋势主要受新造船市场需求减少以及行业激烈竞争的影响,促使主要造船国家相继推进产能整合与重组,推动行业集中度不断提升。
从活跃船厂数量来看,全球建造2万吨及以上载重吨船舶的船厂数量自2010年以来持续减少,至2024年已较峰值下降约60%。尽管近年来部分船厂通过重启闲置设施或提升生产效率实现产能小幅回升,但整体产能扩张仍面临较大困难。
在区域分布方面,中国、韩国和日本仍是全球造船产能的主要贡献者,其中中国造船产能占比显著,且近年来保持相对稳定。然而,即便新船订单数量有所增长,全球接单船厂数量仍呈收缩态势——2023年全球接单船厂为210家,同比减少25%,反映出行业产能集中化程度加深。
此外,当前中国前十大船厂的交付能力和订单储备已超过此前造船高峰期水平的40%,显示出头部企业在全球市场中的主导地位进一步增强。总体来看,造船周期较长、产能扩张受限等因素共同决定了新船供给存在上限,未来全球新船供应将更多依赖现有产能的利用率提升及技术效率优化。
关联报告
2020年中国快递行业研究报告
2020年中国快递行业研究报告
22页
快递(Express)是指将用户的文件、包裹等小件物品快捷而安全地从发件人送达收件人的门到门的物流服务。与零担与整车运输相比,快递及其内含的商品重量较轻,内容较小,基本能通过手持进行配送,速度更快,单位运输成本更低,具有规模效应,客户也更注重时效。我国快递业务量主要集中在长三角、珠三角和京津冀,合计占全国的七成左右。中部地区承接东部产业迁入、分仓前置的效果显现,收投差距正在缩小。
2021-02  1931
1931查看报告
2022年中国港口行业研究报告
2022年中国港口行业研究报告
36页
港口是位于海、江、河、湖、水库沿岸,具有水陆联运设备以及条件以供船舶安全进出和停泊的运输枢纽。港口作为水陆交通的集结点和枢纽处,是工农业产品和外贸进出口物资的集散地,也是船舶停泊、装卸货物、上下旅客、补充给养的场所。作为资源配置枢纽、国际贸易关键节点,港口在交通运输系统中起着举足轻重的作用,而港口行业也被视为经济发展的晴雨表,其增速整体与经济发展趋同。港口对于满足国家能源、原材料等大宗物资运输,支撑经济、社会和贸易发展以及人民生活水平的提高,提升国家综合实力具有十分重要的作用。
2022-06 1951
1951查看报告
| 标题 | 时间 | 页数 | 目录 | 下载 |
|---|---|---|---|---|
| 交通运输行业周报:负面冲击基本结束,油运板块值得重新重视 | 2026-10-26 | 19 | ||
| 交通运输行业周报:油运运价调整或有限,快递迎Q4旺季 | 2026-10-27 | 18 | ||
| 交通运输行业跟踪报告:关注红利类资产配置机会 | 2026-10-27 | 15 | ||
| 交通运输行业:业绩高增看好快递航运,红利配置持续推荐高速 | 2026-11-01 | 24 | ||
| 交通运输行业周报:油运运价止跌回升,红利风格占优 | 2026-11-02 | 17 | ||
| 交通运输行业周报:油轮运价触底回升,优选红利尚有低估标的 | 2026-11-02 | 16 | ||
| 交通运输产业行业研究:交运三季报披露,航运超高景气表现亮眼 | 2026-11-02 | 18 | ||
| 交通运输行业跟踪报告:关注业绩表现稳健的高股息类资产 | 2026-11-03 | 16 | ||
| 交通运输产业行业研究:宏观急转向,红利内需关注度提升 | 2026-11-08 | 19 | ||
| 交通运输行业周报:如何优选交运头部红利? | 2026-11-09 | 22 |
推荐阅读
行业图谱
信息科技 
传统产业 
大消费 
地产金融 
先进制造 
节能环保 
传媒娱乐 
生命健康 


