市场反馈称,为抢占淡季市场,哈密、巴州、乌鲁木齐等一些北疆地区水泥价格持续下调。其中局部民用市场影响巨大,近期乌鲁木齐及周边袋装价格累计走低140-150元/吨。目前乌鲁木齐及周边P.O42.5袋装出厂低至320-340元/吨。当地企业向反馈,目前大乌昌区域水泥销价较刚复工期间已下降30%以上,并呈现继续下滑的趋势。该企业称,电石渣熟料置换受挫,是导致大乌昌区域水泥价格大幅下滑的重要原因。
据其介绍,新疆维吾尔自治区大乌昌区域作为疆内PVC行业的聚集地,每年都有800余万吨电石渣熟料需要消耗。大乌昌区域2017-2019年连续执行了三年的电石渣置换方案,压减了传统窑企业的开窑时间,消化了大量的电石渣熟料,为PVC产业提供了充足的运转时间。此举也将区域内的熟料的总供应量进行了有效的控制,使水泥市场的供需达到基本平衡, PVC行业与水泥行业均取得了良好的经营效果。该企业称,进入2019年-2020年采暖季,大乌昌区域传统窑企业已按自治区错峰生产通知如期停窑,电石渣水泥企业仍正常生产。但截至目前,因部分PVC熟料企业对电石渣熟料置换工作的不配合,不肯将错峰停窑期间多生产的熟料拿出进行置换,致使电石渣熟料置换业务受挫。
行行查,行业研究数据库 www.hanghangcha.com
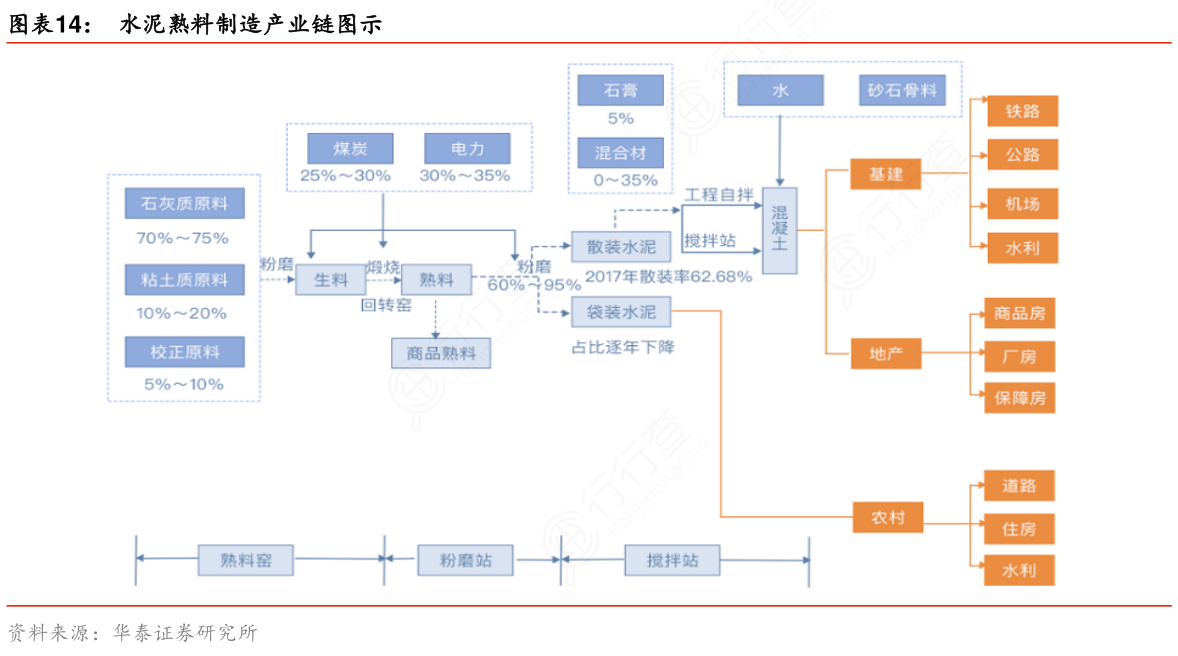
一般而言,熟料经过粉磨站加工制造成水泥,虽然大多数企业在渠道方面保持直销与经销并存,但总体而言由于无法长周期库存的特征,水泥熟料的社会库存仅停留在中转库环节。目前水泥下游需求占比主要来自基建、地产和农村,比例大致为4:4:2,具体因区域和投资结构的不同而不同。以熟料窑和粉磨站的开工和库存情况作为上游指标分析,水泥企业发货率、混凝土搅拌站运转率等指标作为下游需求的即时指标。
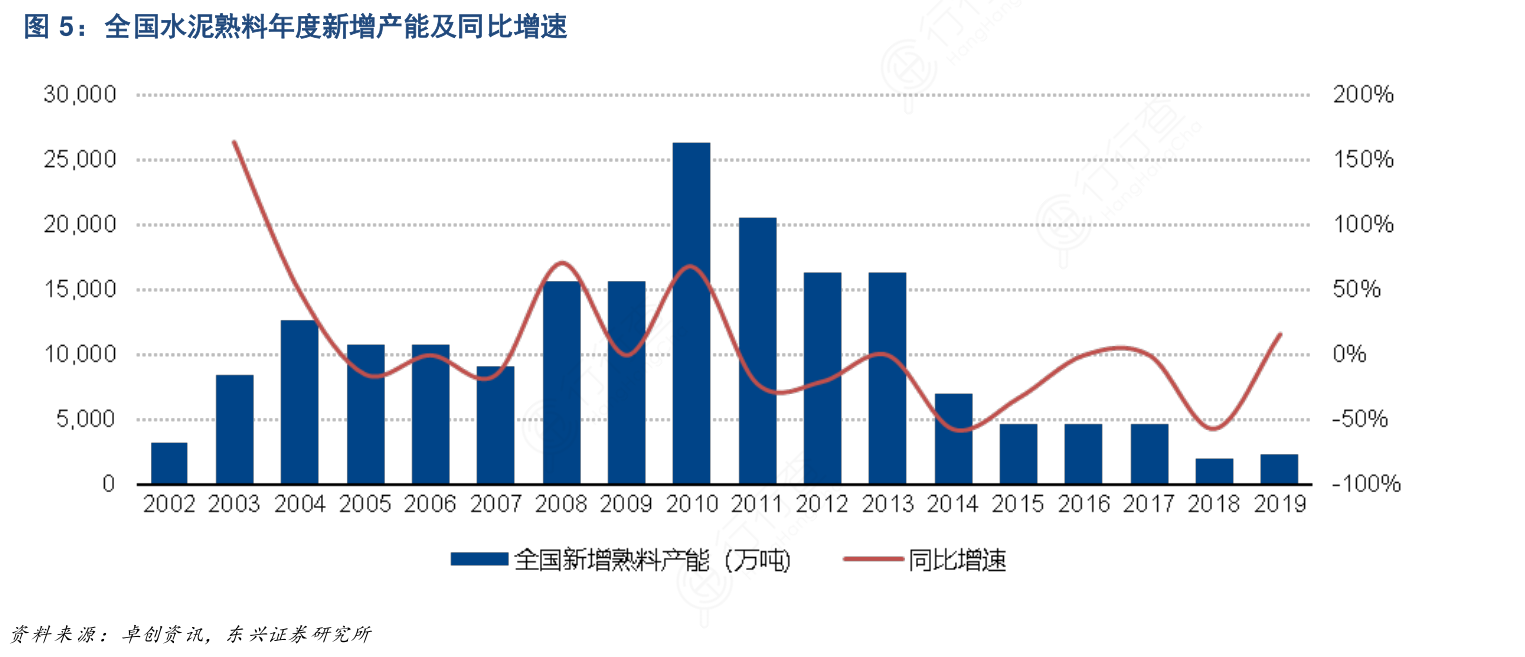
供给端来看,国内错峰限产执行依然较严,各区域严格限制新增产能,预计2019年全国新增水泥熟料产能2371.5万吨,与往年同期相比基本持平。分地区来看,2019年全国新增产能最多的为西南地区,云南和贵州分别增加产能387.5万吨和310万吨,两广地区新增产能589万吨,山西新增产能310万吨,安徽、湖北、福建、湖南以及甘肃各新增产能155万吨。
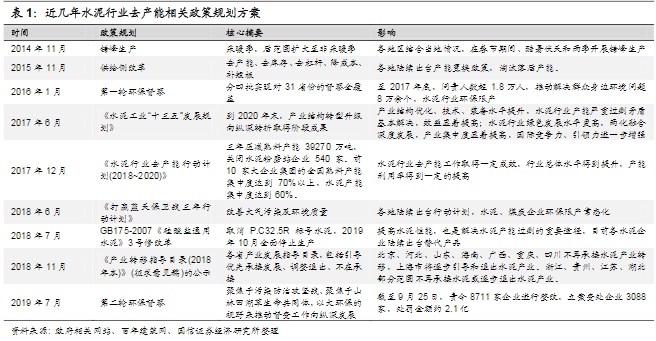
2015年末,供给侧结构性改革正式提出,并于次年开始全面推进,我国经济发展进入新常态,社会各行业供给端开始受到严格限制,并出现不同程度的收缩。作为产能明显过剩的水泥行业,积极贯彻中央指示的工作基调,按照供给侧改革、节能减排等环保要求,出台相应行业政策,推进行业走向高质量发展道路。
行行查,行业研究数据库 www.hanghangcha.com
手机访问“行行查”小程序更方便


 耗时三年:国内首台超临界二氧化碳发电机组成功交付
 网络新纪元:全场景路由器华为5G CPE Pro 2发布,用户随即随用
 推进长江流域重庆段岸电供应,重庆电力首次启动“离岸浮动式”技术
 行业图谱


