中国电视剧制作产业协会发布会、首都广播电视节目制作业协会近日发布《关于厉行节约、共克时艰,规范行业秩序的倡议书》,提出影视行业“复工”的六大倡议。其中提到,疫情对影视制作业的冲击很大,全行业面临资金短缺、生产周期延长、疫情防控困难、购片价格锐减等一系列困难。因此建议电视剧、网剧制作成本控制在每集400万元以内,摄制人员酬劳应同步降低30%,同时需要进一步调整主创和主演人员酬金过高的现象,避免造成主要创、演人员与普通专业工种的收入失衡。

影视行业是疫情之中的重灾区。4月15日,据《经济日报》报道,疫情影响下,2020年已有5328家影视公司注销或吊销,是2019年全年的1.78倍。2020年前两个月,影院类企业新增不到8000家,较去年同期下滑25%。大量剧组暂停工作,不少已运作项目的前期剧本创作及后期制作也有所延缓。
行行查,行业研究数据库 www.hanghangcha.com
2018~2019年期间,国家主管部门先后针对电视剧网剧行业颁布多项政策指导意见,对作品内容导向、网络视听节目内容审查等多方面进行了规范和监管。包括对于影视剧制作管理上面,2018年4月三大视频网站联合发布的《关于规范影视秩序及净化行业风气的倡议》、6月联合六大制作公司联合发布的《关于抑制不合理片酬、抵制行业不正之风的联合声明》,2018年9月广电总局出台的《境外人员参加广播电视节目制作管理规定(征求意见稿)》,以及在影视节目的制作和播映审查方面,2018年11月《关于进一步加强广播电视和网络视听文艺节目管理的通知》,对“遏制追星炒星、泛娱乐化等不良倾向,严格控制嘉宾片酬,网上与网下要坚持统筹管理、统一标准”等多个方面做出限制和要求。2019年3月,网传广电总局出台“限古令”,古装题材在制作和播映全面受影响。

从产业链条角度来看,影视综产业的上游为内容制作方,主要包括电影、电视剧、网剧以及综艺等作品的出品方/发行方以及版权方,内容提供商主要依靠优质版权内容获得超额收益,总体呈现明显的高度分散特征,长尾效应明显,仅有头部的内容提供商才可直接进入院线、网台等主流渠道播映;中游为内容传播方,主要通过内容的发行、宣传营销、以及包括院线、电视台、视频终端等各类型的播放渠道等;下游内容变现方,主要通过会员收入、票房、广告、IP衍生品等多种方式进行变现。

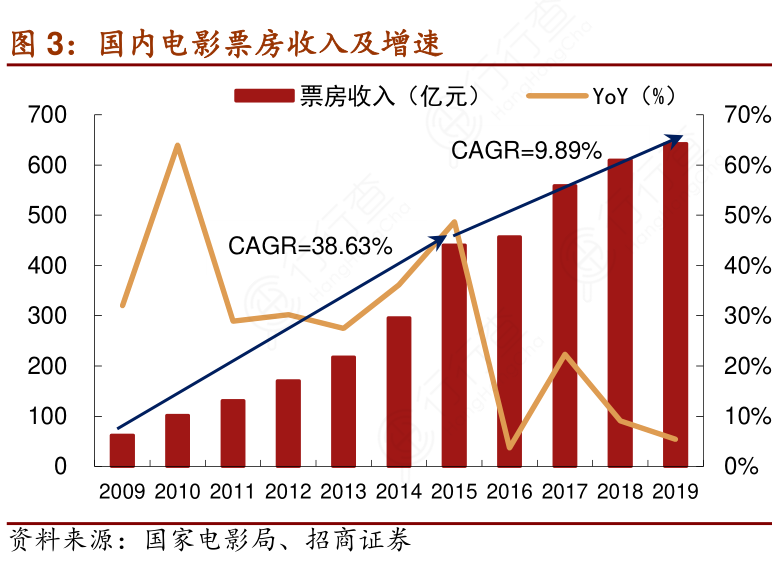
电影与演艺的消费场景类似,2019年国内电影票房收入为643亿元,15-19年均复合增速为9.89%,远低于09-15年间的38.63%,电影业经历了高速增长阶段。2019年国内观影人次达17.3亿,人均观演次数1.24次,远高于演艺消费,随着演艺业的不断发展,其潜力也会逐渐被挖掘。
行行查,行业研究数据库 www.hanghangcha.com
手机访问“行行查”小程序更方便


 今日LPR大幅降息正式落地,房贷少还、国债多单保持轻仓
 农业农村部:当前非洲猪瘟疫情基本可控,风险隐患仍需高度警惕
 重磅:国内首个抗体偶联物正式上市,为早期乳腺癌患者降低50%风险
 行业图谱


