


近期,台积电等晶圆代工厂相继发出涨价通知,引发了市场对晶圆产能紧缺的担忧。自2020年11月起,短短两个半月时间,包括捷捷微电、士兰微、福满电子等多家A股上市芯片公司相继发布涨价函。芯片涨价潮看似是一场盛宴,但真正受益的还是掌握晶圆产能的公司,下游需求增速高于供给增速,这是8英寸晶圆产能紧缺的主要原因。
行行查,行业研究数据库 www.hanghangcha.com
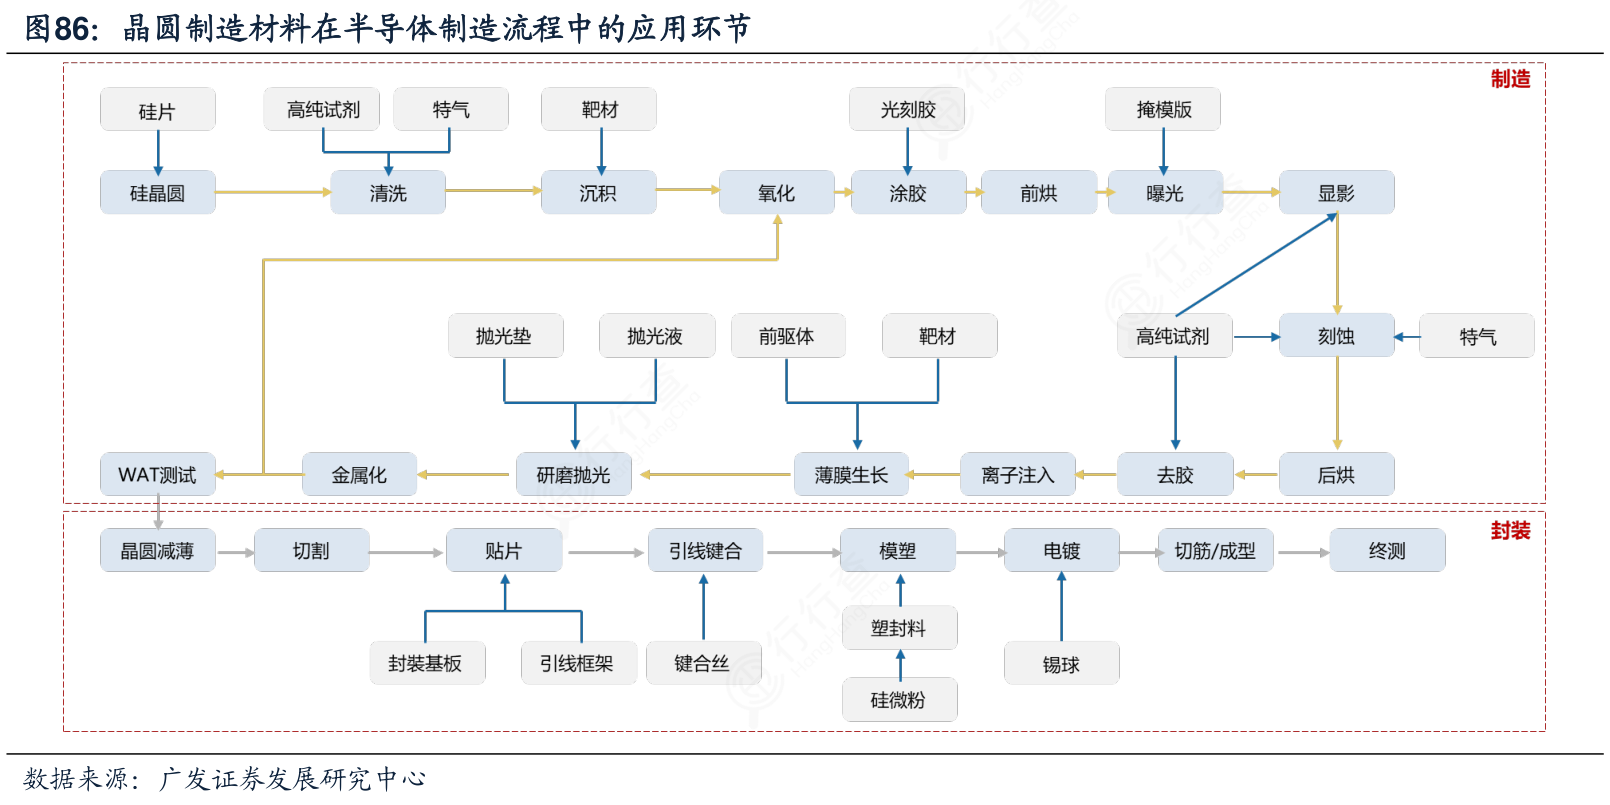
集成电路晶圆制造流程:6个独立的生产区构成完整晶圆制造流程(1)扩散:进行高温工艺和薄膜淀积的区域,将硅片彻底清洗并进行自然氧化;(2)光刻:对硅片进行预处理、涂胶、曝光、显影,随后清洗硅片再次烘干;(3)蚀刻:用高纯试剂(氢氟酸、盐酸等)进行刻蚀,保留设计好的图案;(4)离子注入:注入离子(磷、硼),高温扩散,形成集成器件;(5)薄膜生长:进行各个步骤当中介质层和金属层的淀积;(6)抛光:抛光材料打磨,并再次清洗插入电极等后续处理,进行WAT测试。
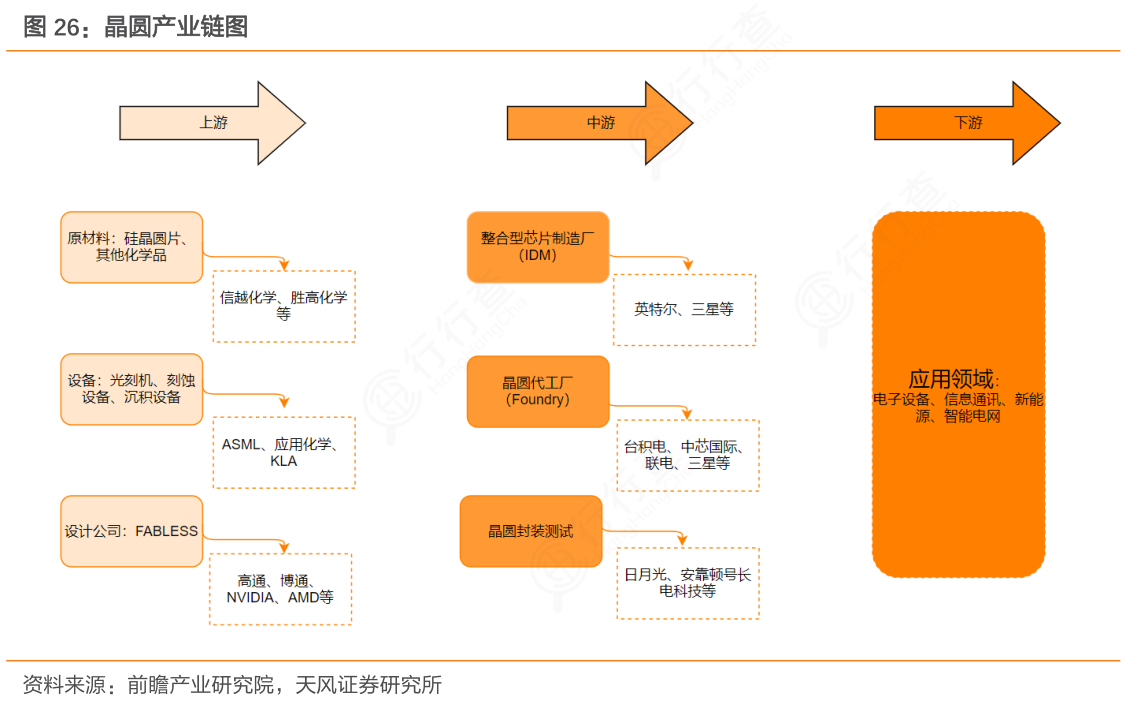
最上游供给侧有限——8英寸硅晶圆的供应商并无明确的扩产计划,8英寸二手设备昂贵又流通量少;中游8英寸厂产能并无显著增量——IDM和Foundry间一直以来的动态平衡正在被打破;下游碎片化的分散需求持续不断地增长,尤以汽车半导体/云计算/IOT为最强。
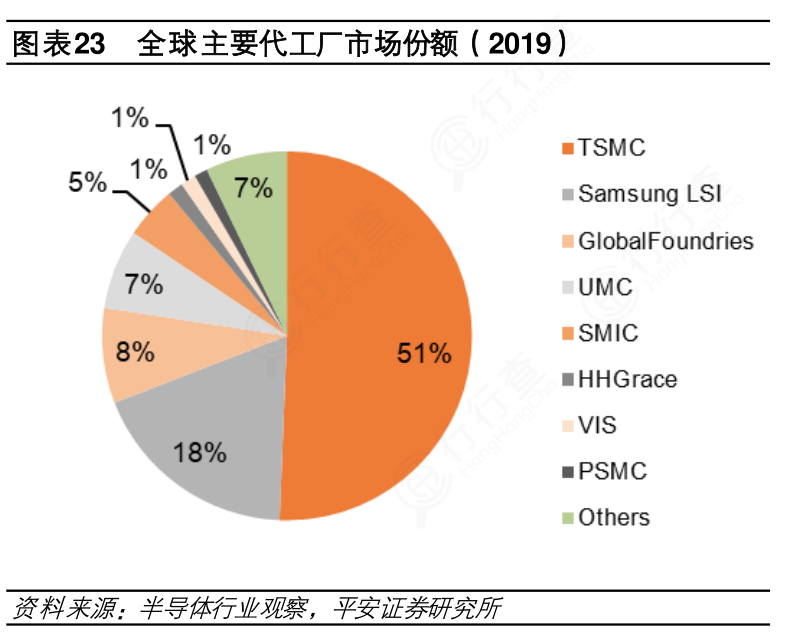
全球主要晶圆代工厂从企业来看,2019年台积电以51%的市场占有率处于绝对领先的地位,三星和格罗方德分列第二、第三,国内厂商中芯国际暂列第五。从制程工艺来看,领先工艺(5nm+7nm)目前占据25%左右的市场份额,主要用于CPU、GPU等超大规模逻辑集成电路的制造。
手机访问“行行查”小程序更方便


