


随着芯片制造商产能的持续紧张,半导体行业涨价地震仍在继续。在汽车行业,芯片断供带来的停工、减产已经成为困扰不少汽车厂商的问题。美国伯恩斯坦研究公司预计,2021年全球范围内的汽车芯片短缺或将造成多达450万辆汽车产量的损失,这一数据相当于全球汽车年产量的近5%。
行行查,行业研究数据库 www.hanghangcha.com
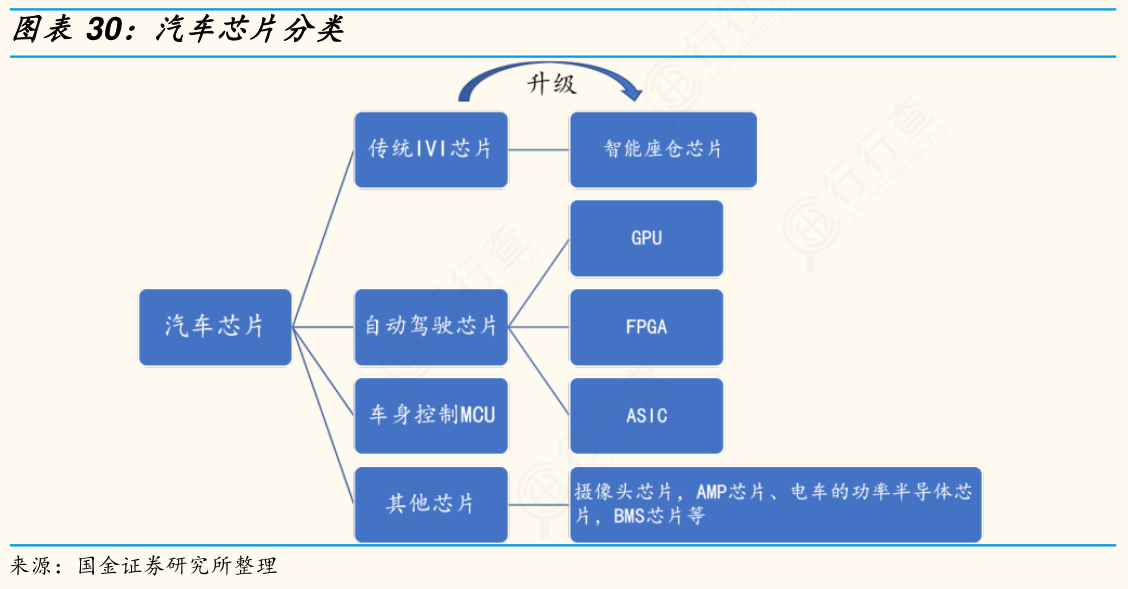
芯片是汽车必不可少的核心部分,按照不同功能可为三类,一类是传统的IVI芯片,目前正逐步升级为智能驾舱芯片;第二类是负责自动驾驶功能的芯片,按照算力需求其演进路线为CPU→GPU→FPGA→ASIC;第三类是车身控制MCU芯片。此外,还有多种其他功能的芯片,如摄像头芯片,AMP芯片、功率半导体芯片、胎压监测芯片TPMS、BMS芯片等。
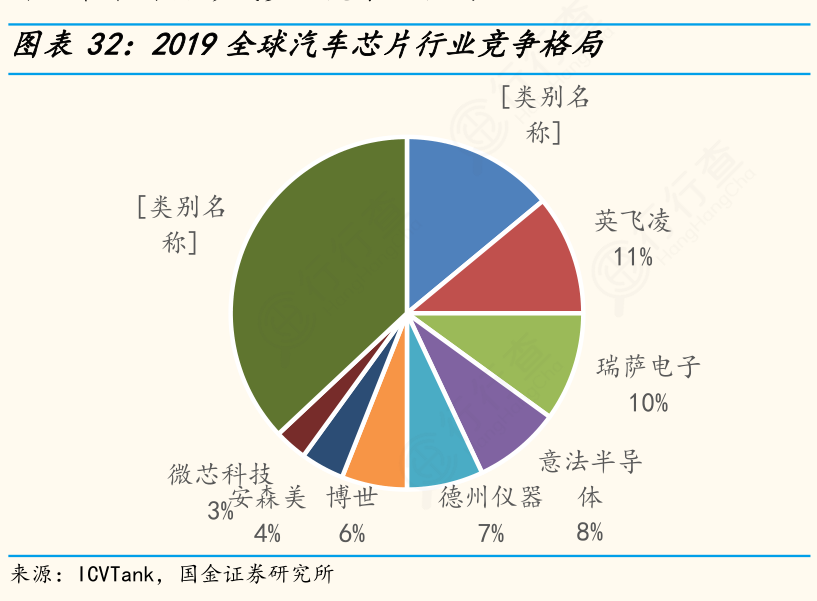
2019年,恩智浦占全球汽车芯片市场14%,英飞凌次之,占比11%,目前全球汽车芯片的市场集中度较高,行业CR4为43%,行业CR8达63%。随着汽车行业加速进入智能化时代,这一格局将逐步打破,包括以高通、英伟达为代表的传统汽车半导体厂商、以谷歌、亚马逊、苹果等为代表的互联网科技公司、以奥迪、宝马、特斯拉为代表的整车企业大举进军自动驾驶芯片领域,行业未来将会形成多头竞争的格局。
据ICVTank数据显示,2019年全球汽车芯片市场规模达465亿美元,同比增长11%,受全球新冠疫情的影响,在汽车销量下滑冲击下,2020年全球汽车芯片市场规模将有小幅下滑,预计规模为460亿美元。

行行查,行业研究数据库 www.hanghangcha.com
手机访问“行行查”小程序更方便


