2021年11月3日,在香港金融科技周活动期间,由国际清算银行香港创新中心支持,香港金融管理局、泰国中央银行、阿拉伯联合酋长国中央银行及中国人民银行数字货币研究所共同发起的多边央行数字货币桥研究项目发布用例手册。
数字货币DCEP(Digital Currency Electronic Payment):是中国人民银行研究中的法定数字货币,由人民银行发行,由指定运营机构参与运营并向公众兑换,以广义账户体系为基础,支持银行账户松耦合功能,与纸钞和硬币等价,并具有价值特征和法偿性的可控匿名的支付工具。
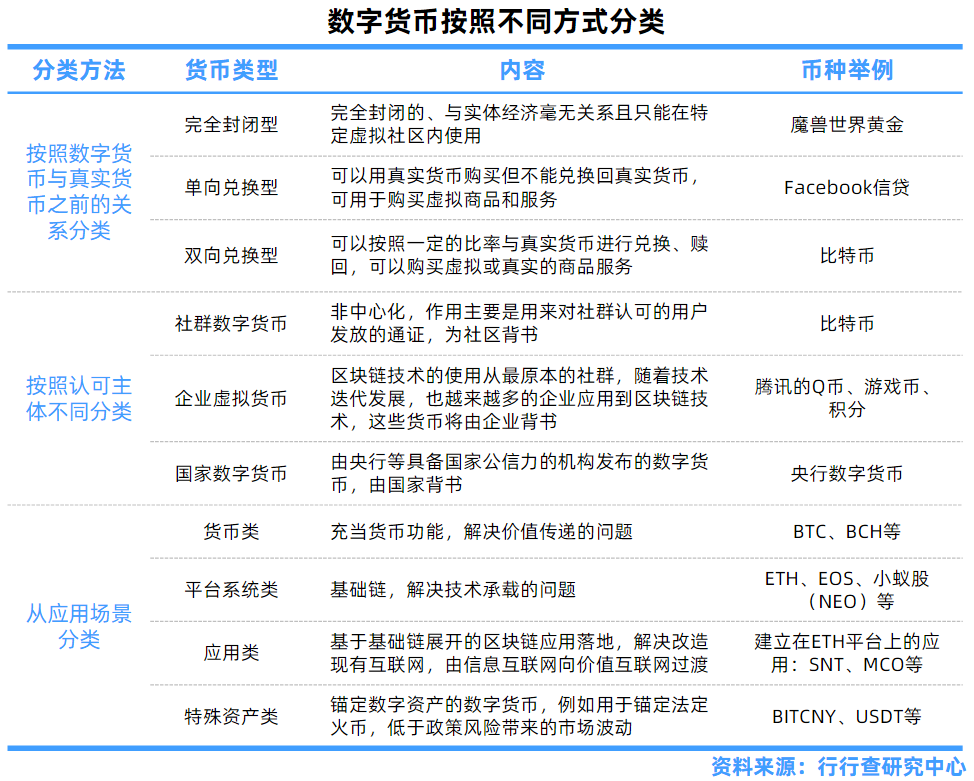
数字货币是一种不依靠特定的货币发行机构,而基于数字原理,通过特定的算法大量计算产生的网络虚拟货币。数字货币没有发行主体,且由于算法解的数量确定,所以数字货币的总量固定,这从根本上消除了虚拟货币滥发导致通货膨胀的可能。由于交易过程需要网络中的各个节点的认可,因此数字货币的交易过程足够安全。
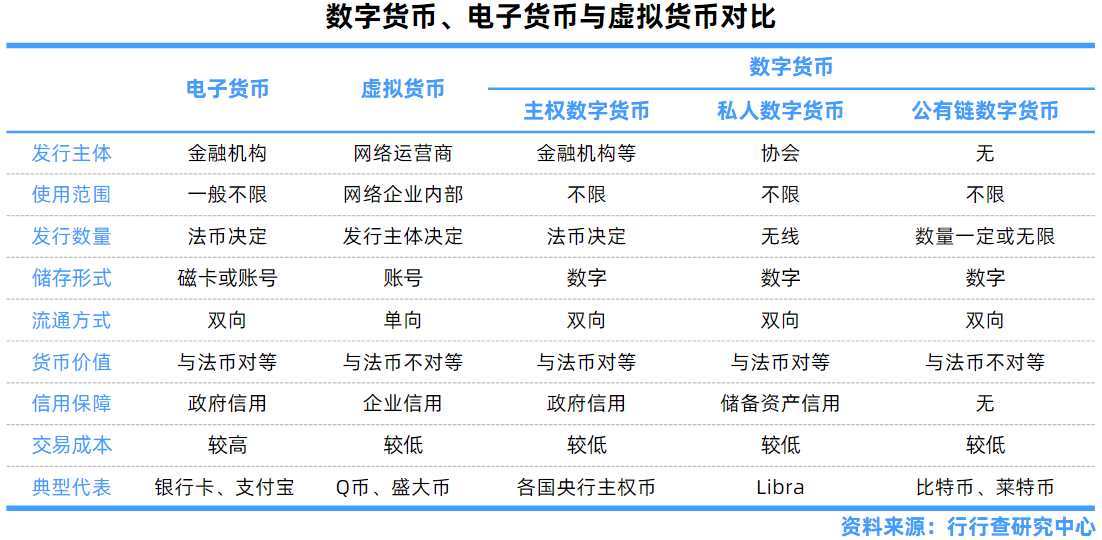
数字货币、电子货币与虚拟货币的对比:主权法定数字货币,由国家发行的、法律承认主币地位的数字货币,如我国央行数字货币(DC/EP)。私人的数字货币,由机构或联盟发行的,比如Facebook推出的Libra。公有链上的数字货币,具有去中心化的特点,而主权币和私人数字货币仍是某一特定中心所发行。电子货币,本质上是法定纸币的电子化形式。虚拟货币,是网站或通讯服务商发行的专用货币,用于购买本网站内的服务。
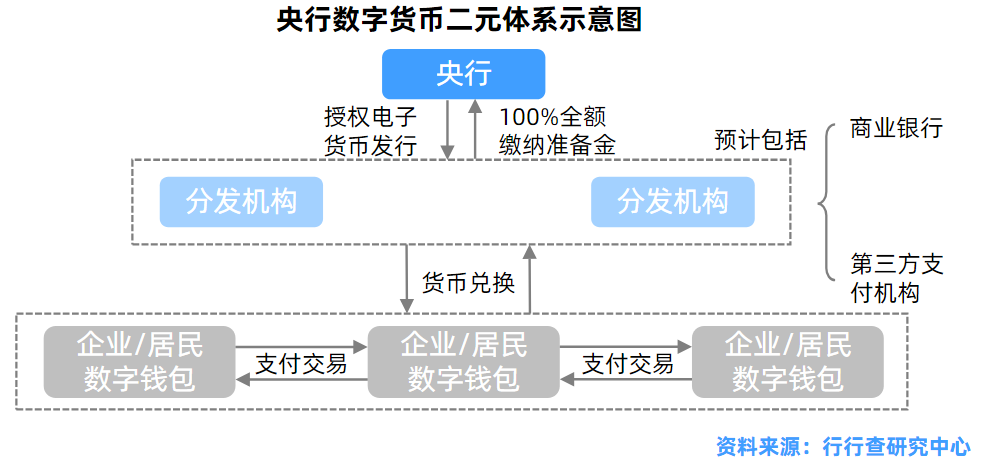
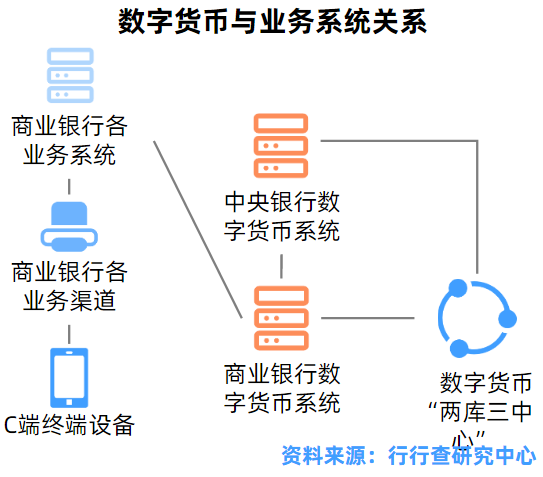
双层运营体系:DCEP采取的是双层运营体系,人民银行先把数字货币兑换给银行或其他运营机构,再由这些机构兑换给公众。形成央行做上层,商业银行做第二层的双重投放体系。双运营体系具备三重优势:(1)充分利用商业银行IT设备基础、人才储备、技术研发等金融机构的资源,共同进行币种开发及运行。(2)相比于单层级运营,央行与众多商业银行的合作将分散DC/EP货币系统的研发及运营风险。(3)单层运营情况下,央行背书的DC/EP将挤占商业银行存款货币,导致商业银行吸收存款能力下降,从而提高对同业市场依赖而抬高资金价格,增加社会融资成本,最终导致金融脱媒等情况发生。
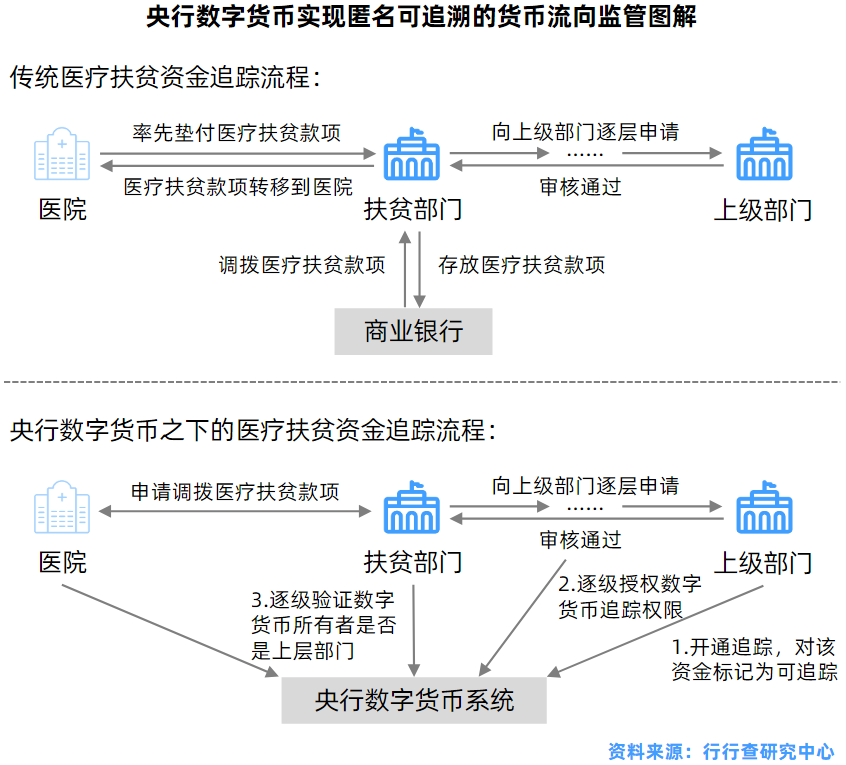
我国推行数字货币的意义:数字货币的可控匿名、可追溯性和可编程性等特性,可以使央行对数字货币流通情况进行跟踪监测,增强对货币流通的调控效果,通过央行的中心化管理,可以在精准贷款和资金投放、反腐反洗钱等方面提供支持。
数字货币的推广带来市场增量,我国的数字货币发行已经逐步落地。数字货币定位在M0货币,围绕央行的中心化管理,发行后,可以提升我国对货币运行监控的效率,丰富货币政策的手段,也可以提升货币流通中的智能化管理水平,同时还可以切实提升跨境支付的效率问题,建立开放的支付环境,为人民币走向全球化打下基础。数字货币的推广长期对银行IT解决方案市场是强大的驱动,包括央行的数字货币总系统,清算机构的数字货币清算系统,商业银行内部的数字货币系统,以及数字货币与银行其他IT系统之间的打通等工作,或主要由银行IT解决方案提供商进行实施,有望带来银行IT市场的增量需求。
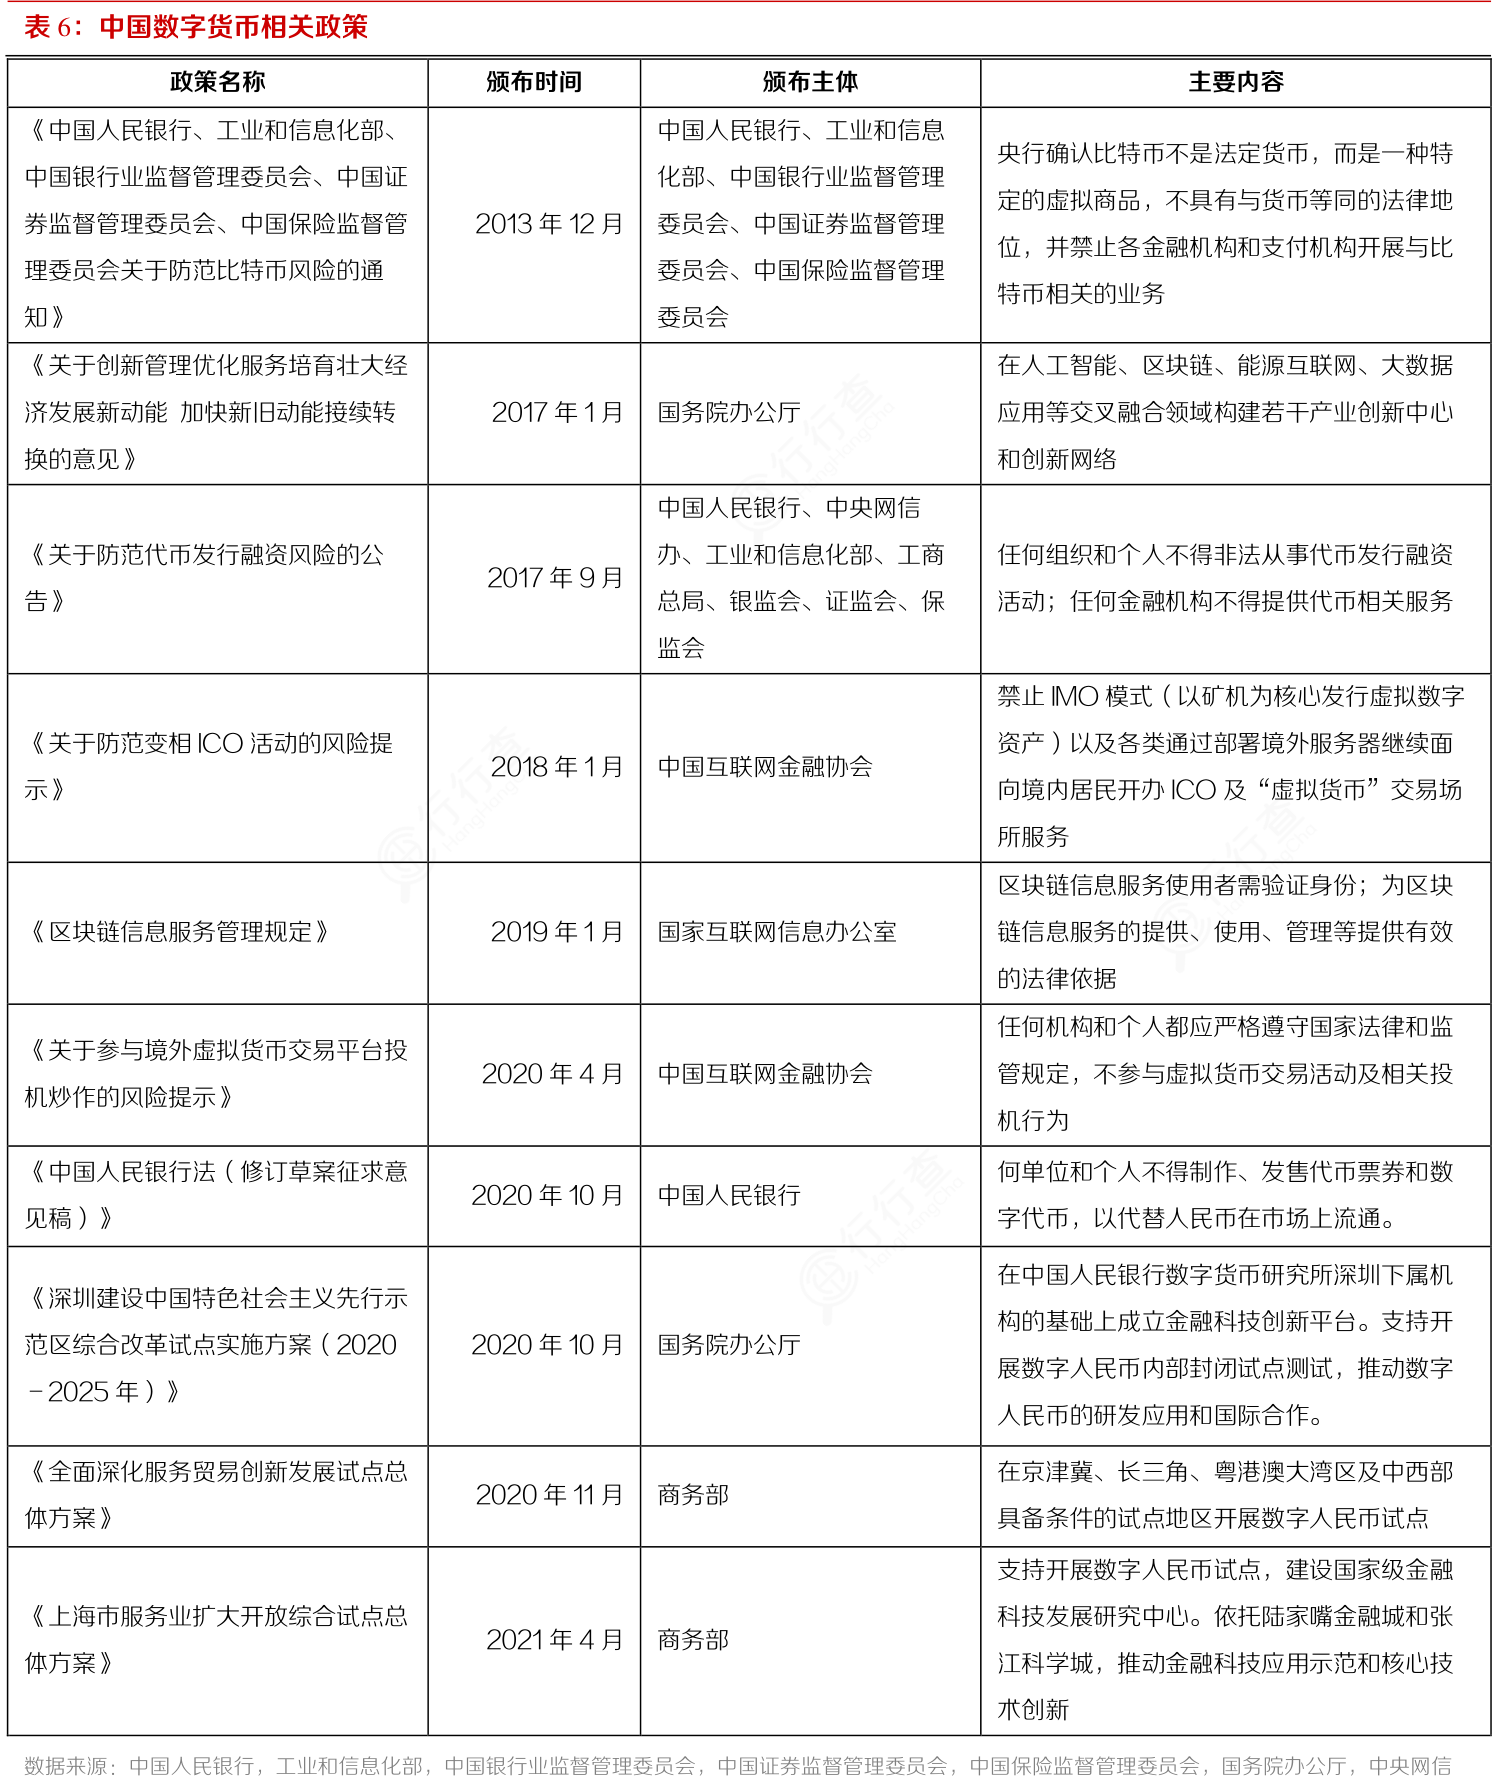
2021年7月31日,中国人民银行召开2021年下半年工作会议。会议提出推动平台企业金融业务规范发展,严厉打击虚拟货币非法活动。中国人民银行将会同有关部门坚决贯彻落实党中央、国务院关于反垄断和防止资本无序扩张的决策部署,约谈从事金融业务的头部平台企业,督促其全面落实金融监管、公平竞争和保护消费者合法权益有关要求,深入开展自查和整改。
中国央行对于数字货币的态度明确:避虚就实,积极推动区块链基础设施建设与数字人民币发展,限制其他加密货币。为确保非法定数字货币不扰乱国内的金融环境,央行对以比特币为代表的一系列加密货币进行交易限制,并将此限制延伸至代币发行环节(ICO)。
数据来源:行行查,行业研究数据库 www.hanghangcha.com