2020年9 月22日我国在联合国大会首次承诺二氧化碳排放力争于2030年前达到峰值,努力争取2060年前实现碳中和。在此目标下,预期我国非化石能源消费总量将达到目前的7倍及以上,占一次能源消费比例从当前的16%提升至60%以上。在碳中和目标下,风电和光伏将进入全新发展阶段。
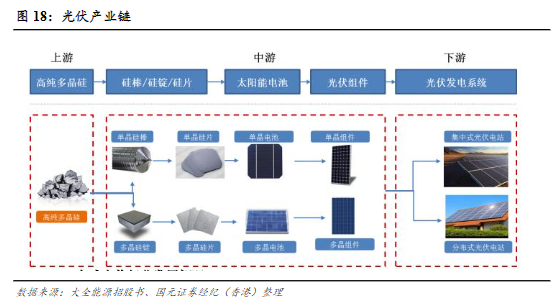
多晶硅位于产业链上游
高纯多晶硅生产处于产业链上游,其他环节还包括硅棒/硅锭/硅片、光伏电池、光伏组件、光伏发电系统等。其中,中游为多晶铸锭/单晶拉棒、切片、光伏电池生产、光伏发电组件封装等环节,下游包括集中式光伏电站、分布式光伏电站等光伏发电系统。因此全球清洁能源化发展趋势带动的下游光伏发电终端装机容量快速增长驱动多晶硅料需求量的持续上涨。
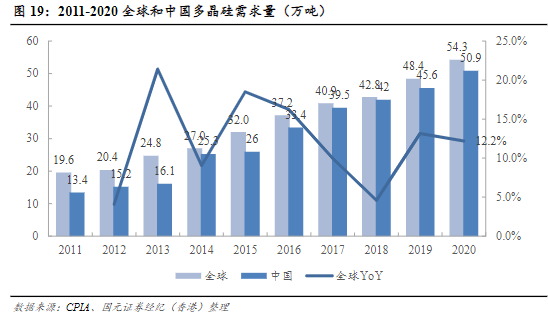
多晶硅需求量上升
2011-2020年,全球多晶硅虽然受中国和海外光伏补贴政策和政治因素等原因影响,增速波动较大,但整体需求量实现近2.8倍增长至2020年的56.3万吨。
2021年以来,全球加大新能源发展力度,光伏装机需求有望持续上涨。预计2021-2023年全球光伏装机容量约为160/210/260GW,对应全球硅料行业需求将达到55.97/71.32/84.90万吨。

2011-2020年,多晶硅行业发展虽然受到国内外政策等因素影响有所波动,但总体向好。我国多晶硅产业飞速发展,掌握多晶硅生产的核心技术并且持续优化改进,全球多晶硅产业逐渐向我国转移。
多晶硅环节两种技术路线
目前多晶硅环节存在两种技术路线:改良西门子法(产物为棒状硅)和硅烷流化床法(产物为颗粒硅)。其中改良西门子法在1100°C左右的高纯硅芯上用高纯氢还原高纯三氯氢硅,生成多晶硅沉积在硅芯上。而硅烷流化床法一般是以硅烷或氯硅烷作为硅源气、以氢气作为载气,在添加四氯化硅的基础上,将工业硅在硅烷流化床内转化为颗粒多晶硅。因此硅烷流化床法生产工艺与改良西门子法相比流程更短,项目固定单位投资将有所下降,且具备生产效率高、可连续生产、含碳量少等优势。
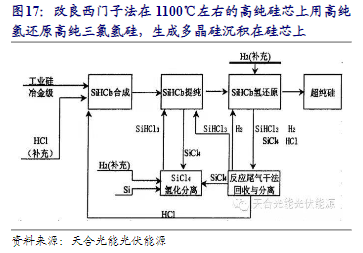
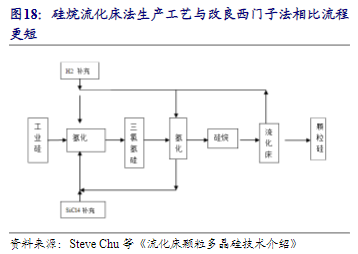
目前硅烷流化床法相对于改良西门子法有一定优势:精馏、尾气处理工序简单,能耗和单体投资都能大大降低,反应转化率接近100%,2020年硅烷流化床法颗粒硅综合电耗较三氯氢硅西门子法棒状硅低70%左右,且由于反应彻底,副反应少,整个反应体系能够做到完全闭路循环,可连续生产。
在考虑了电耗、人工、水耗、氢气消耗等因素后,若不考虑硅成本,综合生产成本下降幅度约30%。此外,颗粒硅的氧含量对比棒状硅有明显下降,外加其金属杂质少,无需粉碎,因此在N型电池片应用中有较大优势。
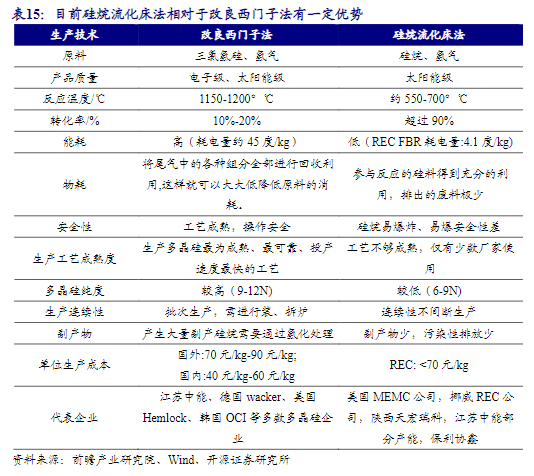
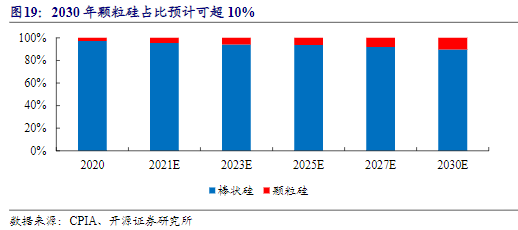
由于改良西门子法生产工艺相对成熟,目前仍为主流多晶硅生产路线,未来随着保利协鑫和天宏瑞科等企业持续推进颗粒硅技术,伴随颗粒硅低成本、低碳化等性能指标提升,硅烷流化床法市场份额或将持续提升。2020年改良西门子法生产的棒状硅约占全国硅料总产量的97.2%,预计到2030年硅烷流化床法生产的颗粒硅市场份额可超10%。


 行业图谱


