今天跟着小编一起来探讨一下,在国内老龄化程度加深、养老金水平提升的背景下,近年来国内养老产业依然会保持稳定增长吗?
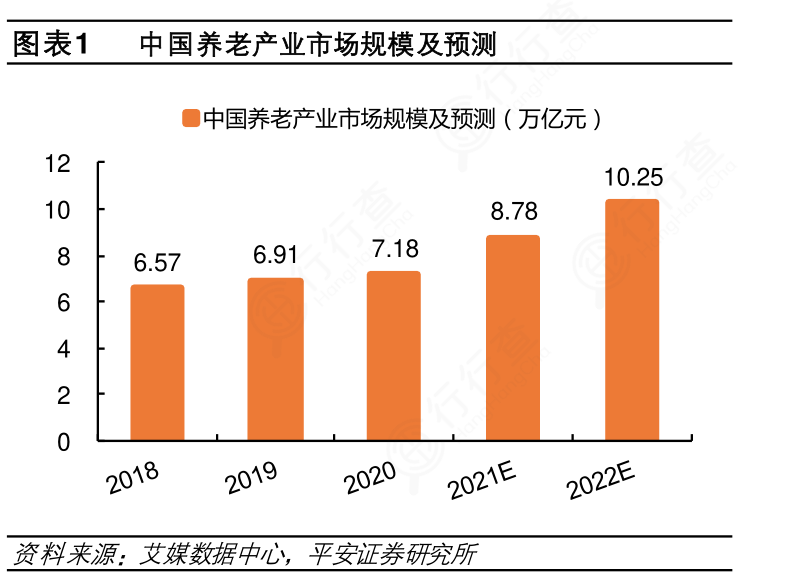
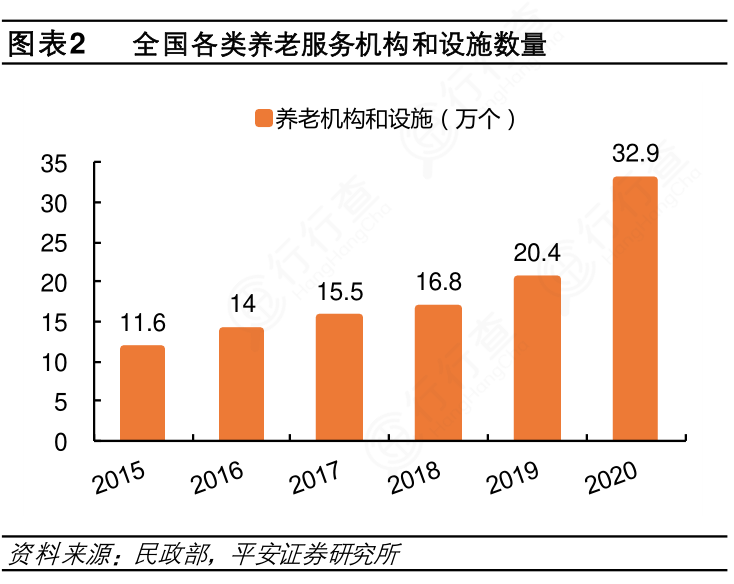
2020年中国养老产业市场规模达7.2万亿元(YoY+3.9%),未来随着养老产业需求进一步提升,预计2022年中国养老产业市场规模可达10.3万亿元。此外,养老机构数量保持高增,截至2020年底,全国共有各类养老机构及设施32.9万个(YoY+61.3%),较2015年底增长21.3万个。
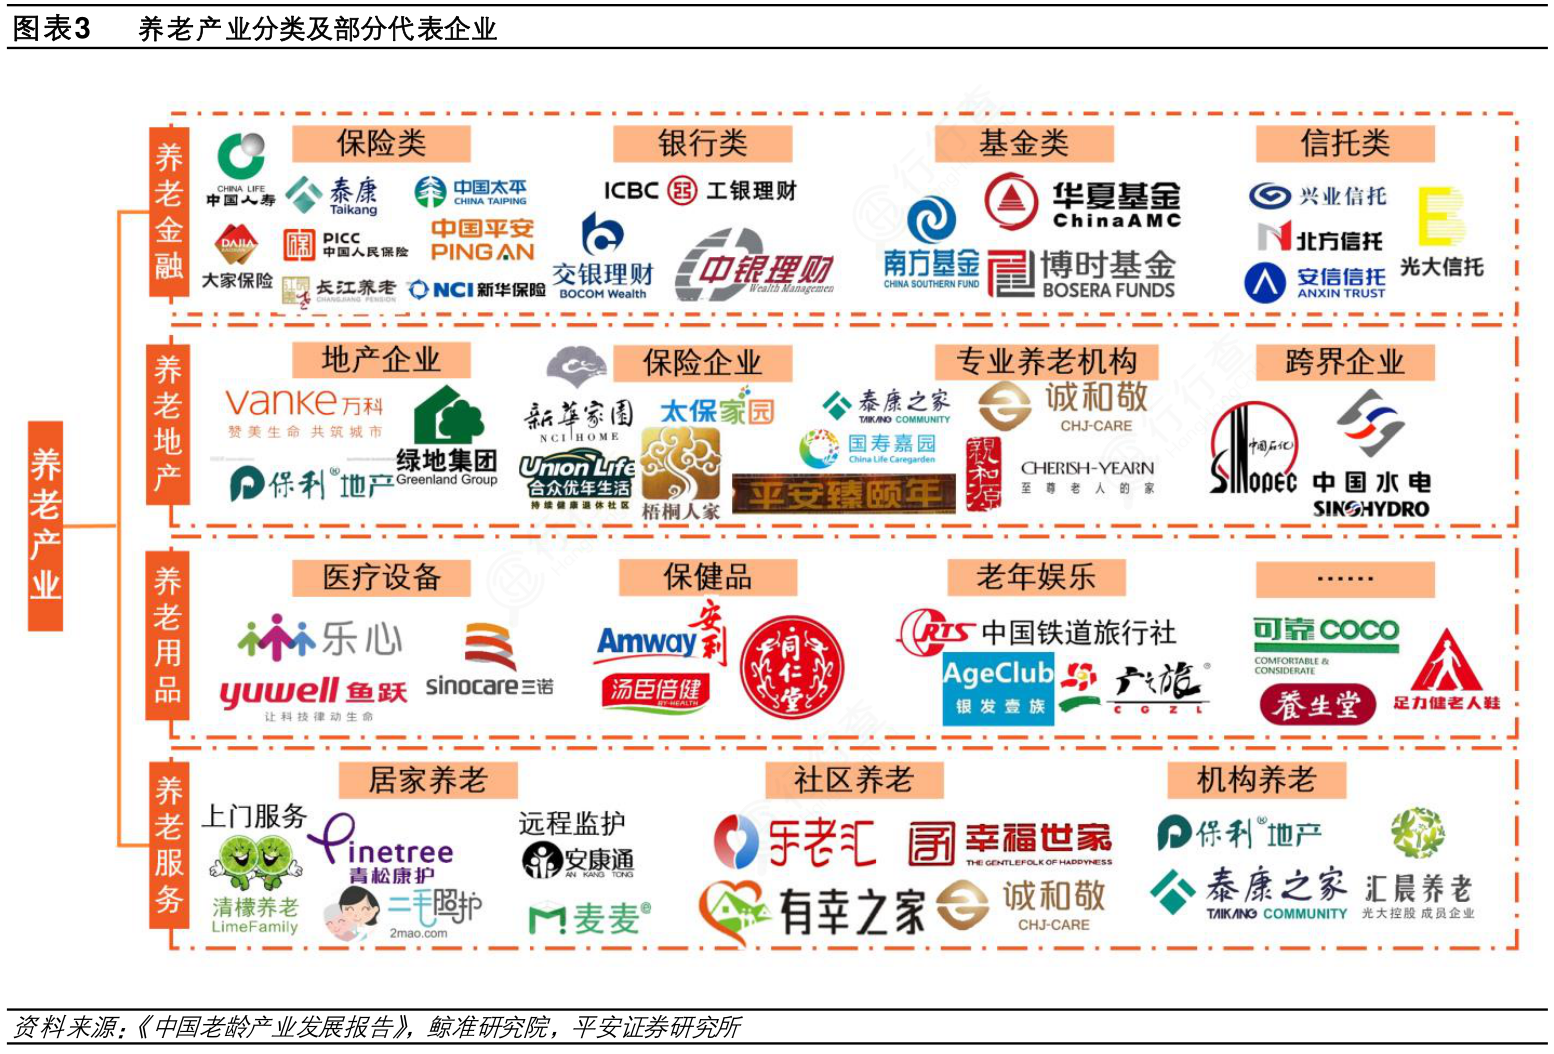
根据《中国老龄产业发展报告》,养老产业包括养老金融业、养老房地产、养老服务业和养老用品业四个部分,近年来发展迅猛,养老产品及服务不断丰富。保险资金属于中长期投资、保险责任涵盖“生老病死残”等,且保险产品同质化严重、差异化的核心是增值服务。多种因素推动下,险企主要参与养老金融、养老地产和养老服务。
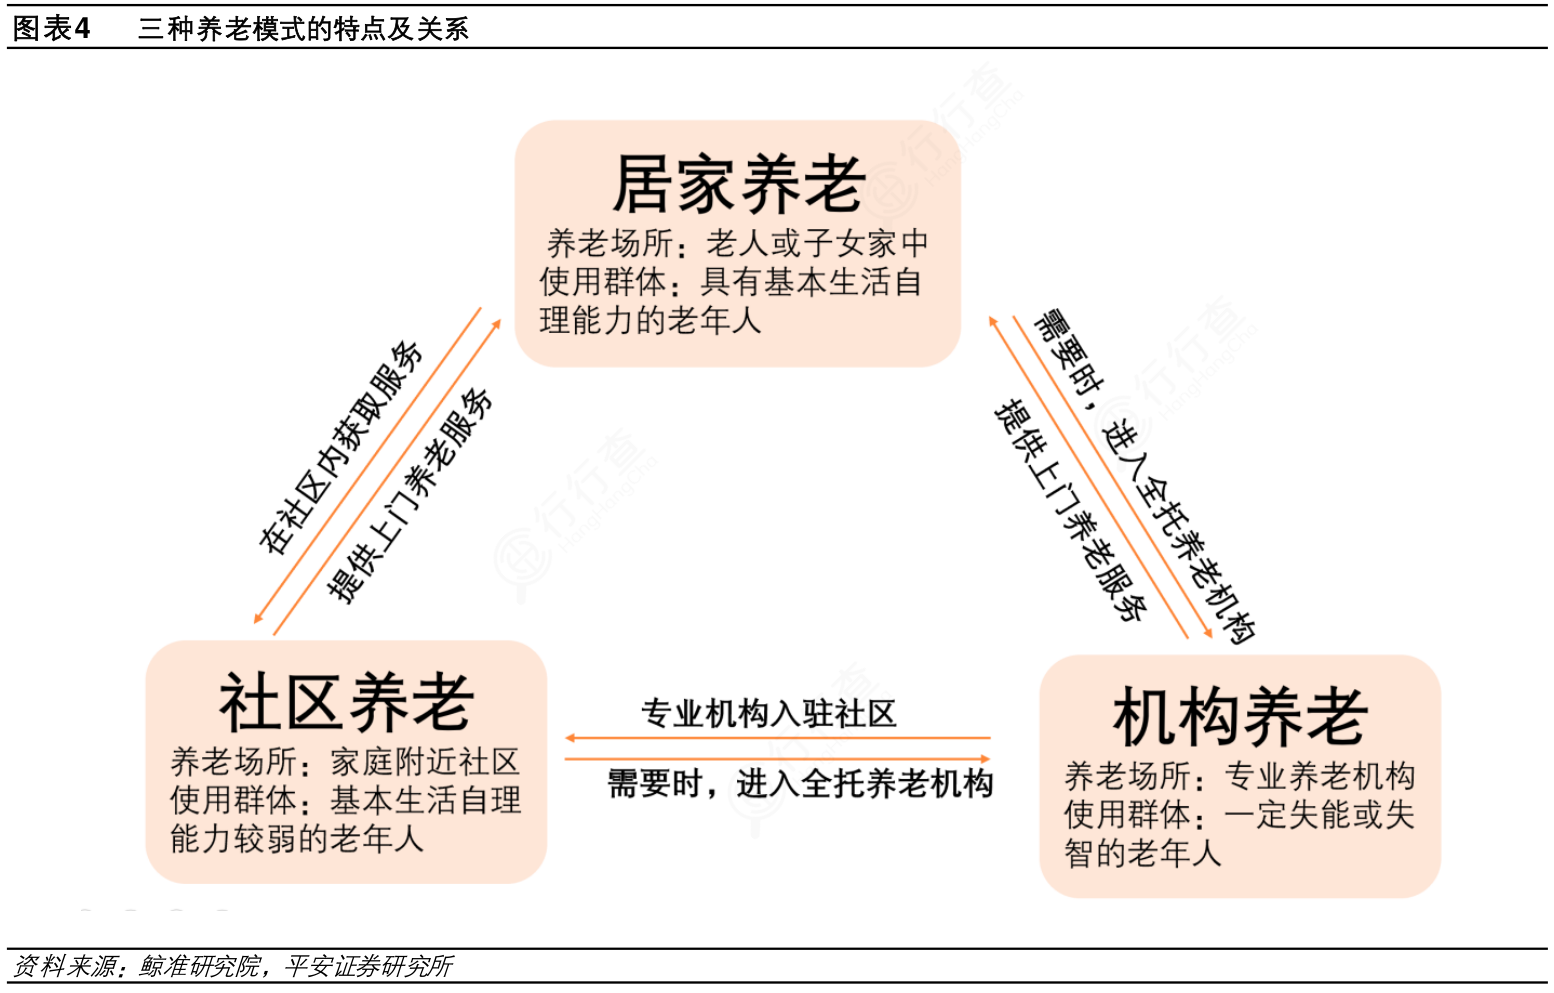
2011年民政部出台《社会养老服务体系建设规划(2011-2015年)》,提出我国的社会养老服务体系主要由居家养老、社区养老和机构养老等三个有机部分组成,具体来看:
1)居家养老:以家庭为核心,老年人与子女等其他家庭成员共同生活,或具有生活自理能力的老年人独自居住。该种模式成本较低,老年人对居住环境较为熟悉,是我国目前最主流的养老形式。2)社区养老:依托社区公共资源,利用社区老年食堂、日间照料中心、社区卫生服务中心等设施,或引入专业养老服务机构,为社区内老年人提供养老服务,目前仍主要依赖政府、社会力量、家庭成员。
3)机构养老:是以社会保障制度为根本,由复合型机构来提供养老资源的一种养老模式,以养老院、老年公寓、康养中心等专业化养老机构为代表,为老年人提供居住、就餐、医疗、娱乐等全面服务。
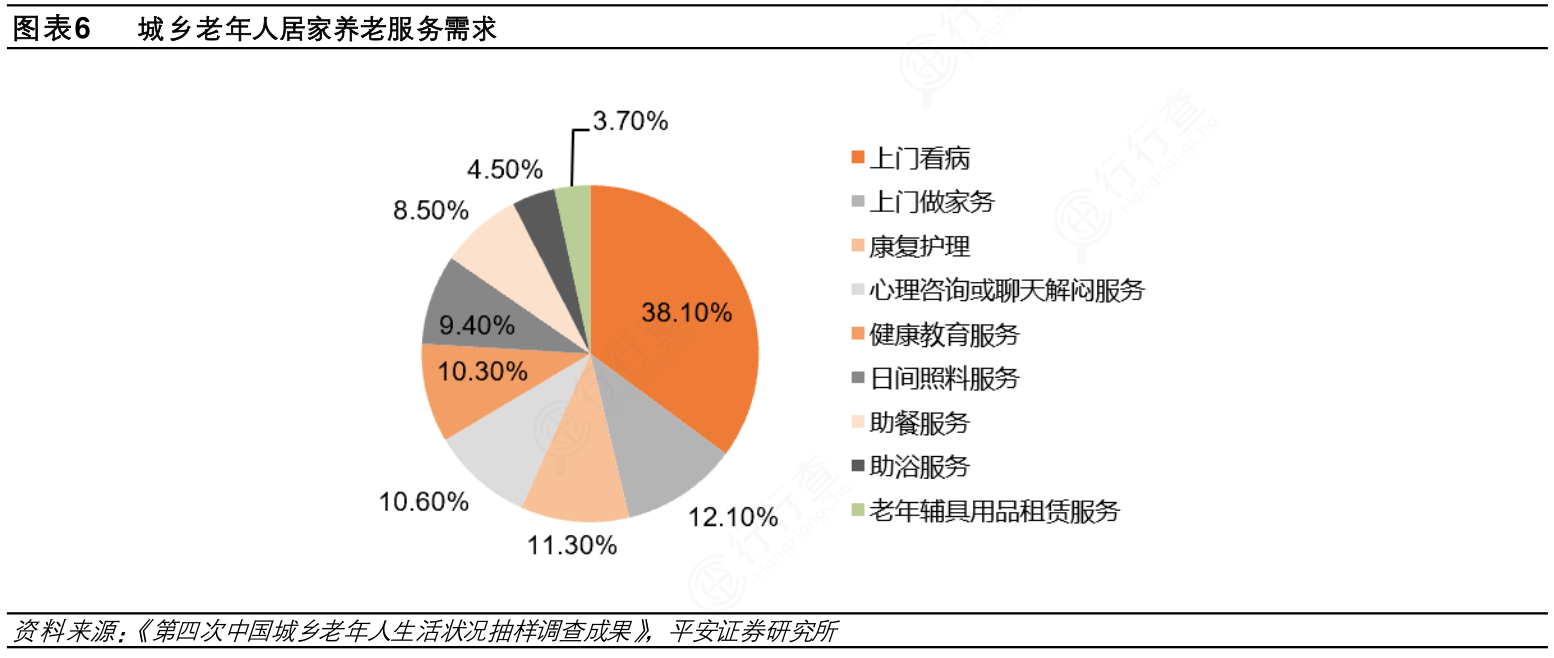
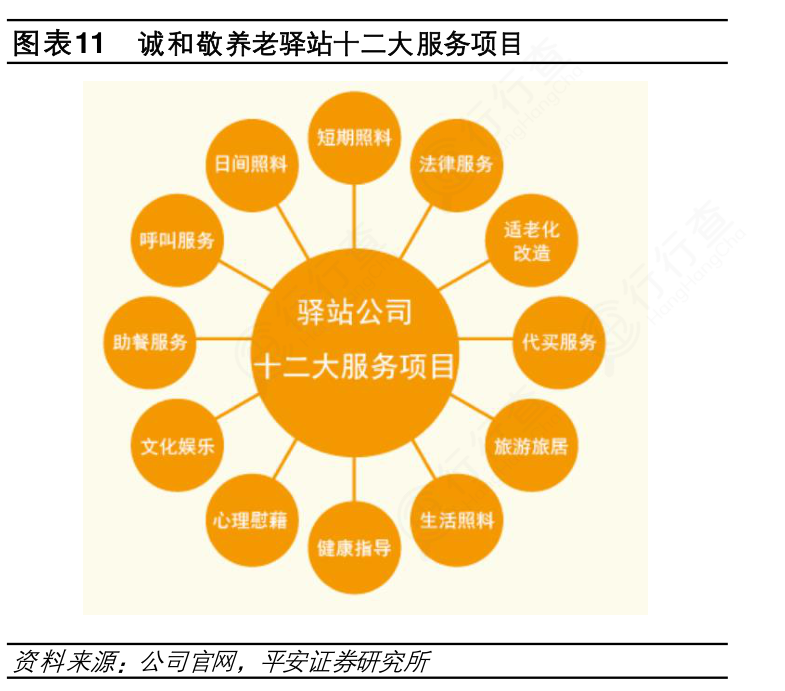
居家养老主要涉及的服务包括上门看病、康复护理等医疗保健需求,上门家务、助浴、助餐等日常生活需求,及健康教育、心理咨询等精神文化需求和居家安全监测需求。目前居家养老服务主要由子女、政府及社会公益资源、专业居家养老服务企业提供。随着人口结构的变迁,子女供养压力较大、政府服务供不应求,专业养老服务机构将成为最主要的居家服务提供者。
社区养老服务依托已有社区资源,在社区内建设养老服务中心、养老驿站等,通过提供医疗服务、康复训练、社区老年食堂、日托床位、上门服务等获得盈利。目前社区养老服务主要由政府、地产公司、专业养老服务机构提供,地产公司以旗下原有房地产业务配套养老设施为基础,提供社区养老服务;专业养老服务机构大多与社区合作,在社区内设立养老驿站并运营。
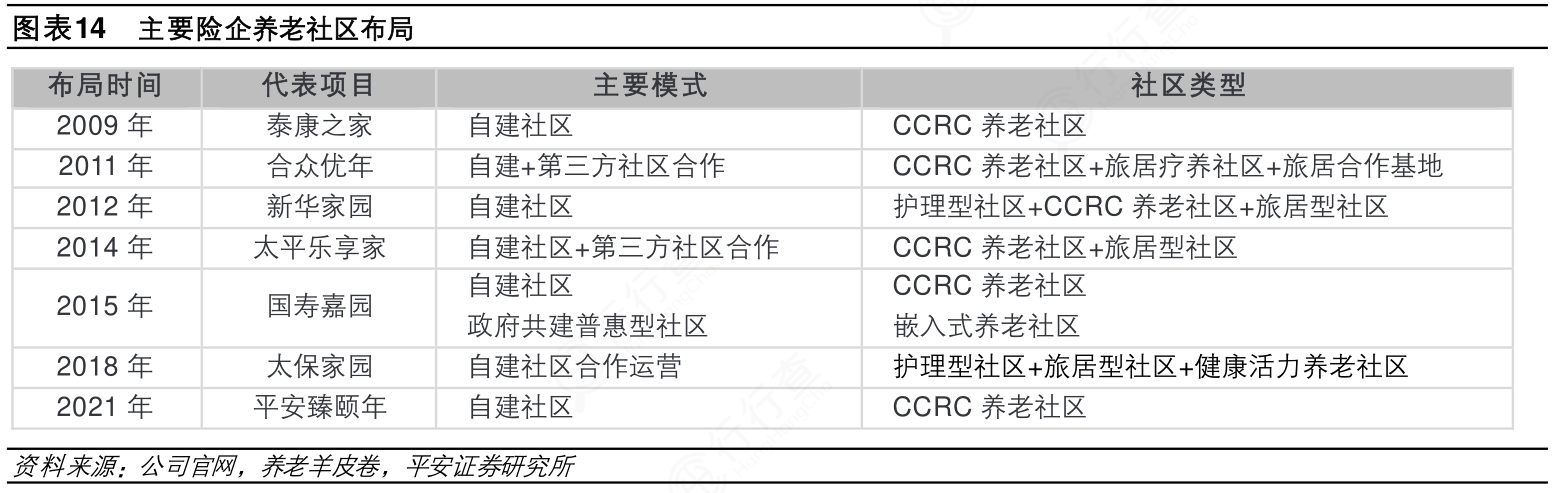
机构养老服务以养老院、养老公寓、养老社区等专业老年人生活场所为载体,因此机构养老服务常与养老地产相结合,为老年人提供全方位服务。国内险企引入CCRC养老模式、开发护理型社区、发展连锁化旅居式养老,率先布局养老社区。尽管险企在土地资源、开发成本方面弱于地产公司,养老社区运营方面弱于专业养老服务机构,但在资金端、客户端、资源端均具备相对优势。
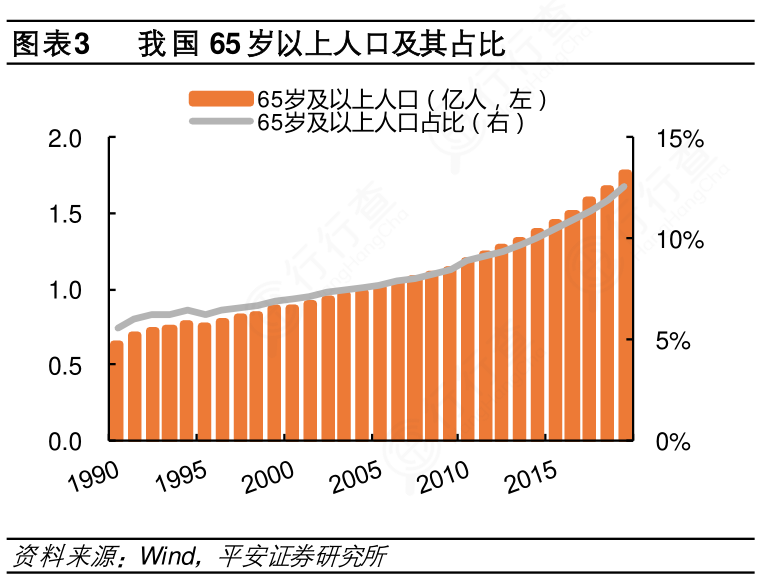
老龄化程度持续加深,家庭户规模持续缩小,老年人口抚养比上升。第七次人口普查结果显示,我国60岁及以上人口数量已达2.6亿人,占比18.7%(其中65岁及以上人口为1.9亿人,占比13.5%),较2010年提升5.4pct,人口老龄化程度进一步加深。根据《智能养老:智能时代孕育的养老产业新业态》的预测,我国将在2024年至2026年进入深度老龄化社会。此外,受到我国近年来持续降低的出生率的影响,家庭户规模持续缩小,2020年共有家庭户4.9亿户,家庭户人口为12.9亿人,平均家庭户人口2.6人,较2010年减少0.5人。同时由于青壮年劳动力人口数量下滑,老年人口抚养比上升,家庭户规模和老年人口抚养比差距逐渐扩大,未来的家庭养老负担将会进一步加重。
需照护老人比例增高。高龄老年人对照护服务的需求最为强烈,截至2019年,我国高龄老人已超3500万人且持续增加,失能老人超4000万人。根据《中国城乡老年人生活状况调查报告(2018)》显示,2015年我国城乡老年人自报需要照护服务的比例为15.3%,较2000年增加8.7pct。同时,根据中国老龄协会发布的《认知症老年人照护服务现状与发展报告》,目前中国有超过1.8亿老年人患有慢性病,60岁及以上老年痴呆患者约有1507万,认知症老年人的照护服务需求呈现快速增长趋势。
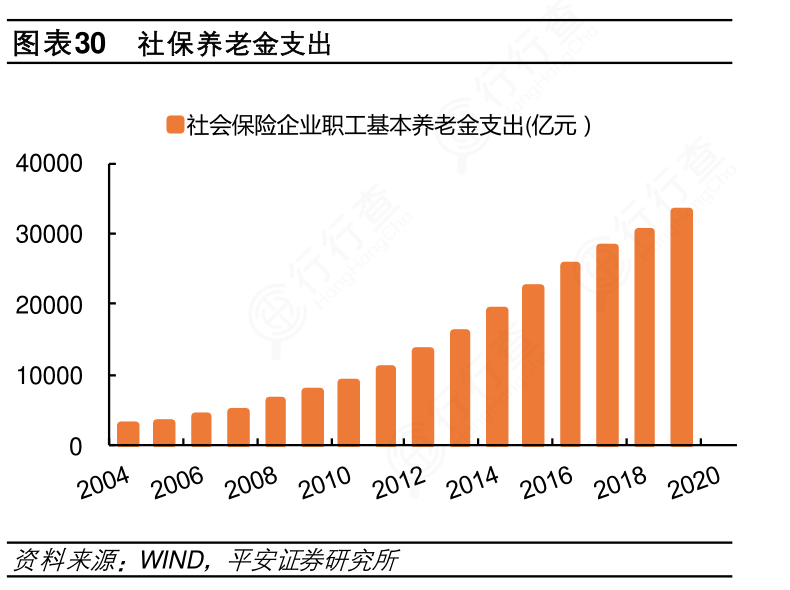
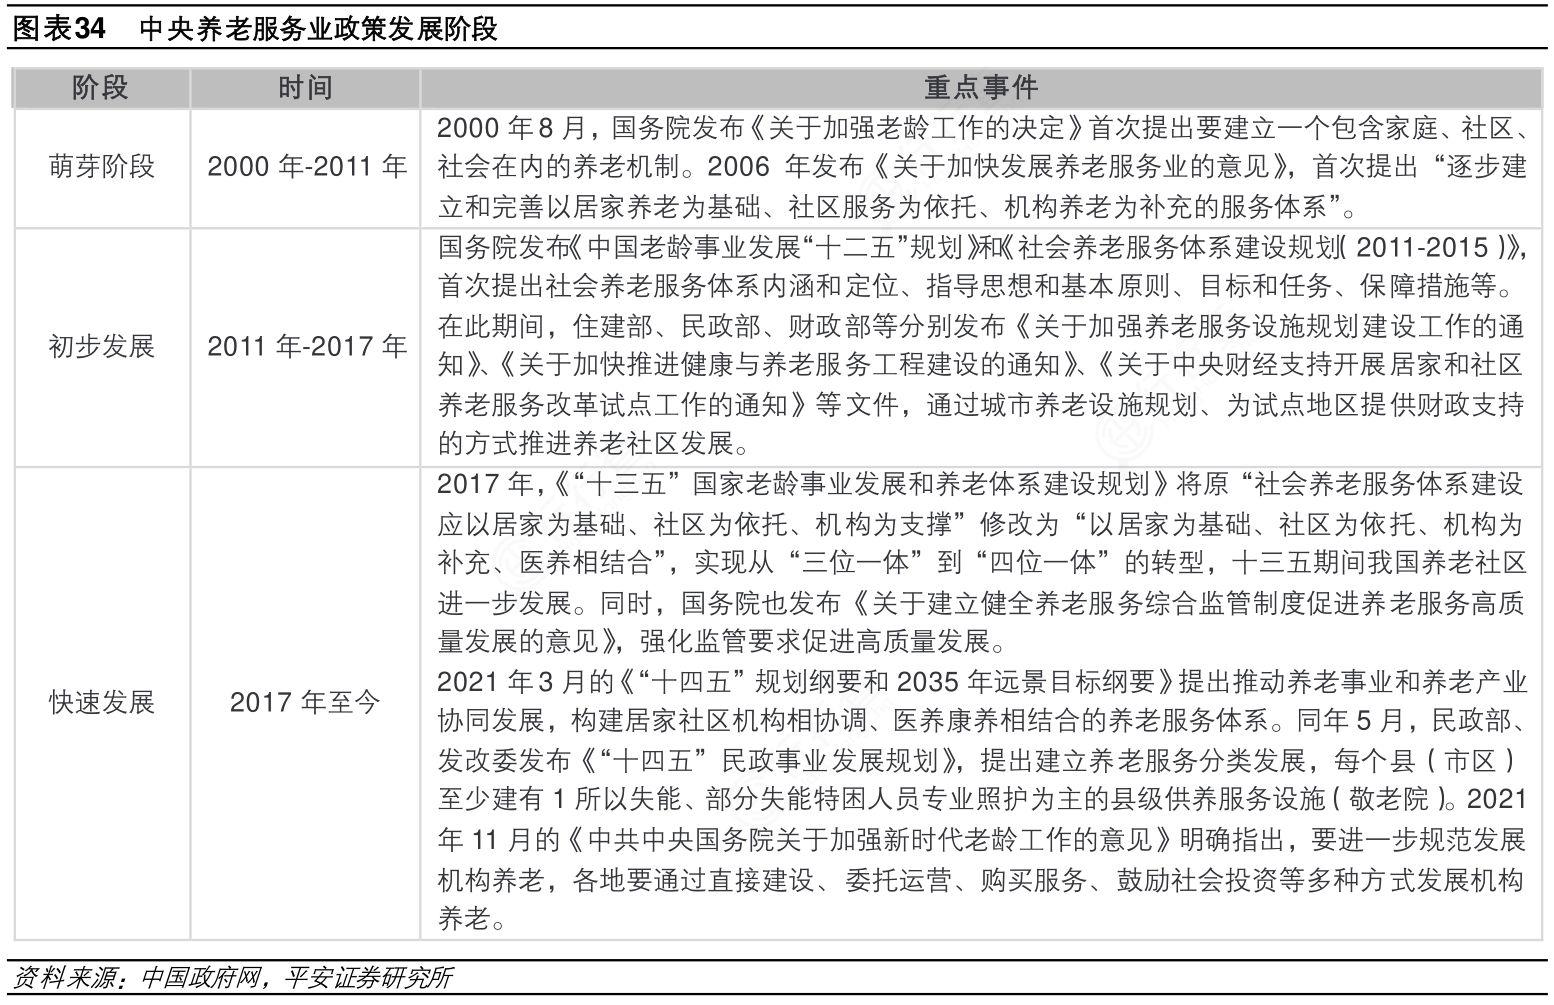
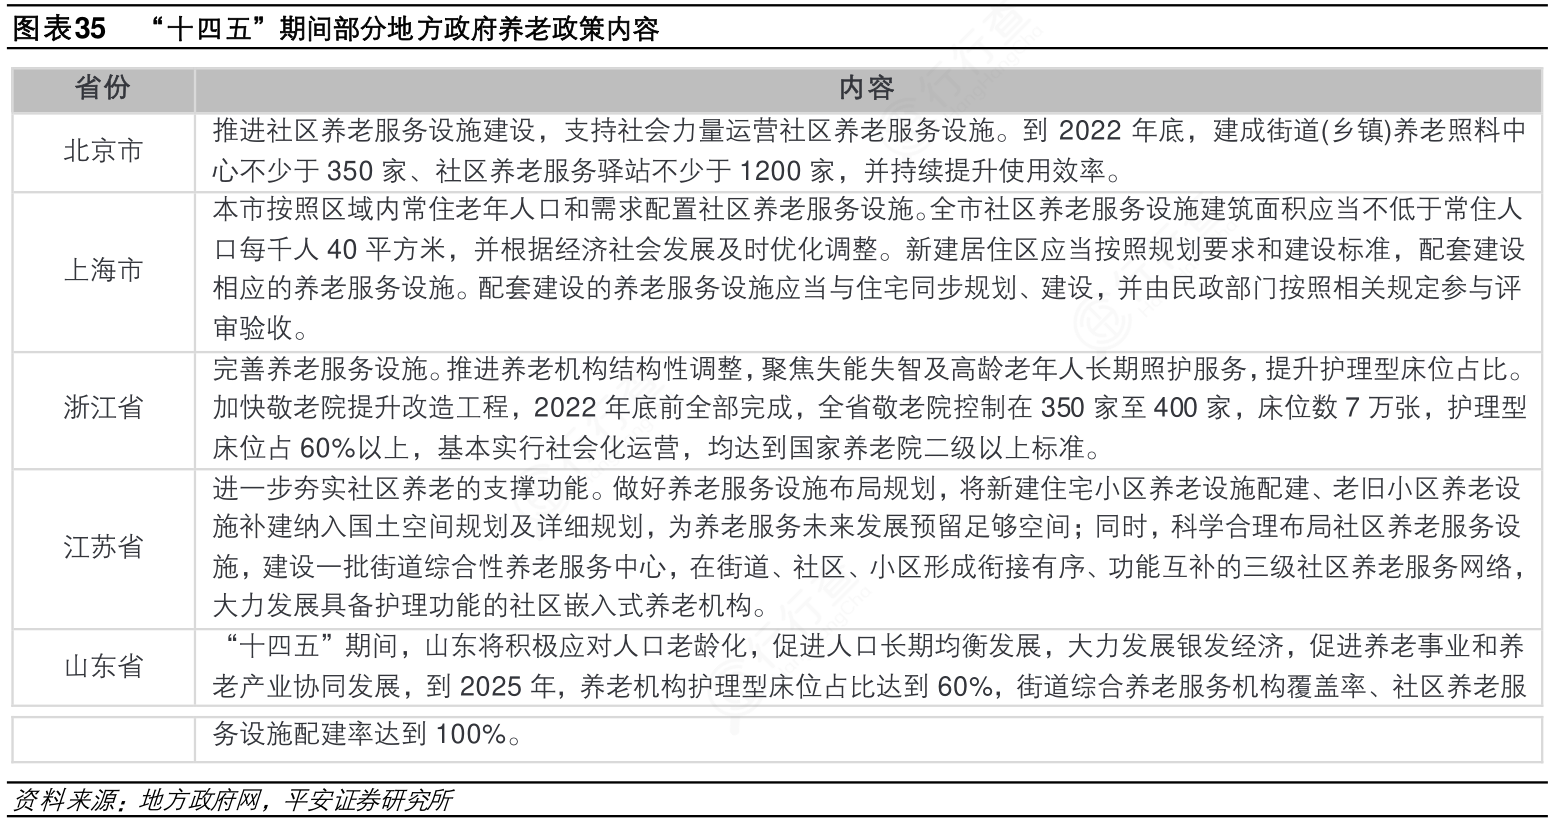
根据联合国标准,我国自1999年正式进入人口老龄化社会,中央随之开始系统发布养老服务业相关的政策,自2000年至今中央政策发展可分为萌芽、初步发展、快速发展三个阶段,分别以《中国老龄事业发展“十二五”规划》、《“十三五”国家老龄事业发展和养老体系建设规划》为各阶段分割点。随后“十四五”规划进一步强调养老问题,各地区纷纷响应并出台地方养老政策。