


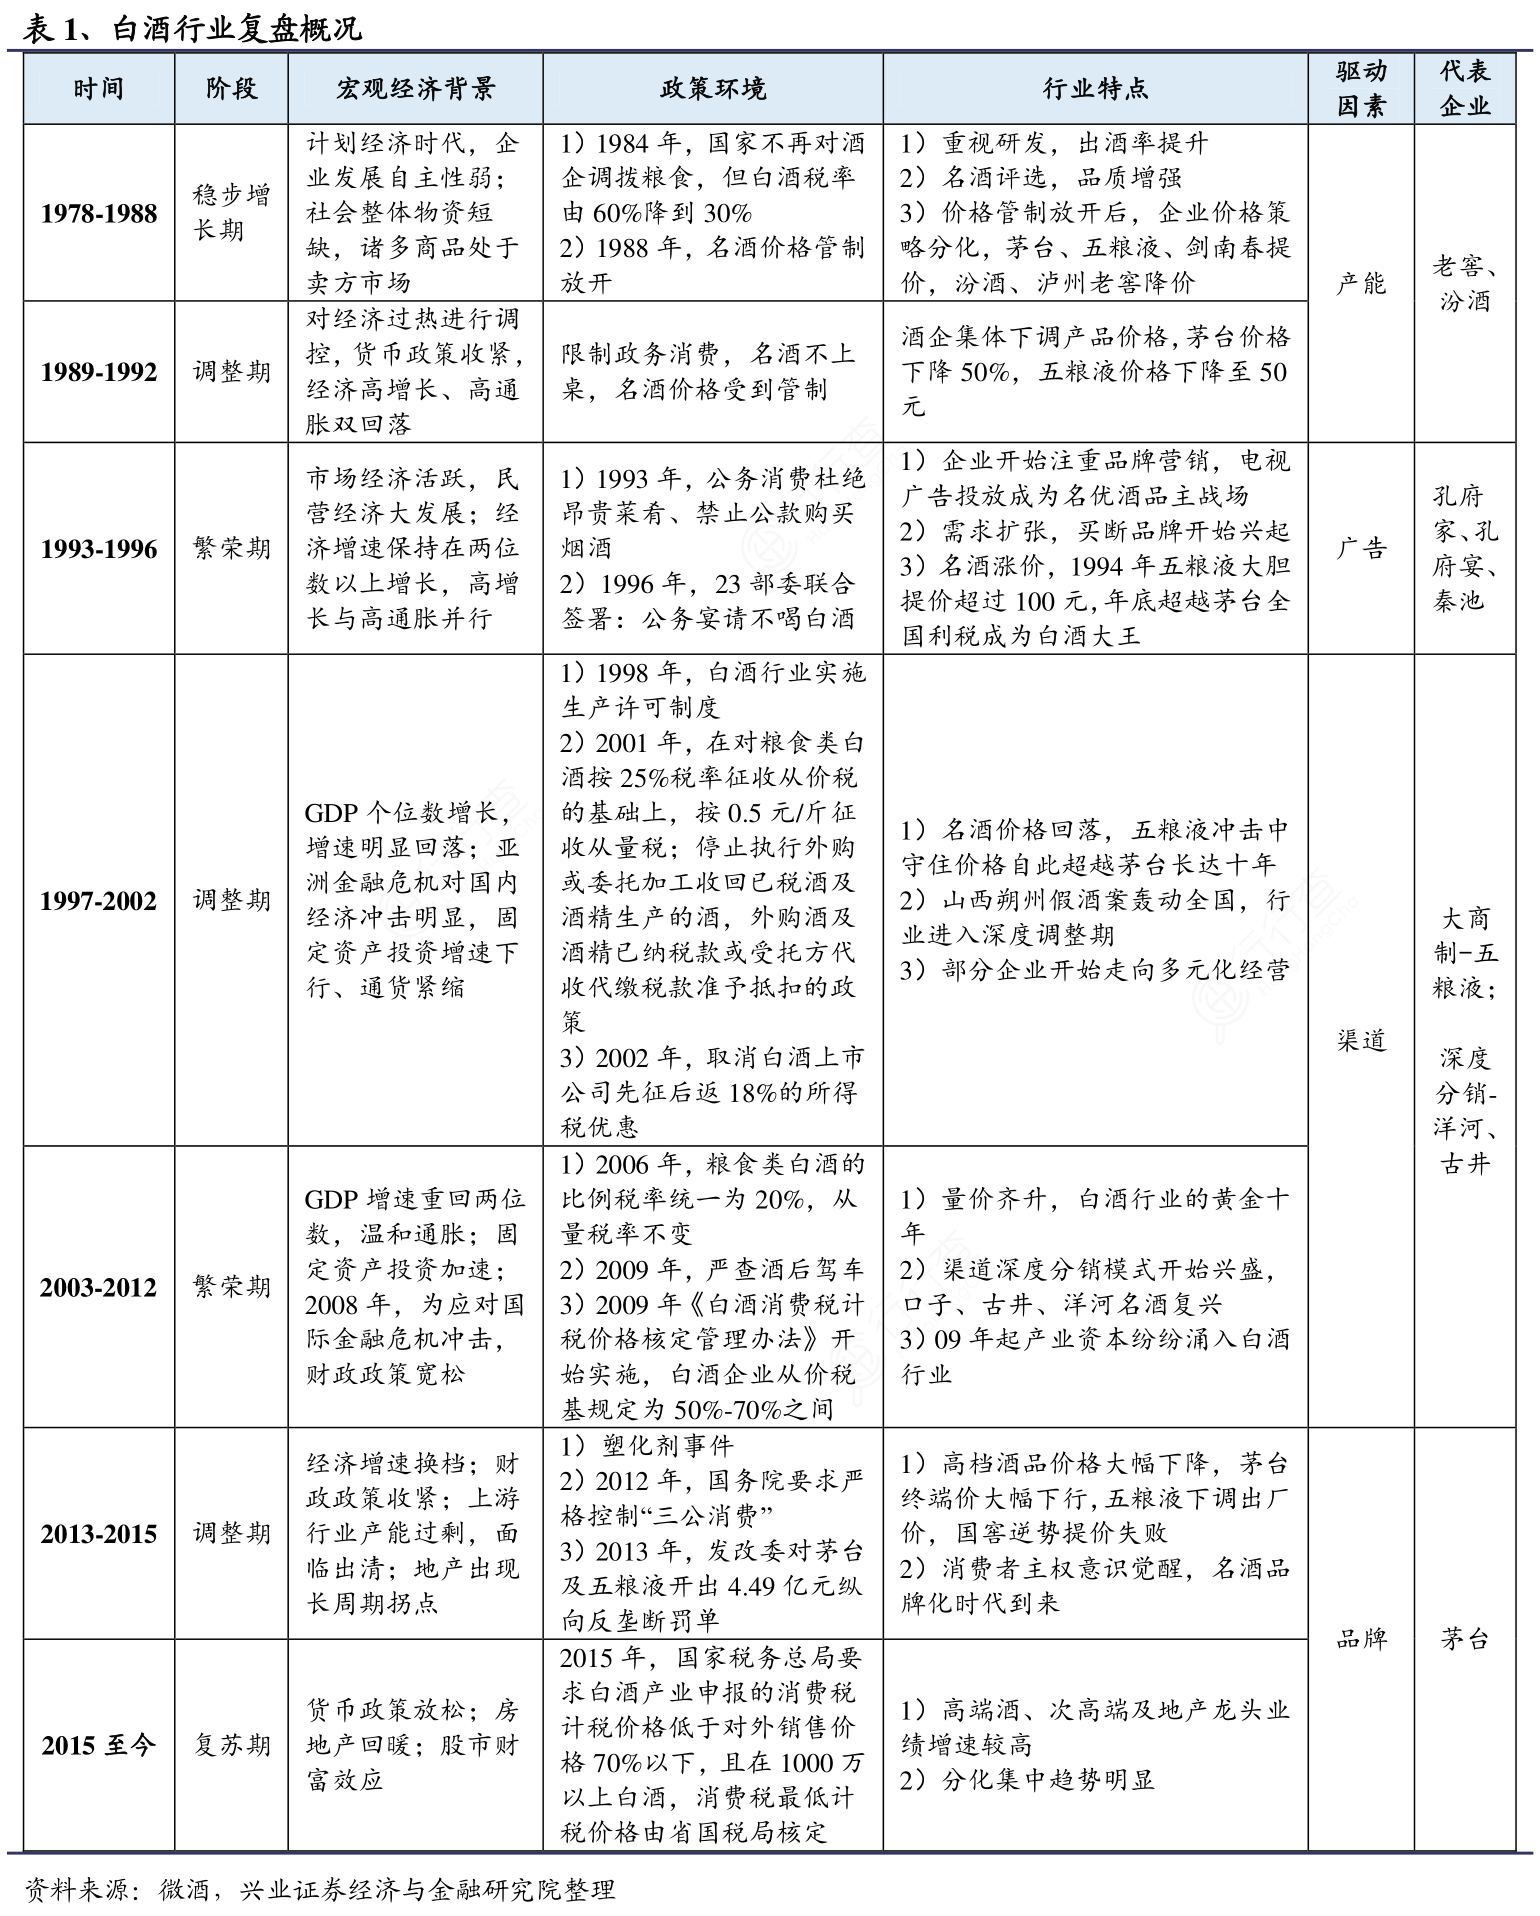
20世纪90年代前,白酒处于卖方市场,产能为王,便有了建国初期老窖的辉煌、计划经济转轨时期汾老大的绝对优势。90年代供给已逐步跟上需求,卖方市场过渡至买方市场,产能驱动因素弱化,取而代之的是广告营销大行其道,孔府家、孔府宴、秦池等鲁酒一时间名声大噪,但内功修炼欠缺叠加外部行业调整致使其昙花一现。90年代末买方市场正式确立,进入渠道竞争、终端制胜时代,期间五粮液凭借大商制低成本快速扩张登顶第一,徽酒屡次创新渠道模式大放异彩,洋河将深度分销运用极致。告别白酒的黄金十年后,消费结构因三公禁令而发生重大变化,大众消费崛起,品牌化、高端化成为趋势,茅台也正是在强品牌力驱动下稳坐行业龙头地位。
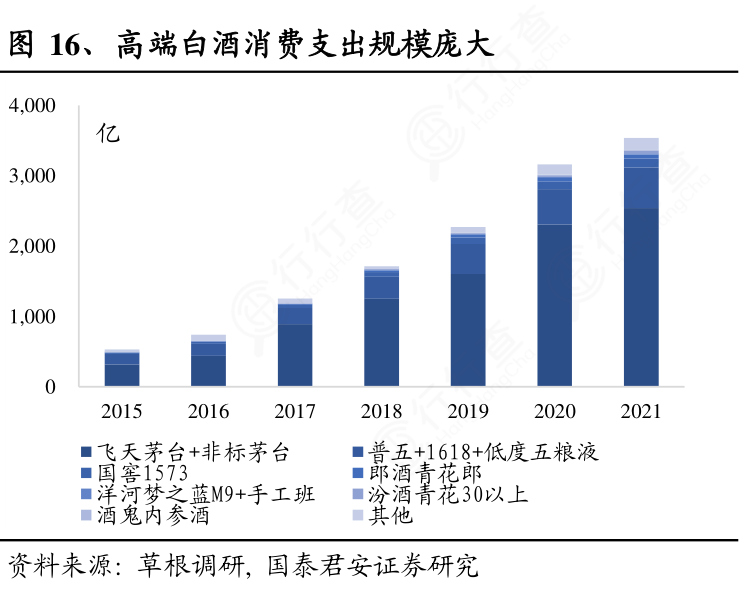
展望后续,我们认为复兴版青花仍有巨大放量空间:外部来看,当下高端白酒消费支出规模庞大(我们估测年支出在3000-4000亿人民币),后续温和信用环境将支撑高端白酒市场规模稳步扩张;同时,高端赛道香型多元化趋势延续,非浓香型白酒需求扩张更快。当下复兴版青花30份额与其品牌高度尚不匹配,我们估测消费者在青花30以上单品最终支出占年度高端白酒支出不到1%,结合汾酒当下品牌势能及香型地位,我们认为复兴版理论市占率远不止此,仍有提升可能性。
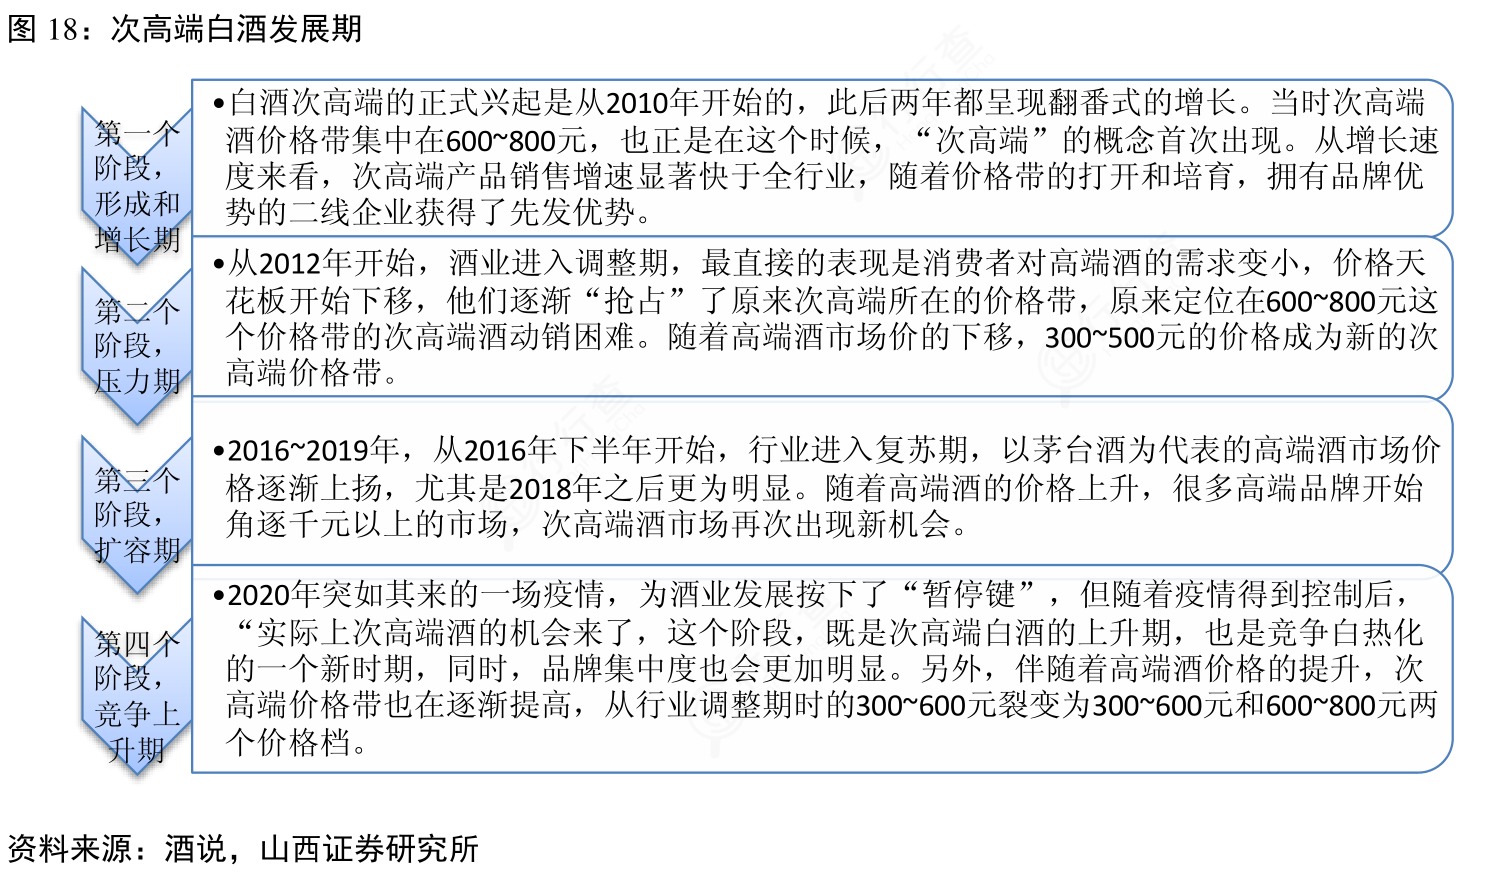
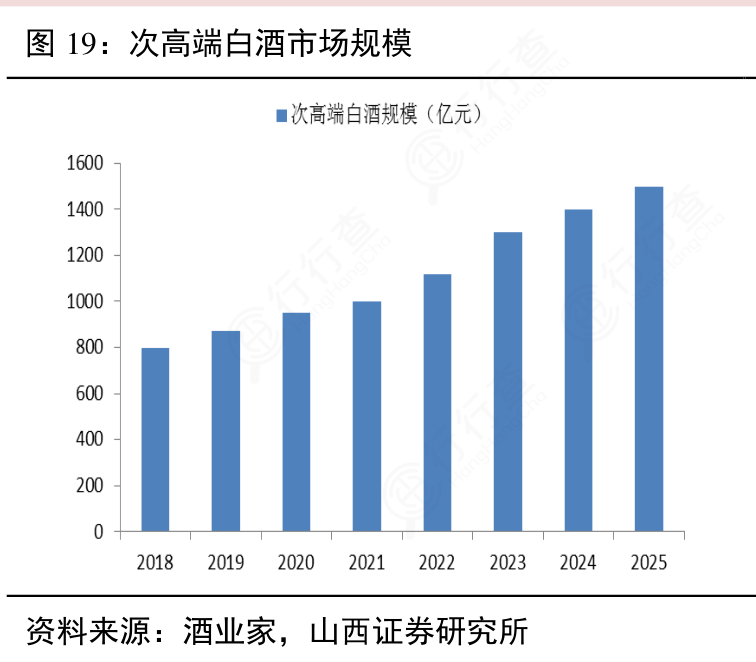
根据酒业家报道,2018年我国次高端白酒消费的市场规模收入在800亿元左右,2020年进一步增加至900亿元左右。随着居民消费水平提高,特别是全球性通胀背景下,次高端迎来最重要扩容期,十四五期间,次高端市场有望进入1500亿体量。次高端产品在白酒企业发展中起到了十分重要的作用,近两年来,次高端酒热度不减,各大品牌都在布局次高端价格带,洋河、剑南春、古井贡酒、舍得、今世缘以及现在大热的酱香品类,都在发力此价格带。发力次高端将驱动酒行业新一轮的增长,随着众多企业对次高端价格带的发力,再加上疫情后各产业的复工复产,次高端酒将会迎来更多的消费需求,这也意味着次高端市场将会成为酒业竞争的新高地。
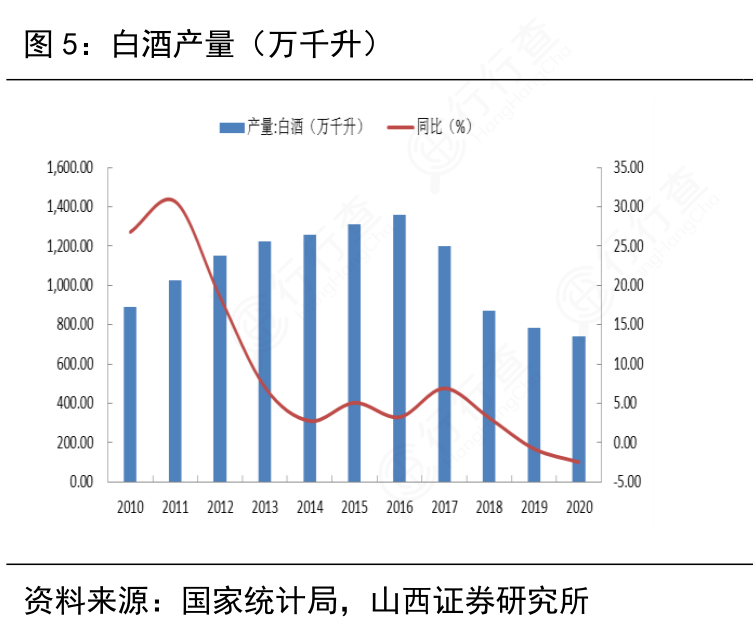
从需求端来看,随着我国居民收入水平的持续提升,酒类消费的主导力量逐步从政务消费向商务消费、大众消费转型;同时,由于白酒消费的社交属性,“少喝酒,喝好酒”的消费理念深入人心,白酒行业产量总体上呈现下降趋势,产量由2016 年的1358 万千升下降至2020 年的741 万千升。2015 年以来,白酒行业开始复苏,终端用户白酒消费需求有所上升,带来白酒行业整体收入和利润快速增长,2020 年白酒行业实现利润1585.41 亿元,同比增长12.91%,行业利润水平处于上升趋势。但是,根据国家统计局数据,2020 年全国规模以上白酒企业1040 家,已连续三年呈现下降趋势。而近几年以贵州茅台、五粮液为代表的知名酒企业绩增长都在一定程度上显示出中国白酒市场日益明晰的集中化趋势。
从产品结构来看,高端白酒仍占高位,2020年贵州茅台与五粮液在市场中分别占比16.79%以及9.82%,次高端白酒也在不断扩大市场份额,洋河、泸州老窖占比分别为3.62%以及2.85%。

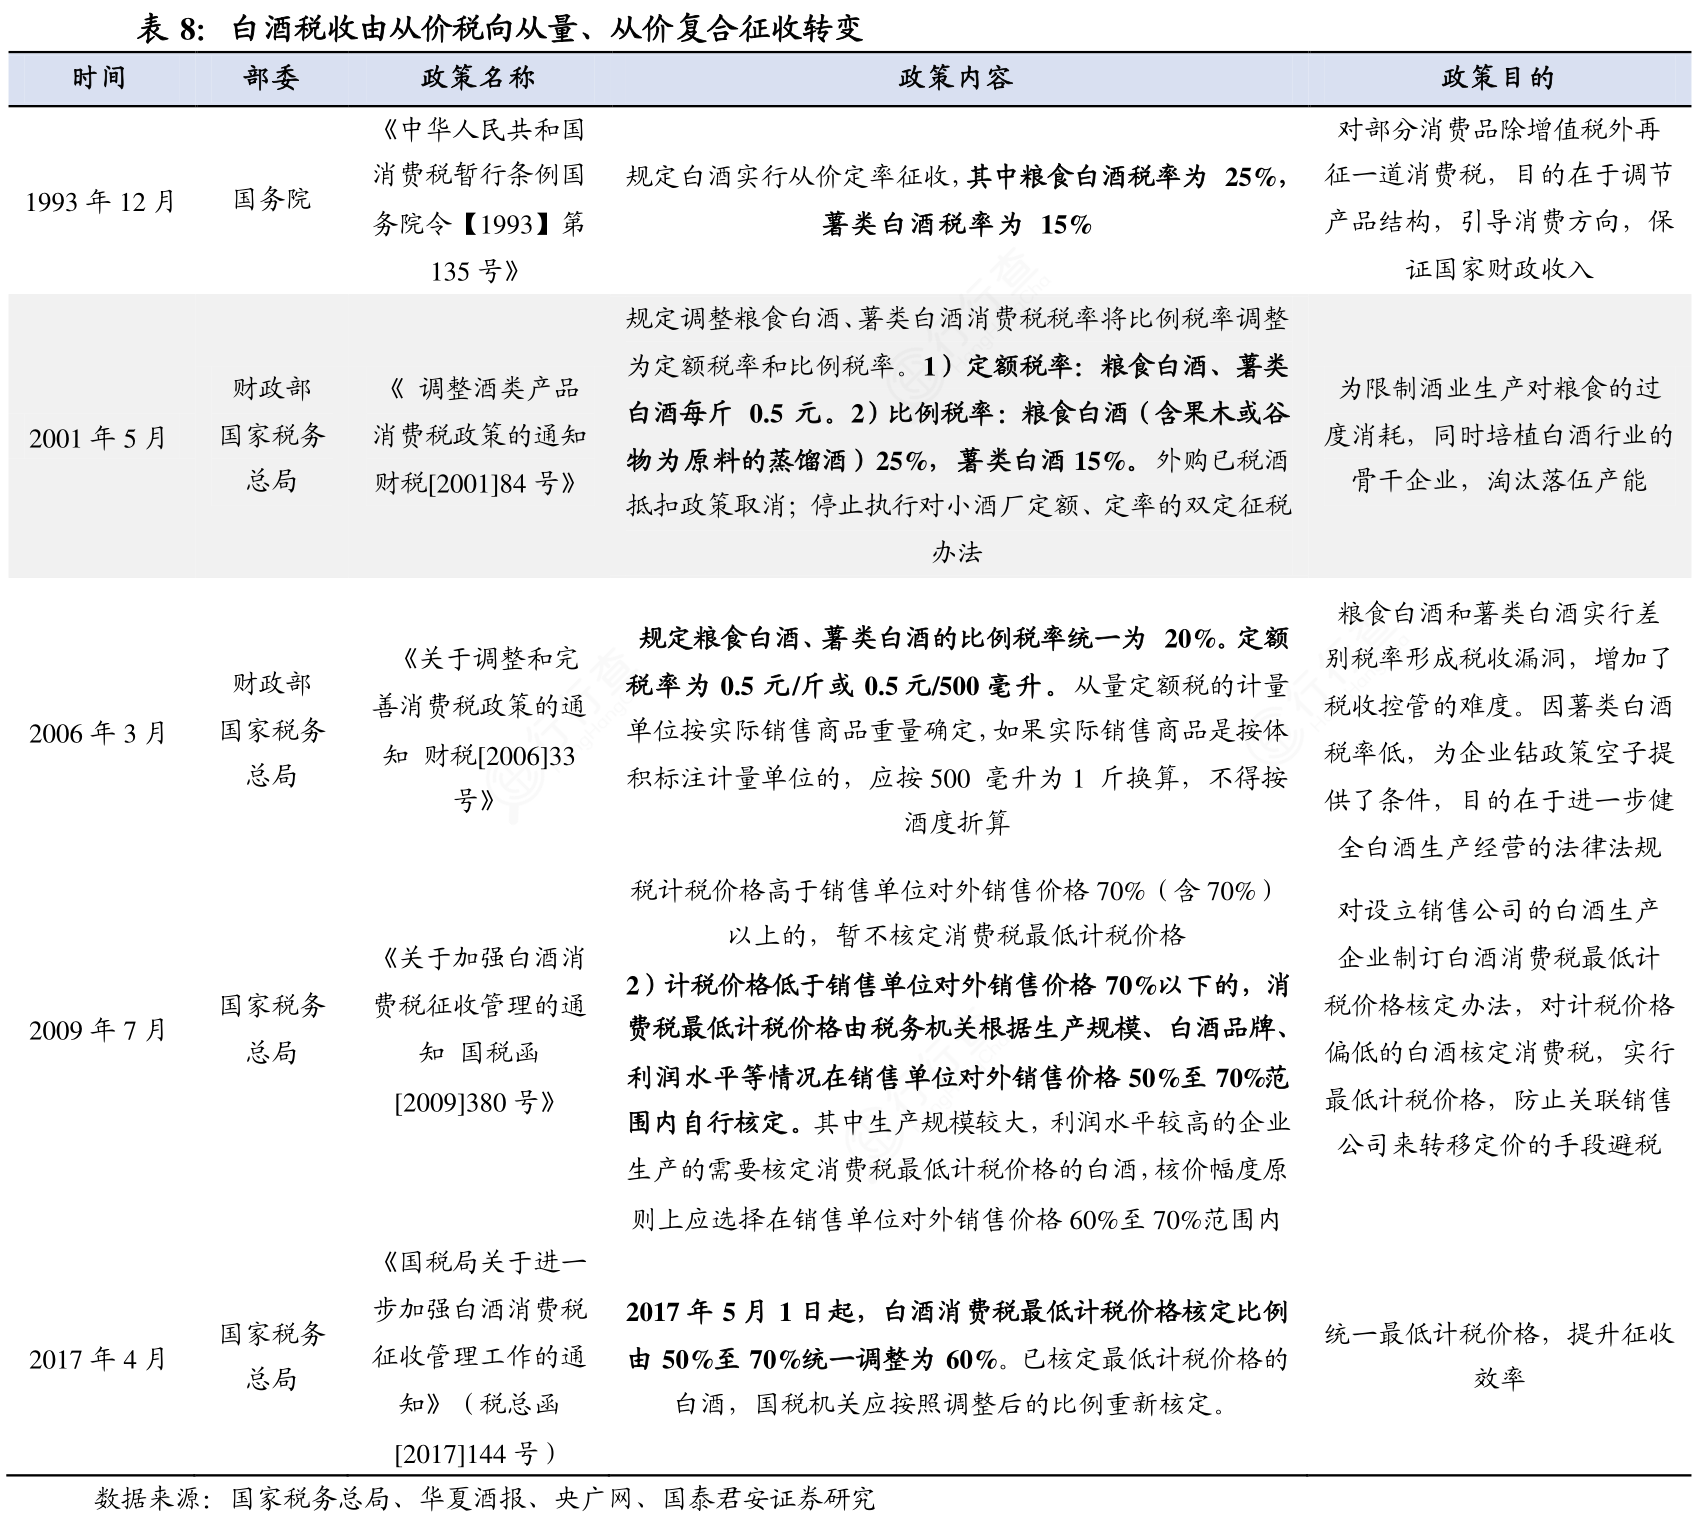
在白酒消费税上,我国目前实行定额税率与比例税率复合征税的模式。2017年,为规范白酒消费税征收管理工作,税务总局在2009年的政策基础上,进一步将最低计税价格核定比例统一调整为60%。
建议下载收藏本文章,欢迎评论、点赞和转发! 有任何喜欢的行业和话题也可以私信我们。


