从短中长期看无人驾驶发展路径——无人驾驶发展元年
随着汽车智能化、电子化的推进,无人驾驶已经是未来汽车发展的必然趋势,智能汽车(ADAS)和车联网(V2X)分别是实现无人驾驶的内部和外部要求,而5G 技术即成为车联网 V2X 中的关键制衡。2019 年有望成为 5G 商用元年:工信部表示 5G 牌照有望年内发放,三大运营商也表示,5G 在 2019 年进入预商用阶段,2020 年开始规模商用。5G 催化下,无人驾驶产业发展有望提速。
随着汽车智能化、电子化的推进,无人驾驶已经是未来汽车发展的必然趋势。在没有人为干预的情况下,自动驾驶汽车可以通过传感器感知周围环境、规划行车路线并控制汽车安全抵达目的地,优点包括:
1)降低人为操作失误所造成的交通事故及其导致的伤亡、成本;
2)为社会弱势人群(老人、残疾人)提供安全、经济的出行方式;
3)降低劳动成本,把节约时间用于工作或休息。
4)减少交通阻塞,增加城市道路汽车运行量,提高出行效率。政策逐年深化,2020 年是关键节点。
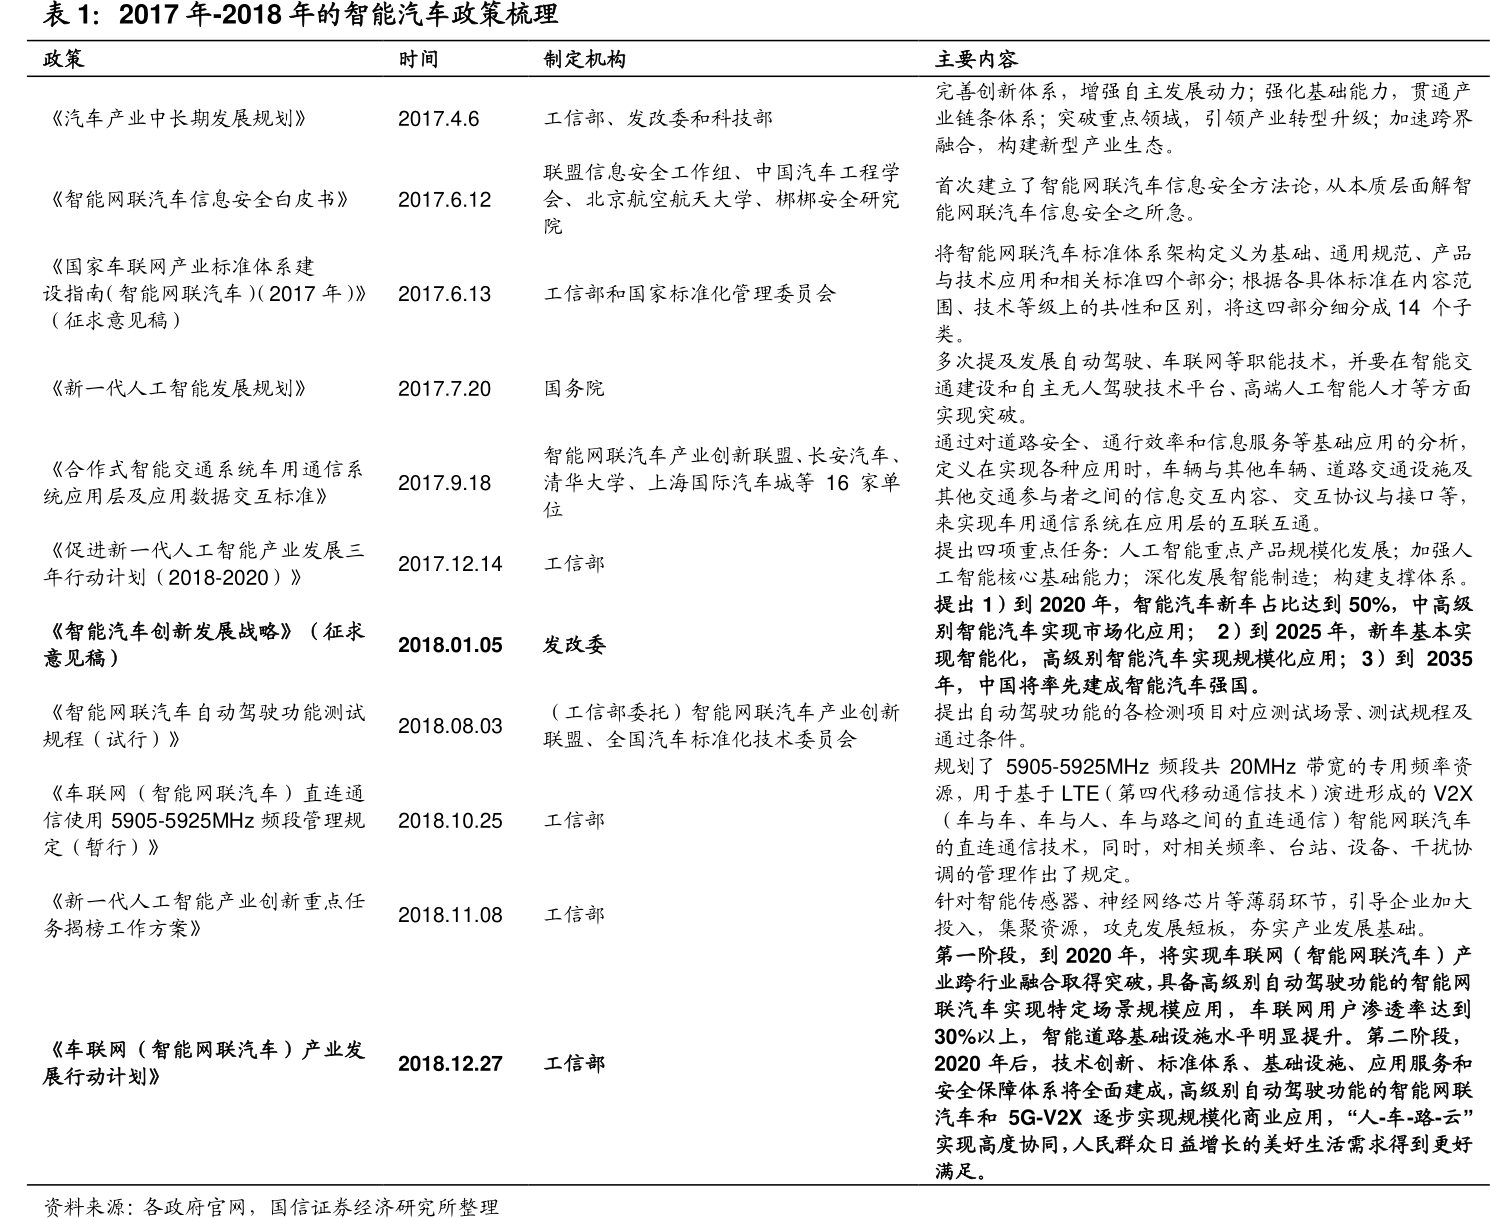
2016 年被认为是无人驾驶的投资元年,2017 年以来政府相关政策法规出台速度明显加快。根据我们的统计,2017 年发布的相关文件主要从相对宏观(汽车、人工智能)和相对微观(信息安全、V2X)的层面提出规划和制定标准,而 2018 年 1 月国家发改委印发《智能汽车创新发展战略》是站在智能汽车的宏观层面对产业内的细分领域提出规划,规划更专,规格更高;2018 年底工信部发布《车联网(智能网联汽车)产业发展行动计划》,强调通信和计算融合的智能汽车产业体系,在车联网层面上做出了中长期规划。可以推断,国内无人驾驶产业即将到达首个政策节点——2020 年:
1)智能汽车创新发展战略中要求到 2020 年智能汽车新车占比达到 50%,中高级别智能汽车实现市场化应用;
2)《车联网(智能网联汽车)产业发展行动计划》中要求车联网用户渗透率达到 30%以上。
车联网涉及到人和车,车和车,车和路之间的通讯,我国 5G 规模化商用在即,低延时、高密度、高可靠的通信网络为车联网打开突破口。2019 年 1 月,工信部部长苗圩透露,今年会给一些地区发放 5G 临时牌照。此前,三大运营商也表示,5G 在 2019 年进入预商用阶段,2020 年开始规模商用,时点临近。2019 年 3 月,博鳌亚洲论坛 2019年年会上苗圩透露,他已经与交通运输部部长达成了重要的共识,就是在中国的公路上要加快推动数字化、智能化的改造。把道路的一些标识、道路的红绿灯以及道路的管理规则,都通过智能化的改造固化下来。
智能汽车是在消费者主动选择下的发展,由于不同消费者的车辆价位和性能接受度差异,智能汽车上的辅助驾驶功能各异,目前主流的方法是根据智能汽车上可实现功能的差异对车辆进行智能化的分级定义,通常分为 4级或者5级。其中 L0-L5 是美国 SAE 的智能汽车阶段定义,L0-L4 是美国 NHTSA 的智能汽车阶段定义,DA-FA 是中国制造 2025 的智能汽车阶段定义。
根据 2016 年美国汽车工程师学会(SAE)的分类,无人驾驶自动化的程度可以分为六个阶段,从 L1 到 L5 进步的顺序依次体现在操作执行、环境监控、动态监视任务和行驶情景。

行行查,行业研究数据库 www.hanghangcha.com
ADAS——无人驾驶内部只能开端
智能汽车指配备高级驾驶辅助系统(advanced driver-assistance systems,ADAS),通过感知周围环境、分析车辆所处环境从而根据环境变化做出相应反应。智能汽车可以被看作是实现无人驾驶汽车的过渡,也是传统车企主要的研发方向。由于智能汽车行驶在一个包括车辆、行人、设施等因素的复杂环境中,因此要做到完全自动驾驶就需要建立汽车与行驶环境中其他因素的信息交换,即 V2X(Vehicle to Everything)。在内、外部要求都被满足的前提下,自动驾驶才有可能实现。
ADAS 工作原理模仿人体的生理机制,主要分为感应、分析和执行三个方面。汽车的各类传感器(五官)收集关于周围环境不同种类的数据,如图像、距离等,进行标志、行人的辨识、侦测与追踪,并将信息传输到中央处理芯片(大脑),再结合导航仪地图数据,利用相关算法进行计算(思考),根据计算结果做出反馈,通过汽车部件(肢体)执行,完成汽车的驱动、制动或转向等功能。
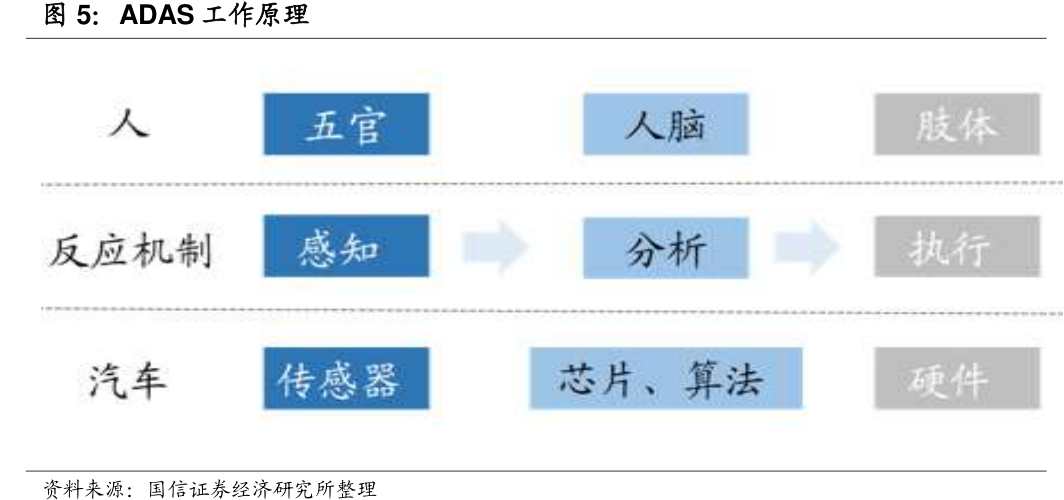
ADAS 主要由三大系统构成:负责环境识别的环境感知系统,负责计算分析的中央决策系统,负责执行控制的底层控制系统。其中,负责感应的传感器主要包括摄像头、毫米波雷达、超声波雷达、夜视仪等;负责分析的主要是芯片和算法,算法是由 ADAS 向无人驾驶进步的突破口,核心是基于视觉的计算机图形识别技术;执行主要是由制动、转向等功能的硬件负责。
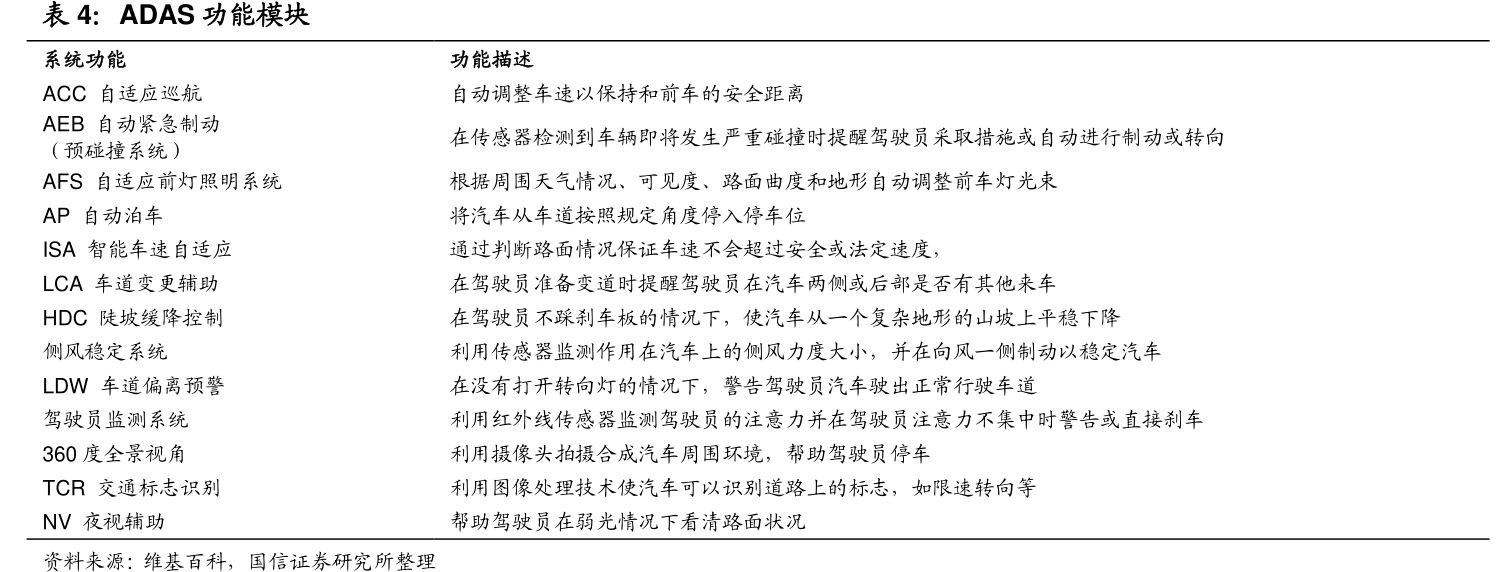
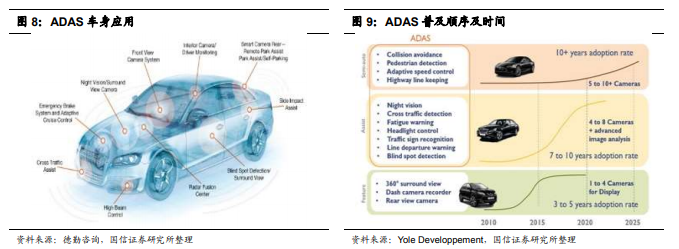
按照系统功能可以将 ADAS 分为主动安全系统和被动安全系统,被动安全系统又可以分为监测系统和预警系统。在 SAE 的阶段划分中,L0 发挥作用的主要为被动安全系统,它可以辅助或提前警告驾驶员完成操作任务,如夜视辅助(Night Vision)和车道偏离预警(Lane Departure Warning),但是无法取代驾驶员进行操作;从 L1 开始,主动安全系统介入并直接作用于制动或转向系统,分担驾驶员的工作,如自动紧急制动(Automatic Emergency Braking)和自适应巡航(Adaptive Cruise Control)。在 L2 主动安全系统和被动安全系统相互协作,一起参与控制,驾驶员的工作变为监控周围环境。
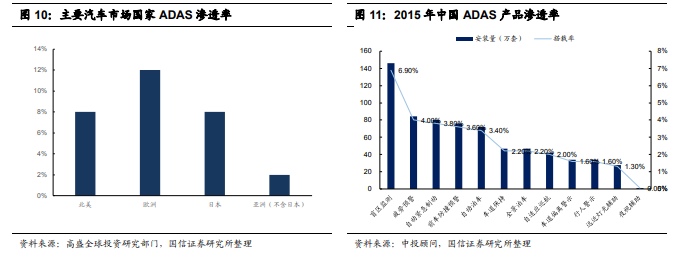
全球范围内 ADAS 渗透率仍偏低,中国市场空间巨大。根据高盛全球投资研究部门研究,全球 ADAS 渗透率普遍不高,欧美日渗透率只有 8%-12%,根据盖世汽车研究院测算,我国 ADAS 的渗透率在 2%-5%区间,细分搭载率来看,应用范围最广的是盲区监测系统、AEB 和其他预警系统(疲劳预警、前车防撞预警)。从行业成长周期判断,我国 ADAS 产业尚处于由幼稚期向成长期过渡的阶段,未来发展空间巨大。
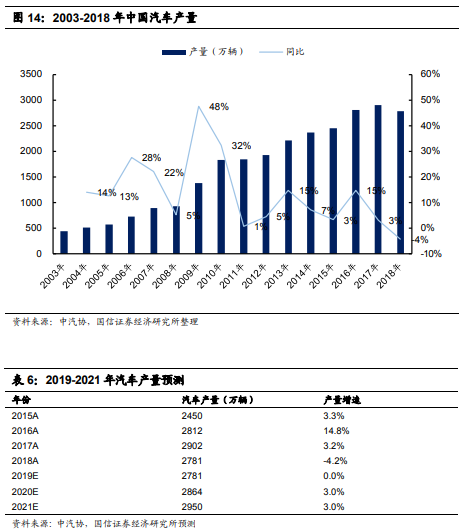
2015 年中国汽车产量 2450 万辆,同比增长 3.3%;2016 年达到2812 万辆,同比增长 14.8%;2017/2018 年中国汽车产量增速分别为 3.2%/4.2%。假设 2019/2020/2021 年中国汽车产量年增速分别 0%/3%/3%,2021 年汽车产量预计 2950 万辆。
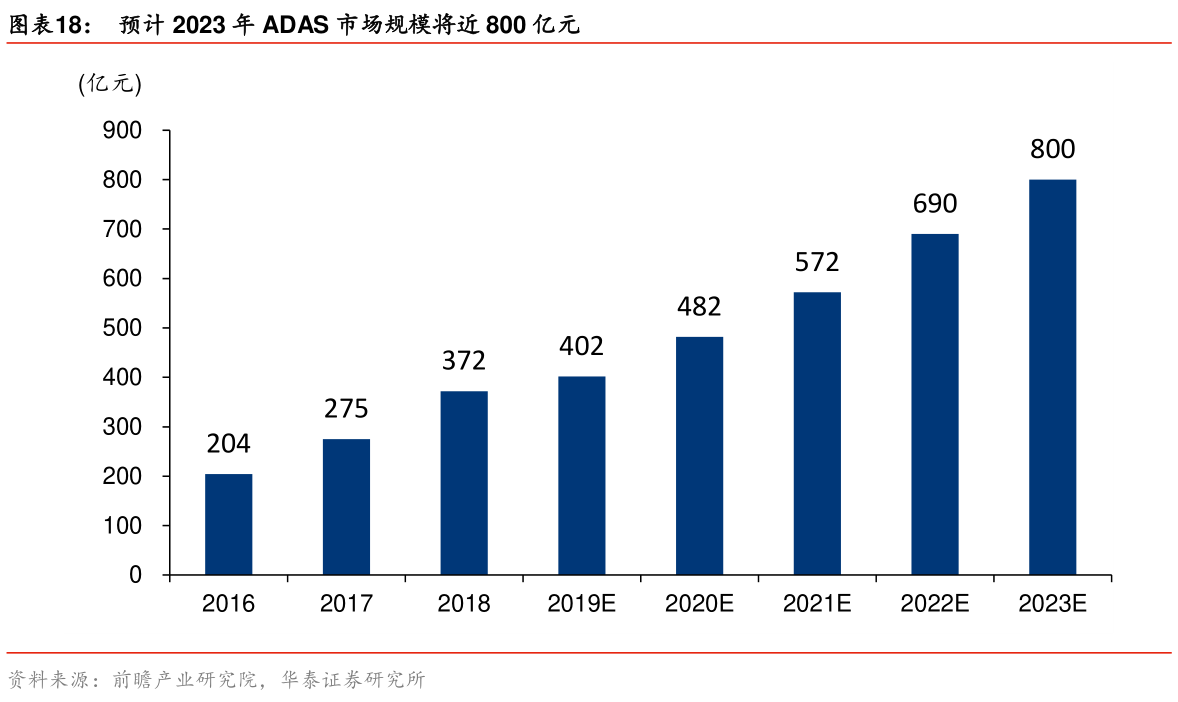
高级智能辅助驾驶(ADAS)是从汽车主动安全到实现无人驾驶的重要过渡阶段,相关功能配置的技术条件日趋成熟,整车配套需求预期强烈,渗透率有望加速。据前瞻产业研究院数据测算,2017-18年国内前装市场ADAS渗透率分别约20%和28%,市场规模分别约275和372亿元,随着技术成熟度提升,规模化后成本下降,判断ADAS有望加速向中低端车型渗透。
国内乘用车销量进入平稳期,假设2020年起行业企稳,2021-23年乘用车销量增速均为低个位数增长,预计到2023年乘用车销量达约2287万辆,逐步恢复至2018年销量水平;假设2019-23年ADAS新车渗透率每年平均提升8.4pct,整体渗透率到2023年有望提升至70%;2018年单车ADAS成本约6000元,假设单车ADAS成本逐年下降200元,到2023年单车ADAS成本约5000元,我们预计到2023年ADAS市场规模将达约800亿元。
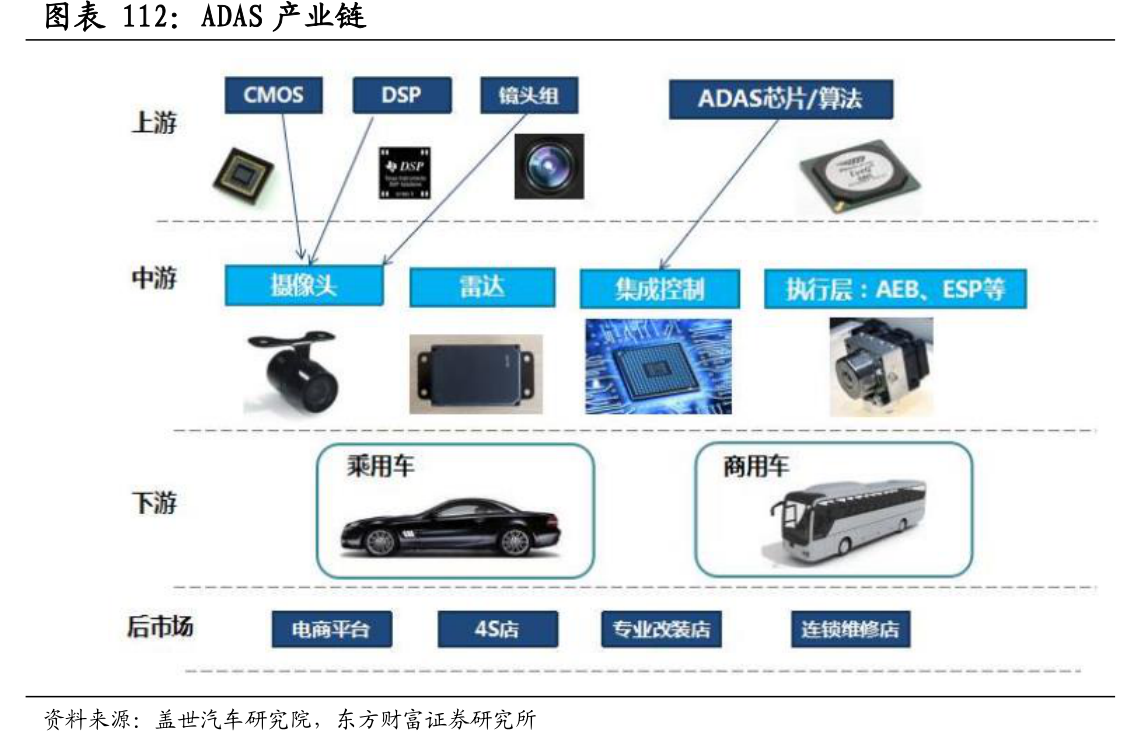
ADAS 工作原理顺序为感应、分析和执行,因此 ADAS 产业链依次包括上游——传感器零部件和芯片算法,中游——传感器集成控制和执行系统,下游——一级供应商和整车制造商,后市场包括电商平台、4S 店和旗舰店等。
传感器市场按照不同产品分类由不同公司所占据,摄像头生产商包括德尔福(Delphi)、松下和法雷奥等,毫米波雷达生产商包括博世、大陆和华域汽车等,激光雷达生产商包括 Velodyne、Quanegy 和 IBEO 等;芯片市场由英特尔、英伟达和高通三大巨头垄断;算法方面,国际市场 Mobileye 一家独大,国内出现众多初创公司,如 minieye、中科慧眼等;执行系统仍由传统汽车零部件生产商占据,包括博世、大陆、德尔福等。
产业图谱
优质公司库
问答板块
品牌板块
政策板块
行业新闻
用户协议
隐私协议
关于我们


