行业新闻
白酒:极具特色的优质资产,商业模式绝佳
发布时间:  2022-03-09  

白酒,外文名:Baijiu(Chinese Baijiu) [1]  ,是中国酒类(除了果酒、米酒外)的统称,又称烧酒、老白干、烧刀子等。
中国白酒具有以酯类为主体的复合香味,以曲类、酒母为糖化发酵剂,利用淀粉质(糖质)原料,经蒸煮、糖化、发酵、蒸馏、陈酿和勾兑而酿制而成的各类酒。而严格意义上讲,由食用酒精和食用香料勾兑而成的配制酒则不能算做是白酒。白酒主集中在长江上游和赤水河流域的贵州仁怀、四川宜宾、四川泸州三角地带有着全球规模最大、质量最优的蒸馏酒产区,分别为中国三大名酒的茅五泸,其白酒产业集群扛起中国白酒产业的半壁河山。

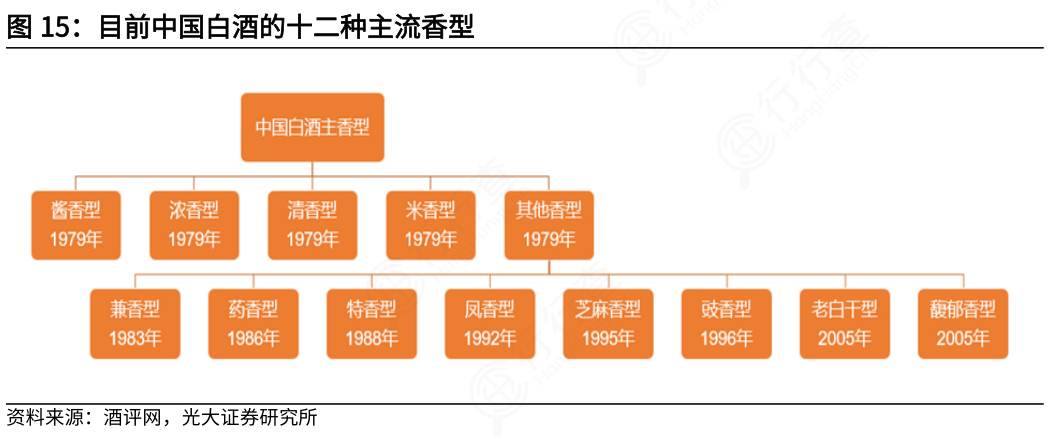
1979年第三届全国评酒会上,中国白酒首次确立了四大基本香型,即酱香型、清香型、浓香型、米香型,其余白酒被统一列为其它香型。20世纪80年代初,伴随白酒研究的深入,从其它香型中逐渐分离出八种复合香型白酒,发展为目前的12种主流香型。

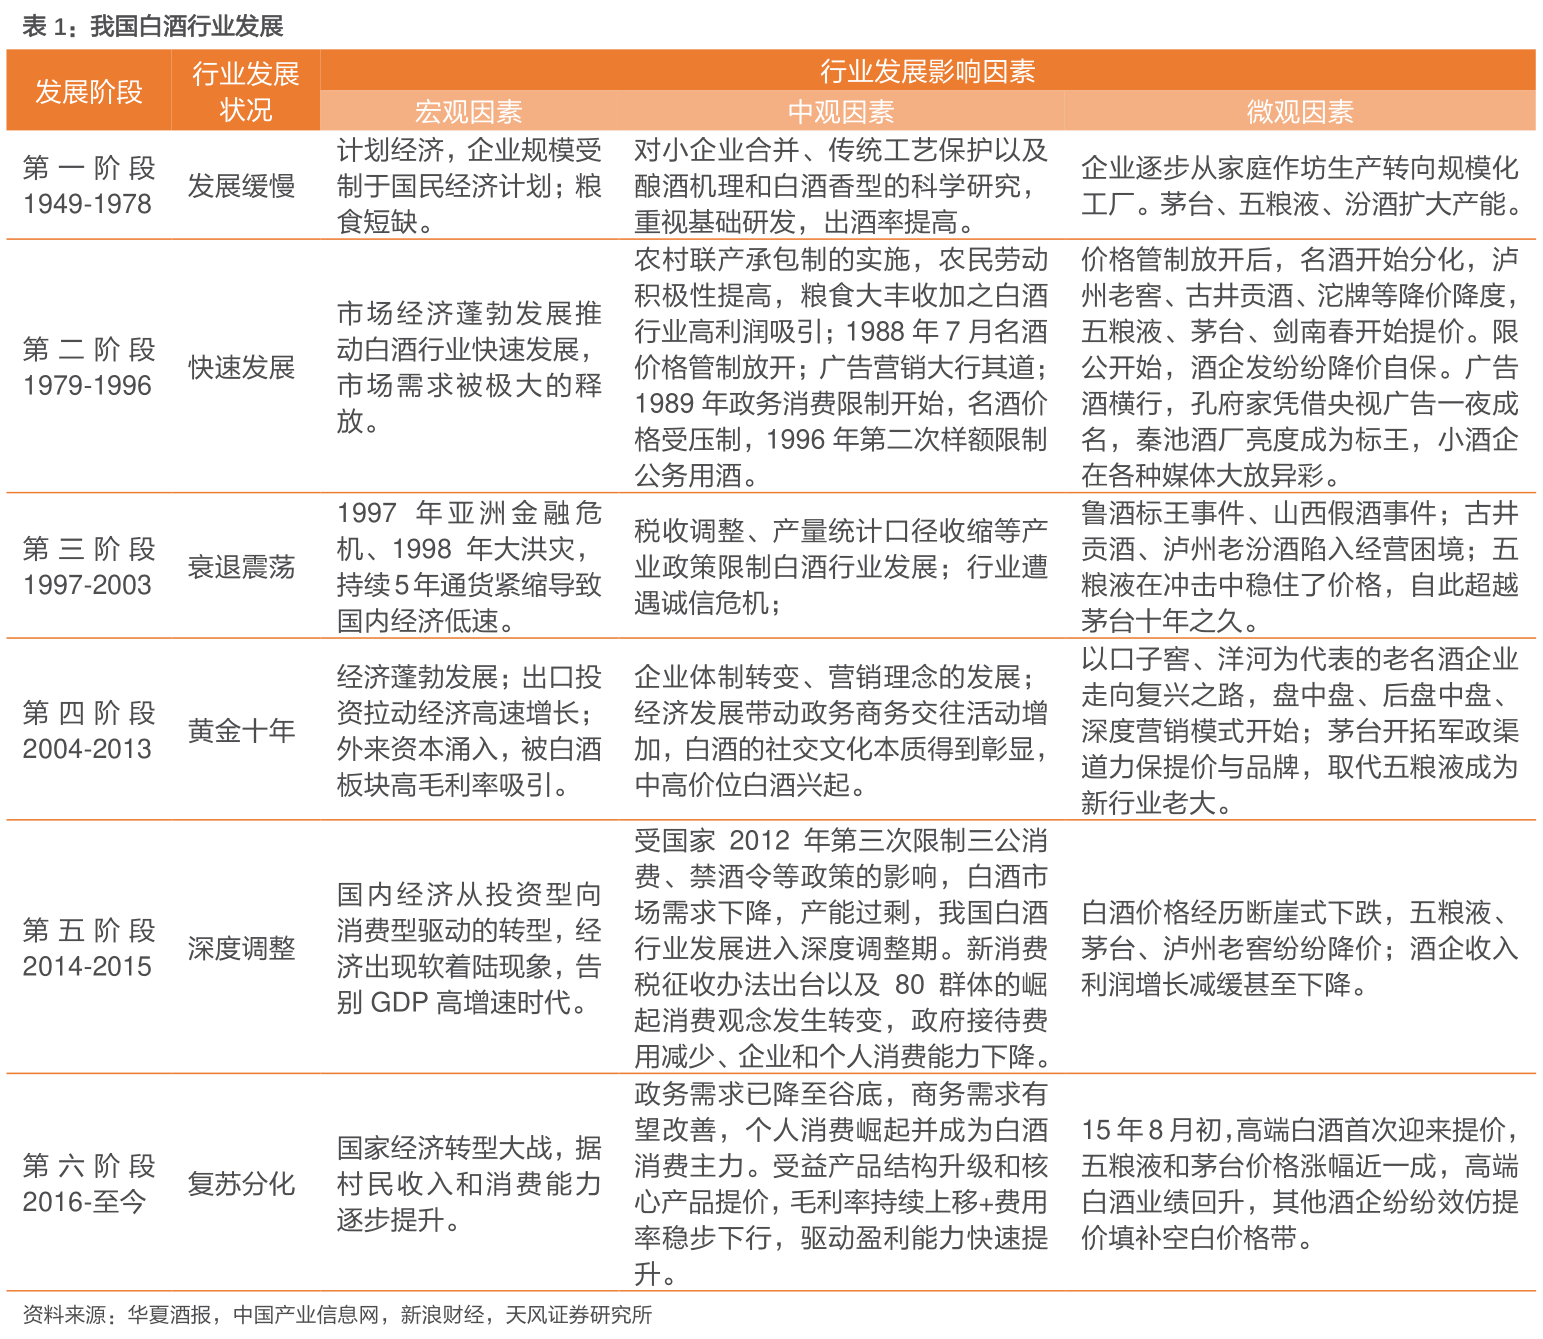
食品工业看白酒,白酒行业看龙头。一直以来,白酒都是食品工业中产值最大,附加值最高的行业,是食品工业的皇冠。从建国以来,我国白酒行业经历几轮起起落落,从结果看似乎逃不出周期的循环。计划经济时期,受国民经济计划影响,我国白酒企业蹒跚学步,发展缓慢。改革开放后,企业内部高利润、外部地方保护和粮食大丰收助推白酒行业快速发展。之后,受亚洲金融危机等宏观经济因素以及限公、税收调整等产业政策因素的影响,过度膨胀的白酒行业进入严寒期,白酒产量大幅下降。2004年,白酒行业天时地利人和,迎来黄金十年。2013年,国家限公、禁酒令等政策和消费升级观念双管齐下,白酒进入深度调整阶段。2016年白酒行业进入复苏阶段,产量开始呈现恢复性增长。

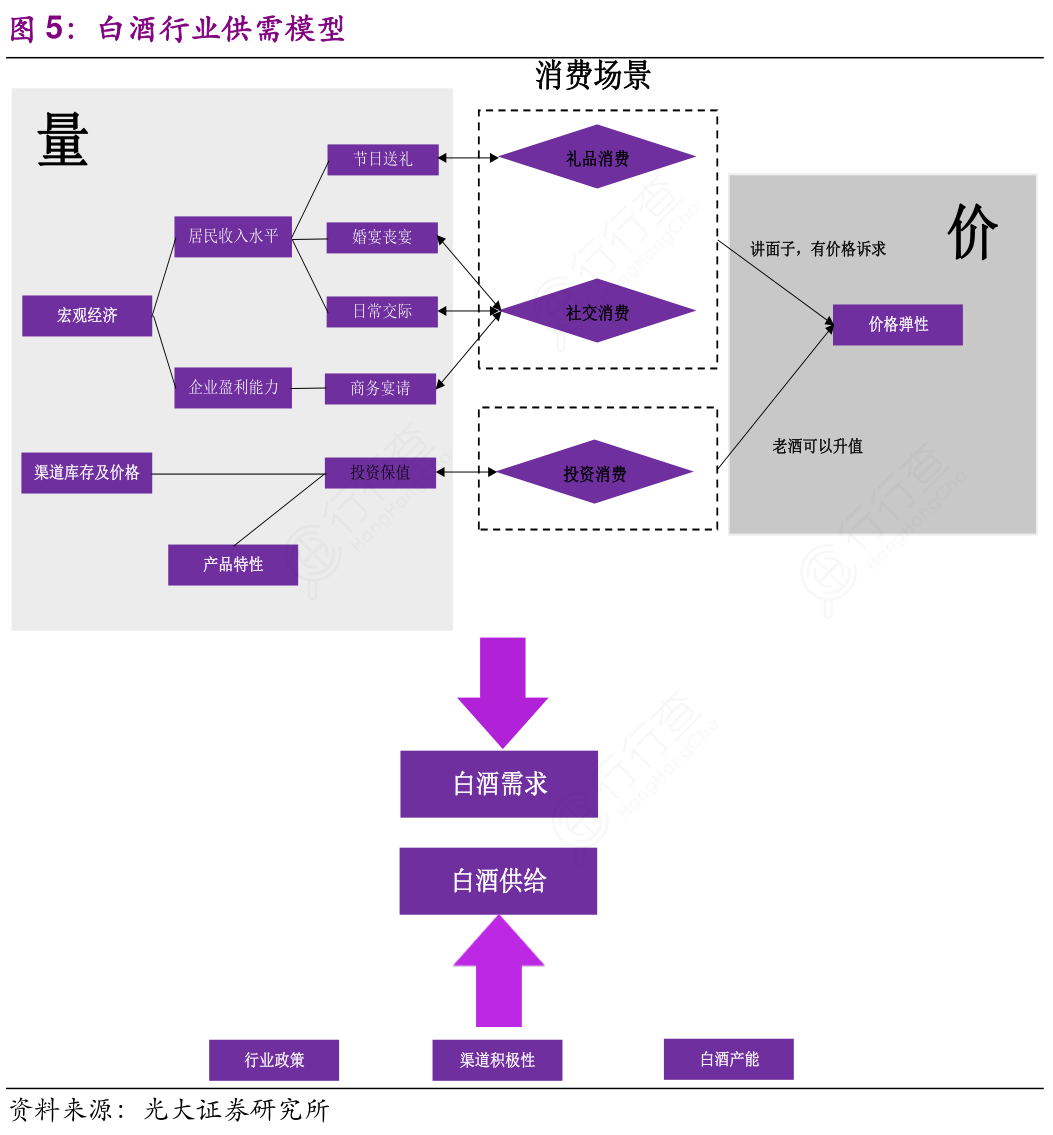
需求端:从白酒的特殊消费场景引入行业需求的“量”和“价”分拆。根据白酒的不同消费场景从宏观和中观两个维度构建白酒行业“量”的需求模型,而白酒相较于其他消费品特殊的消费场景同样带来白酒无可比拟的定价权,品牌力是决定其提价能力的重要因素,据此构建白酒行业“价”的研究框架。供给端:宏观政策、中观渠道推力及微观企业产能限制是决定白酒供给端的几大核心因素。
中国物流、仓储等配套设施逐渐完善,酒企、酒商、酒水B2B服务平台等均集中精力布局新零售领域。与传统酒水零售模式和酒类电商模式相比,酒类新零售更强调渠道协同,并注重酒类消费者购买体验。因此,酒水市场的竞争重心也转移到供应链环节,而部分酒类电商平台也具备构建渠道的能力,但对于大部分酒企,在新零售时代需要相关服务平台赋能,或借助综合电商平台的供应链优势进行市场竞争。
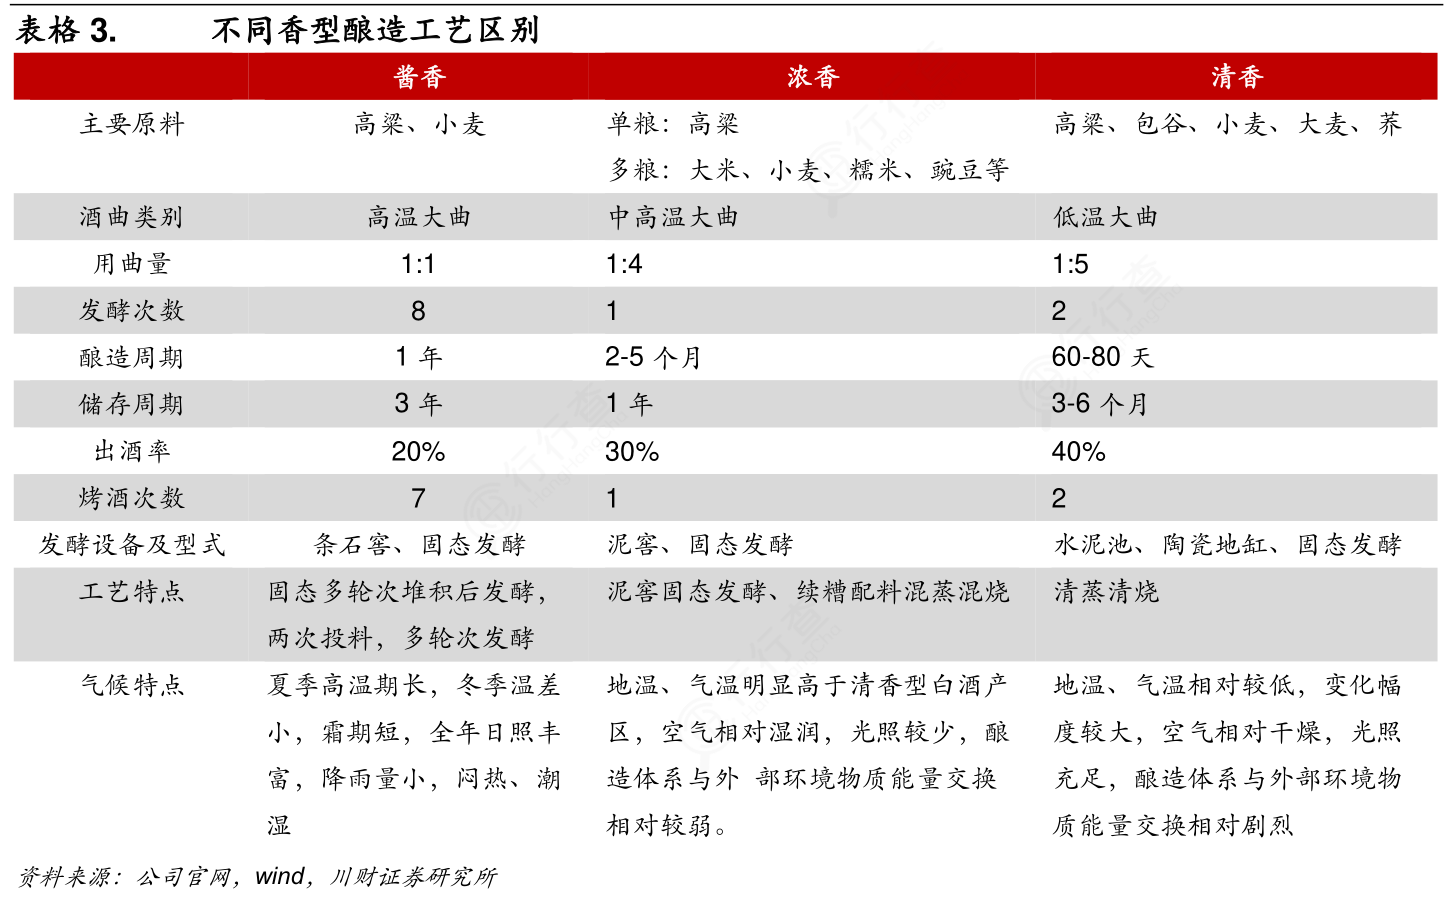
高品质浓香型白酒的生产主要取决于传统酿造工艺。浓香型白酒区别于酱香型和清香型白酒,采用高粱、大米、玉米、糯米、小麦等酿制,原料经过破碎、润粮后拌入多次循环发酵的酒醅(母糟、老糟)进行配料,通过蒸馏使成熟酒醅中的酒精成分、香味物质等挥发、浓缩、提取,通过蒸馏把杂质排除出去,得到成品酒。

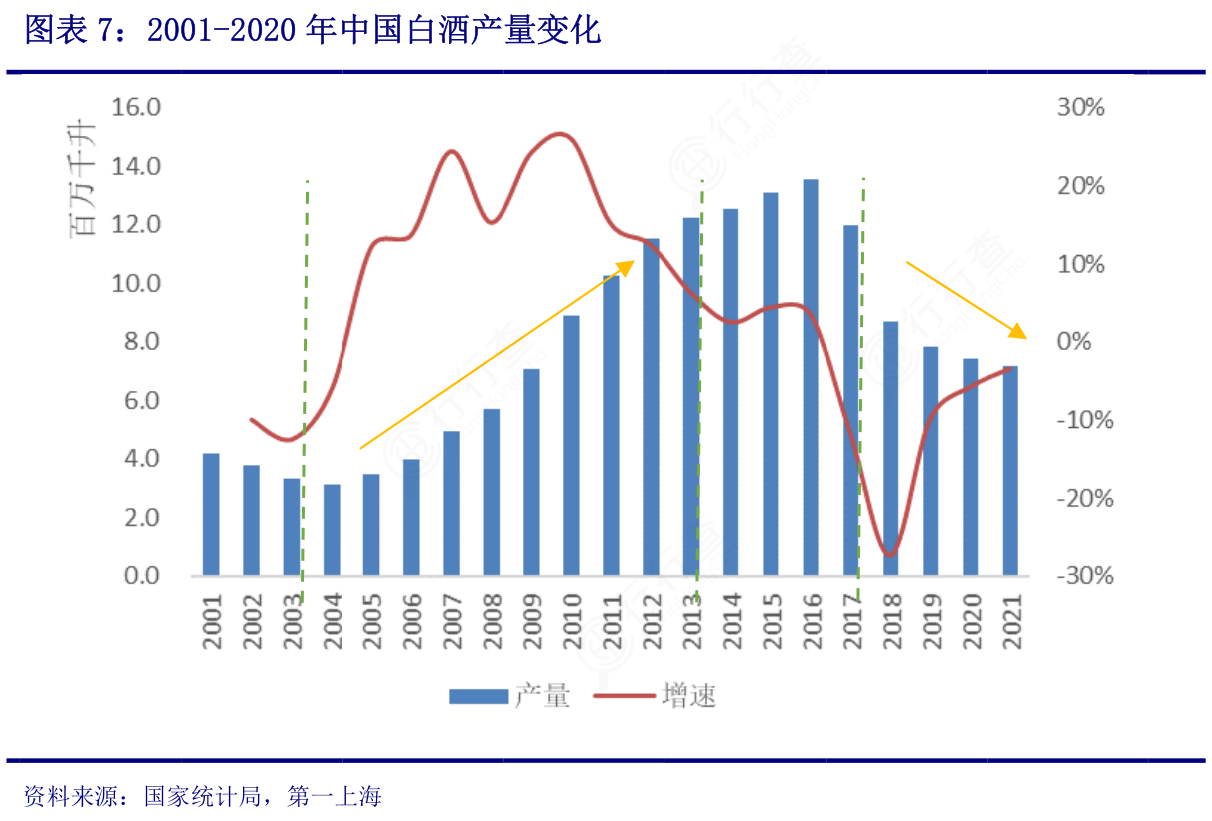
值得注意的是,中国白酒整体产量自从在2016年达到1,358.4万千升的顶峰点之后,整体行业产能明显已明显处于过剩状态,往后整体产量开始以年复合增长率约 -14.1%的速度逐年萎缩。根据最新数据显示,2021年全年整体白酒产量仅为715.6万千升,已然缩小至历史最高峰值的约一半左右。

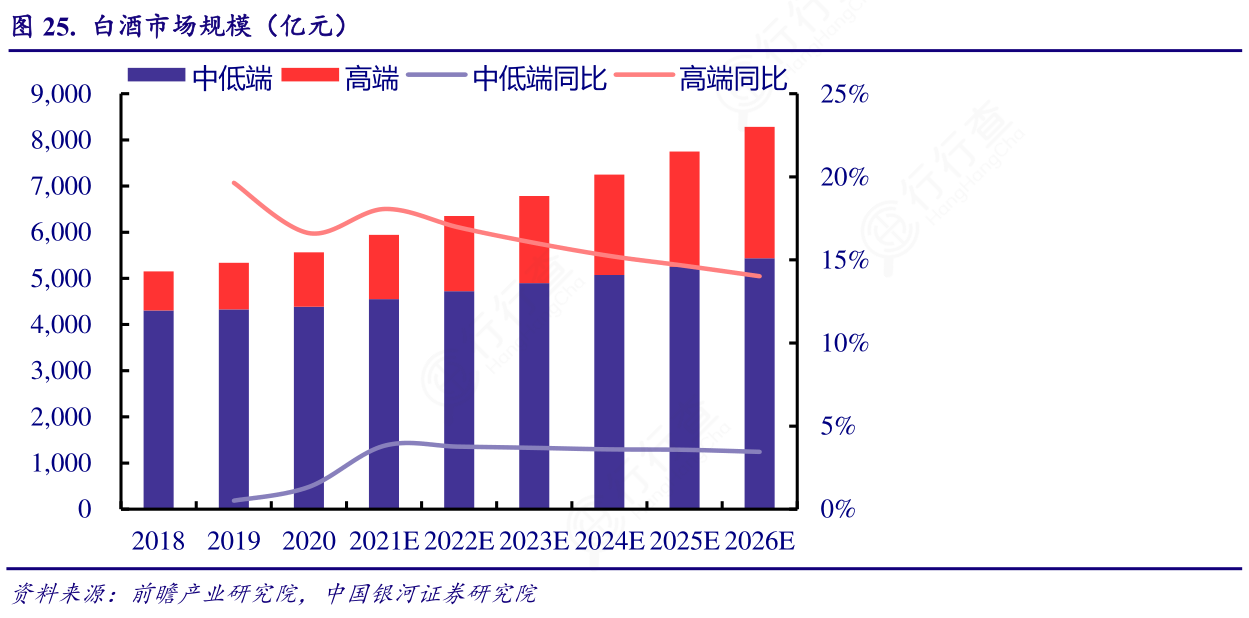
我国白酒市场稳定成长,高端白酒增长迅速。2020年,我国白酒市场规模为5,563亿元,同比增长4.23%,预计2026年将达到8,280亿元,6年CAGR为6.85%。其中,白酒高端化趋势明显,2020年高端白酒市场规模为1,179亿元,同比增长16.62%,预计2026年将达到2,846亿元,6年CAGR为15.82%。

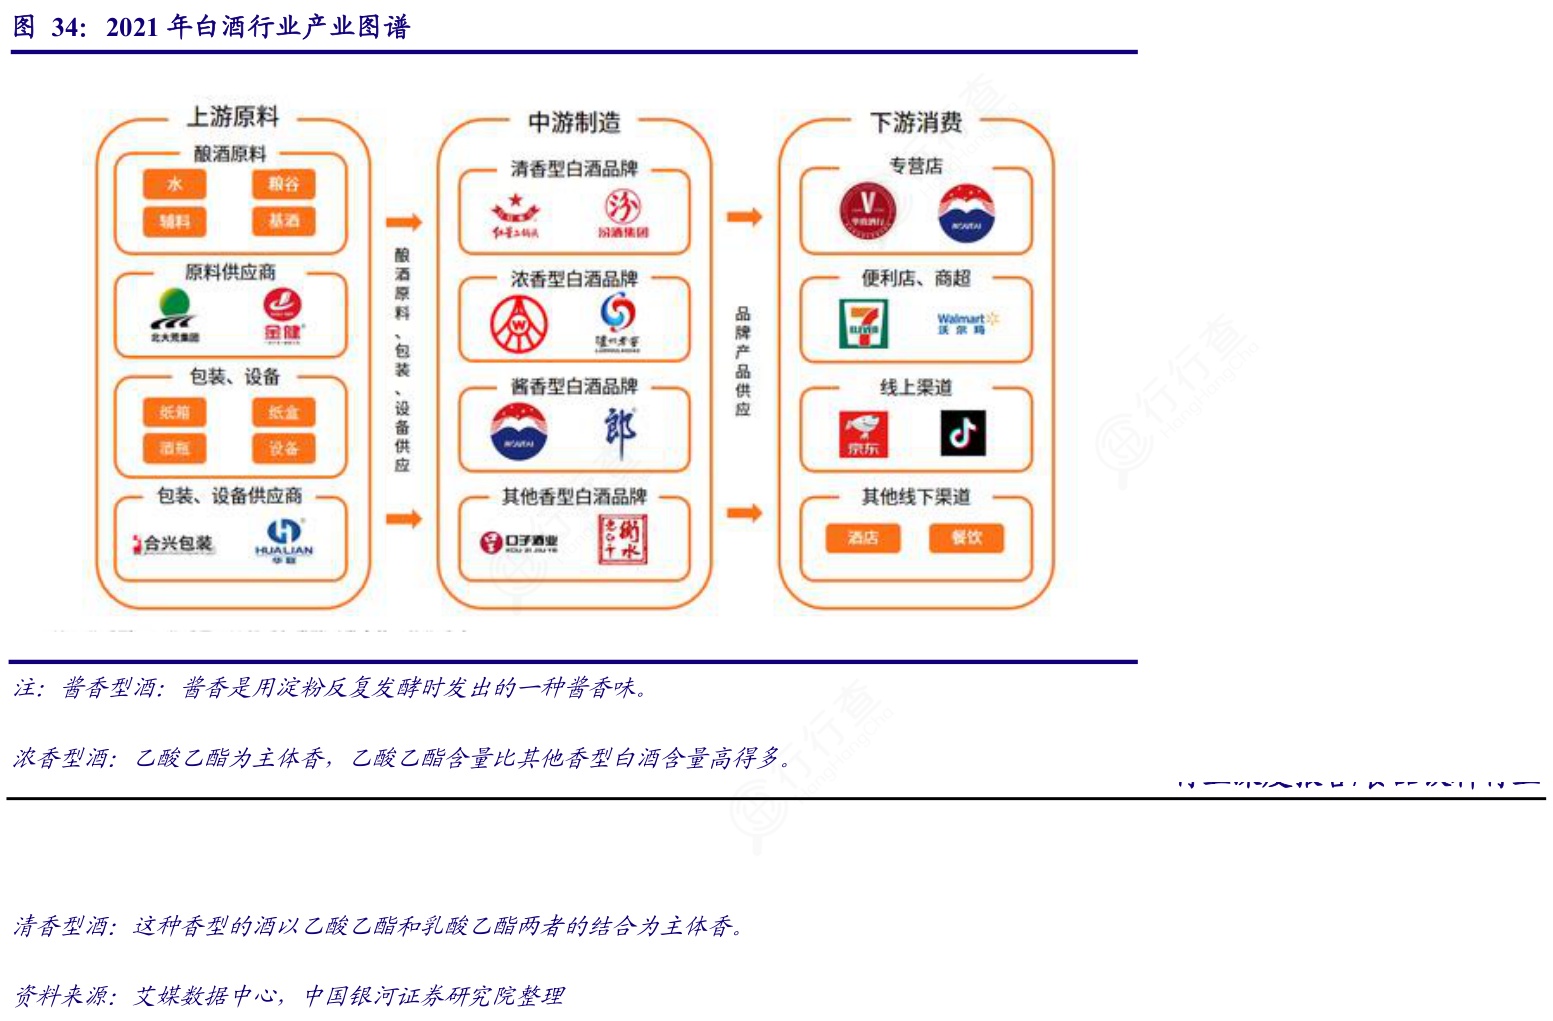
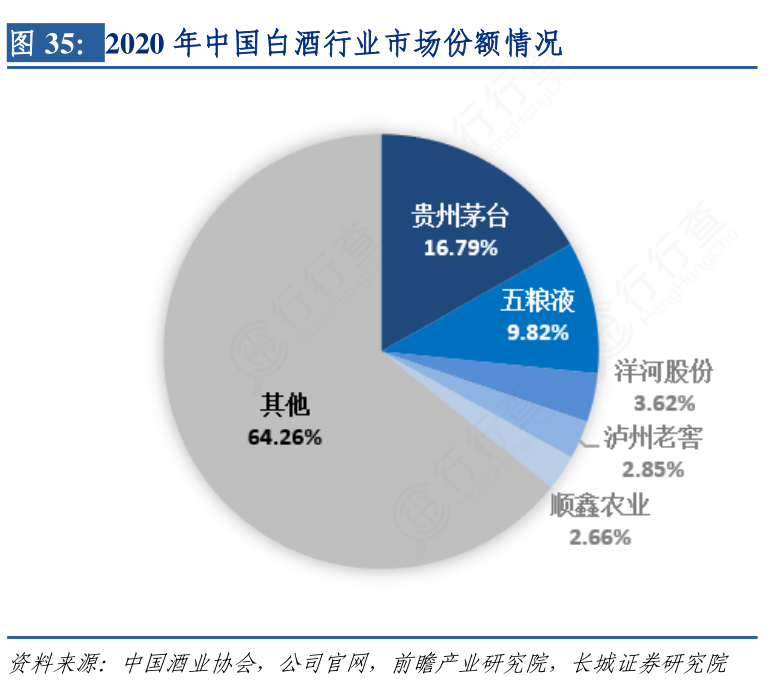
从竞争格局来看,根据中国酒业协会统计数据显示,2020年,贵州茅台以979.90亿元的营收规模位居行业龙头地位,其营收规模占白酒行业规模以上企业营收的比重达16.79%;其次是五粮液,市场份额达9.82%。此外,市场份额占比较高的企业还有洋河股份、泸州老窖、顺鑫农业等,其市场份额占比分别为3.62%、2.85%、2.66%。
行行查 | 行业研究数据库  www.hanghangcha.com
建议下载收藏本文章,欢迎评论、点赞和转发! 有任何喜欢的行业和话题也可以私信我们。

酒类白酒
登录网站查看更多数据
相关推荐
行业图谱

行行查

行业研究数据库

移动端
行业新闻
白酒:极具特色的优质资产,商业模式绝佳
发布时间:  2022-03-09  

白酒,外文名:Baijiu(Chinese Baijiu) [1]  ,是中国酒类(除了果酒、米酒外)的统称,又称烧酒、老白干、烧刀子等。
中国白酒具有以酯类为主体的复合香味,以曲类、酒母为糖化发酵剂,利用淀粉质(糖质)原料,经蒸煮、糖化、发酵、蒸馏、陈酿和勾兑而酿制而成的各类酒。而严格意义上讲,由食用酒精和食用香料勾兑而成的配制酒则不能算做是白酒。白酒主集中在长江上游和赤水河流域的贵州仁怀、四川宜宾、四川泸州三角地带有着全球规模最大、质量最优的蒸馏酒产区,分别为中国三大名酒的茅五泸,其白酒产业集群扛起中国白酒产业的半壁河山。

1979年第三届全国评酒会上,中国白酒首次确立了四大基本香型,即酱香型、清香型、浓香型、米香型,其余白酒被统一列为其它香型。20世纪80年代初,伴随白酒研究的深入,从其它香型中逐渐分离出八种复合香型白酒,发展为目前的12种主流香型。

食品工业看白酒,白酒行业看龙头。一直以来,白酒都是食品工业中产值最大,附加值最高的行业,是食品工业的皇冠。从建国以来,我国白酒行业经历几轮起起落落,从结果看似乎逃不出周期的循环。计划经济时期,受国民经济计划影响,我国白酒企业蹒跚学步,发展缓慢。改革开放后,企业内部高利润、外部地方保护和粮食大丰收助推白酒行业快速发展。之后,受亚洲金融危机等宏观经济因素以及限公、税收调整等产业政策因素的影响,过度膨胀的白酒行业进入严寒期,白酒产量大幅下降。2004年,白酒行业天时地利人和,迎来黄金十年。2013年,国家限公、禁酒令等政策和消费升级观念双管齐下,白酒进入深度调整阶段。2016年白酒行业进入复苏阶段,产量开始呈现恢复性增长。

需求端:从白酒的特殊消费场景引入行业需求的“量”和“价”分拆。根据白酒的不同消费场景从宏观和中观两个维度构建白酒行业“量”的需求模型,而白酒相较于其他消费品特殊的消费场景同样带来白酒无可比拟的定价权,品牌力是决定其提价能力的重要因素,据此构建白酒行业“价”的研究框架。供给端:宏观政策、中观渠道推力及微观企业产能限制是决定白酒供给端的几大核心因素。
中国物流、仓储等配套设施逐渐完善,酒企、酒商、酒水B2B服务平台等均集中精力布局新零售领域。与传统酒水零售模式和酒类电商模式相比,酒类新零售更强调渠道协同,并注重酒类消费者购买体验。因此,酒水市场的竞争重心也转移到供应链环节,而部分酒类电商平台也具备构建渠道的能力,但对于大部分酒企,在新零售时代需要相关服务平台赋能,或借助综合电商平台的供应链优势进行市场竞争。
高品质浓香型白酒的生产主要取决于传统酿造工艺。浓香型白酒区别于酱香型和清香型白酒,采用高粱、大米、玉米、糯米、小麦等酿制,原料经过破碎、润粮后拌入多次循环发酵的酒醅(母糟、老糟)进行配料,通过蒸馏使成熟酒醅中的酒精成分、香味物质等挥发、浓缩、提取,通过蒸馏把杂质排除出去,得到成品酒。

值得注意的是,中国白酒整体产量自从在2016年达到1,358.4万千升的顶峰点之后,整体行业产能明显已明显处于过剩状态,往后整体产量开始以年复合增长率约 -14.1%的速度逐年萎缩。根据最新数据显示,2021年全年整体白酒产量仅为715.6万千升,已然缩小至历史最高峰值的约一半左右。

我国白酒市场稳定成长,高端白酒增长迅速。2020年,我国白酒市场规模为5,563亿元,同比增长4.23%,预计2026年将达到8,280亿元,6年CAGR为6.85%。其中,白酒高端化趋势明显,2020年高端白酒市场规模为1,179亿元,同比增长16.62%,预计2026年将达到2,846亿元,6年CAGR为15.82%。

从竞争格局来看,根据中国酒业协会统计数据显示,2020年,贵州茅台以979.90亿元的营收规模位居行业龙头地位,其营收规模占白酒行业规模以上企业营收的比重达16.79%;其次是五粮液,市场份额达9.82%。此外,市场份额占比较高的企业还有洋河股份、泸州老窖、顺鑫农业等,其市场份额占比分别为3.62%、2.85%、2.66%。
行行查 | 行业研究数据库  www.hanghangcha.com
建议下载收藏本文章,欢迎评论、点赞和转发! 有任何喜欢的行业和话题也可以私信我们。

酒类白酒
相关推荐