11月,中国住房和城乡建设部发布了《生活垃圾分类标志》标准,我国237个地级及以上城市已启动垃圾分类。天眼查数据显示,我国经营范围中含“垃圾处理”的在业、存续、迁出状态企业超2.7万家。2019年至今,新增垃圾处理企业已超过7300家。
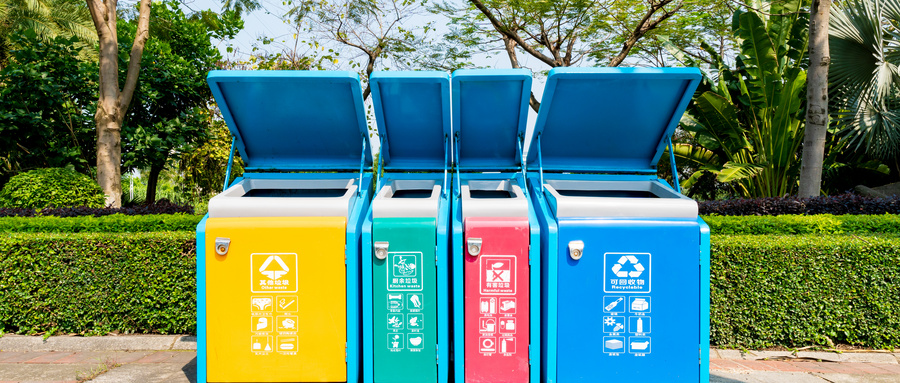
一边是因垃圾分类而“压力山大”的普通市民,一边是尚处蓝海的垃圾分类市场。各种“垃圾分类”项目也应运而生,代扔垃圾服务、垃圾分类VR游戏、互联网+回收平台、分类垃圾桶等纷纷涌现。
行行查,行业研究数据库: www.hanghangcha.com
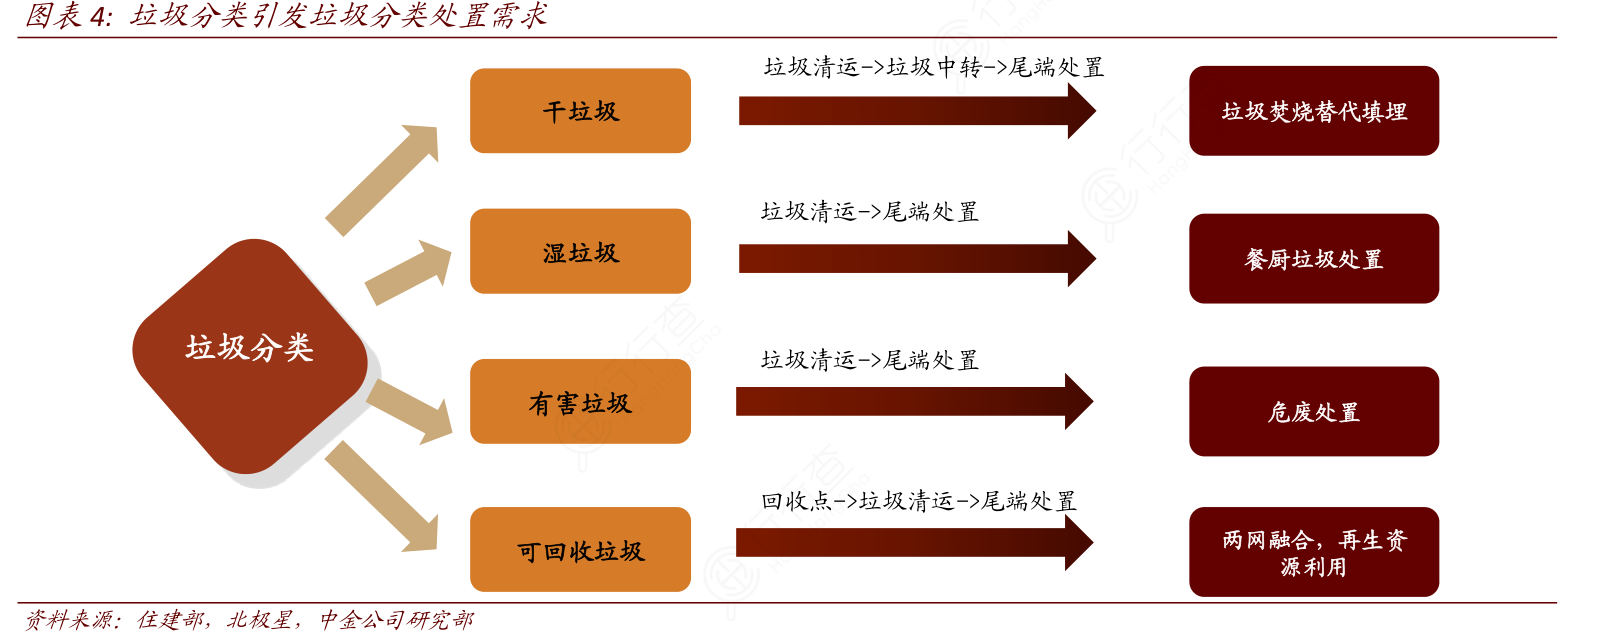
以往生活垃圾在处置过程中主要是“混运”、“混合处置”,垃圾分类之后,垃圾清运和尾端处置需求增加:湿垃圾:清运过程中密封性、防渗性要求更高,处置方式主要是厌氧发酵;有害垃圾:含有危险废物,运输要求更高,同时尾端需要采用危废处置设施;可回收垃圾:推动两网融合(垃圾清运网和再生资源回收网),新增可回收垃圾收集点,增强可回收垃圾资源利用率;干垃圾:推广以焚烧为主的生活垃圾处置体系建设。
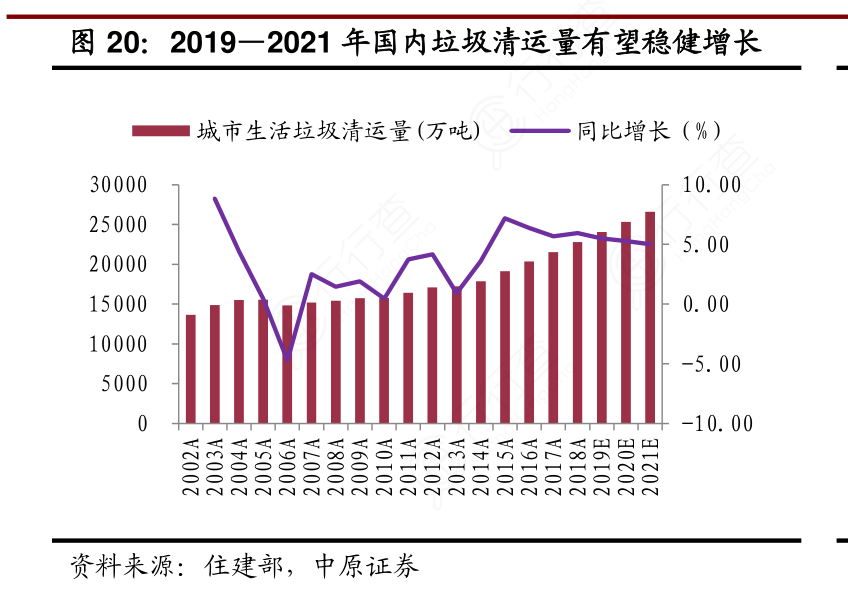
根据住建部披露的,上游的城市生活垃圾清运量维持持续增长趋势。其中,18年我国城市生活垃圾清运量2.28亿吨,同比增长5.95%。考虑到人均生活垃圾产量的增加,清扫效率的提升,以及城镇化率的稳步提高,预计2019—2021年城市生活垃圾清运量有望保持5%左右的增速。因此,无害化处理需求的稳步增长构成下游焚烧产能扩张的直接动力。
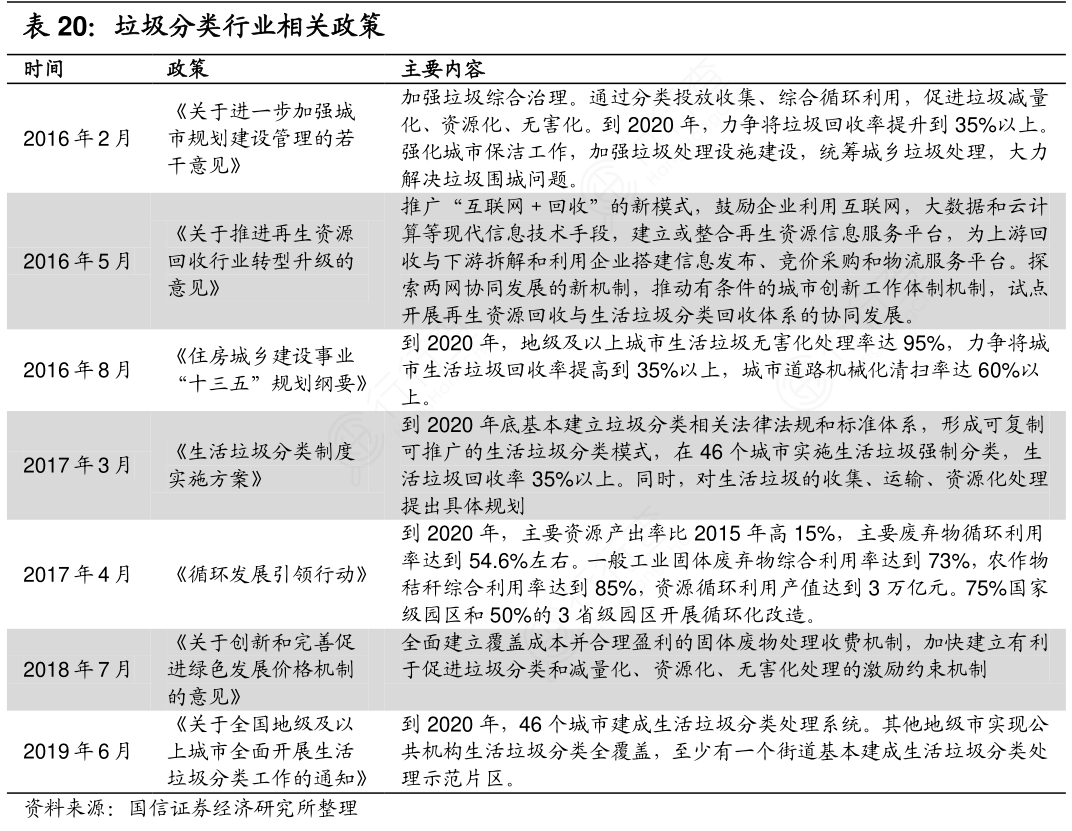
垃圾分类作为坚持可持续发展理念和推进生态文明建设的必不可少的环节,政府一直高度重视,并出台了相关政策法规监管垃圾分类的实施。2018年7月,国家发改委公布《关于创新和完善促进绿色发展价格机制的意见》,提出到2020年底前,全国城市及建制镇全面建立生活垃圾处理收费制度。意见要求全面建立覆盖成本并合理盈利的固体废物处理收费机制,加快建立有利于促进垃圾分类和减量化、资源化、无害化处理的激励约束机制。
行行查,行业研究数据库: www.hanghangcha.com
手机访问“行行查”小程序更方便


 行业图谱


