油价暴跌刺激VLCC运费暴涨,让超大型油轮(VLCC)的抢租行动进入疯狂状态,租金5天涨了5倍。在遭疫情重挫的船舶市场上,油船显然已经成了商场上的“抢手货”。
行行查,行业研究数据库: www.hanghangcha.com
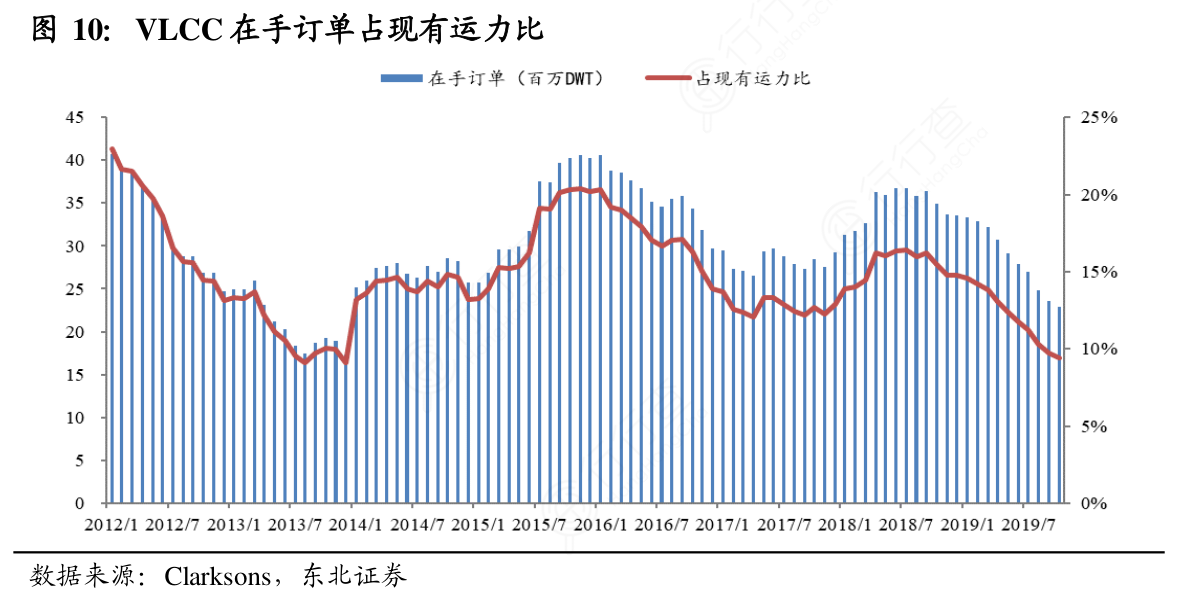
运价是影响油轮公司利润的核心因素,而运价主要由行业供需关系决定。行业供给主要受到新增订单、订单交付以及老旧船拆解三个因素的影响。行业新签造船订单量自17年二季度以来逐步下降;目前,全球油轮在手订单占现有运力的比重为8.5%;其中VLCC在手订单占VLCC现有运力的比重已经降至9.44%,该比重接近上个行业周期的低位。一般油轮从订单到交付的周期为1-1.5年,以当前的在手订单情况看,预计2020-2021年的交付数量将出现下降。
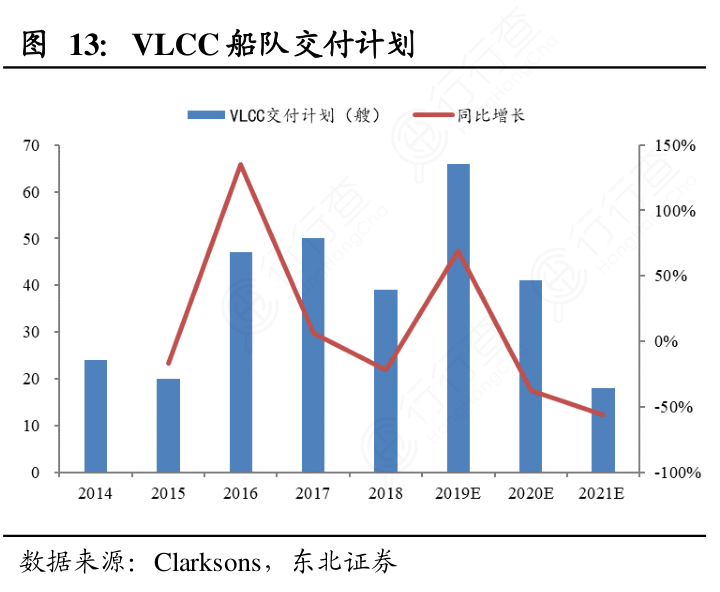
2019年行业面临较大的交付压力,全球原油轮预计交付40百万DWT,1-9月已经交付30.79百万DWT,2020/2021年计划分别交付27百万DWT和14百万DWT,同比分别下降32.5%和48.15%。其中VLCC新船2019年预计交付66艘,目前已经交付51艘;根据VLCC船队在手订单情况,2020/2021年计划分别交付41艘和18艘,同比分别下降37.87%和56.1%。
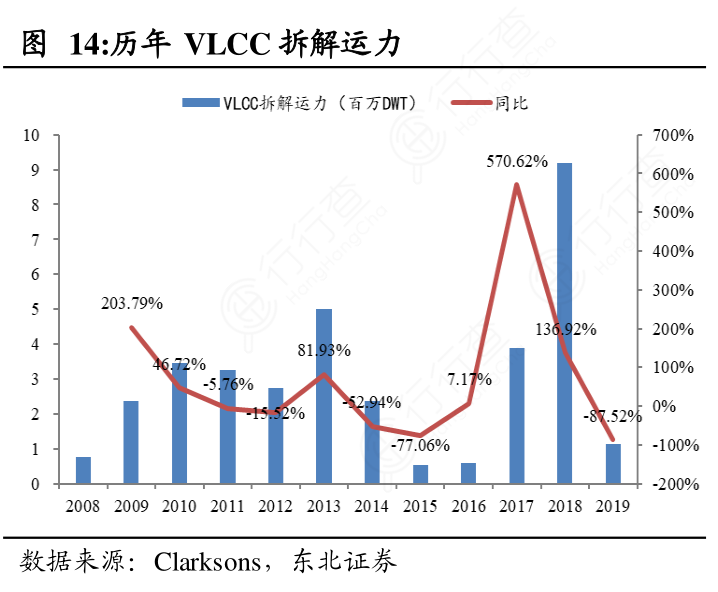
国际海事组织(IMO)规定,自2020年1月1日起,将在全球范围强制施行新的船舶硫氧化物排放限制,普通水域航行船舶(即非排放控制区<ECA>水域航行船舶)使用含硫量≤0.50%m/m的船用燃料油(当前,这一上限为≤3.50%m/m)。另外,船舶也可以通过安装脱硫设备(也就是俗称的Scrubber)来达到要求。如不然,IMO成员国将对未达到合规要求的船舶进行相应的惩罚。2018年由于前三季度行业运价低迷,全年VLCC拆船量达到31艘,拆解运力9.19百万DWT,拆船率4.22%;2019年全年,基于前期较大的拆船量以及船东对油运市场的预期,全球VLCC拆船量仅4艘,拆解运力仅1.14百万DWT。
行行查,行业研究数据库: www.hanghangcha.com
手机访问“行行查”小程序更方便


 岭澳核电站1号机组连续15年安全运行,创同类机组最高世界纪录
 世界邮轮公司大规模停运,是现代邮轮旅游行业近60年来首次
 中国开始回报世界!继伊朗、伊拉克后,我国医疗团队支援意方抗疫
 行业图谱


