


半导体设备:半导体设备是指用于生产各类半导体产品所需的生产设备,也包括生产半导体原材料所需的机器设备,属于半导体行业产业链的支撑环节。半导体专用设备是半导体产业的技术先导者,芯片设计、晶圆制造和封装测试等需在设备技术允许的范围内设计和制造,设备技术进步又反过来推动半导体产业的发展。
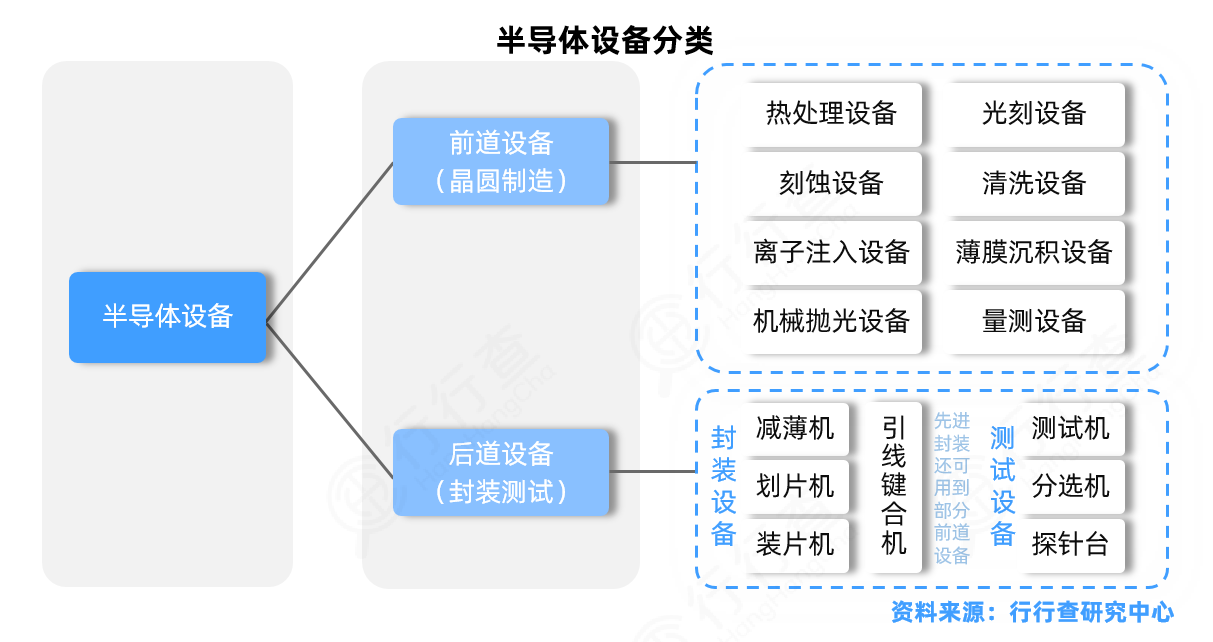
半导体设备可分为前道设备(晶圆制造)和后道设备(封装与测试)两大类。前道设备涉及硅片加工、光刻、刻蚀、离子注入、薄膜沉积、清洗、抛光、金属化等工艺,所对应的核心专用设备包括硅片加工设备、光刻设备、刻蚀设备、清洗设备、离子注入设备、薄膜沉积设备、机械抛光设备、量测设备等。后道设备则包括封装设备和测试设备。2020年全球半导体设备中,晶圆制造设备占比86%,测试设备占比9%,封装设备占比5%。
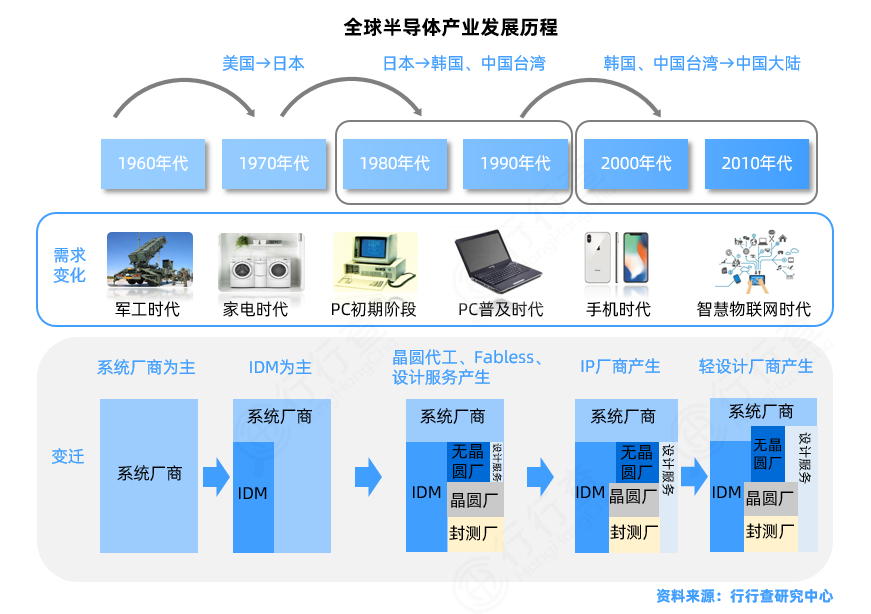
全球半导体产业的发展历程,经历了由美国、日本、韩国和中国台湾向中国大陆等地区的三次产业转移。在全球半导体产业区域转移的行业背景下,随着中国半导体市场的快速增长,其全球地位也在快速提升。
•第一次产业转移(1960-1970:美国→日本)第一阶段转移为技术、利润含量较低的封装测试环节。随着家电行业的兴起,半导体器件逐渐从军工设备延伸到家电领域,日本的索尼、东芝、日立等企业快速发展,带动集成电路产业链从美国转移到日本。
•第二次产业转移(1970-1980:日本→韩国、中国台湾)第二阶段转移为集成电路精细化分工。PC电脑的普及极大地提升了对半导体器件的需求,韩国、台湾依托在存储器制造和晶圆代工方面的优势,逐渐掌握了集成电路领域的主导权。
•第三次产业转移(1990-2000:韩国、中国台湾→中国大陆)第三阶段转移为产业规模。中国大陆地区新增晶圆厂产能逐步释放,为国内集成电路行业在降低成本、地域合作便利性、产品多样化等方面提供支持,对于集成电路产业的发展起到了促进作用。移动通信的出现对半导体器件的性能、功耗和集成度提出了更高的要求,加上技术更新速度加快,产业链专业化分工的趋势愈发明显。此外,2010年之后兴起的物联网、人工智能、云计算等概念进一步拓宽了半导体器件的应用领域,中国依托庞大的消费市场正在逐步承接全球集成电路产业链的第三次转移。
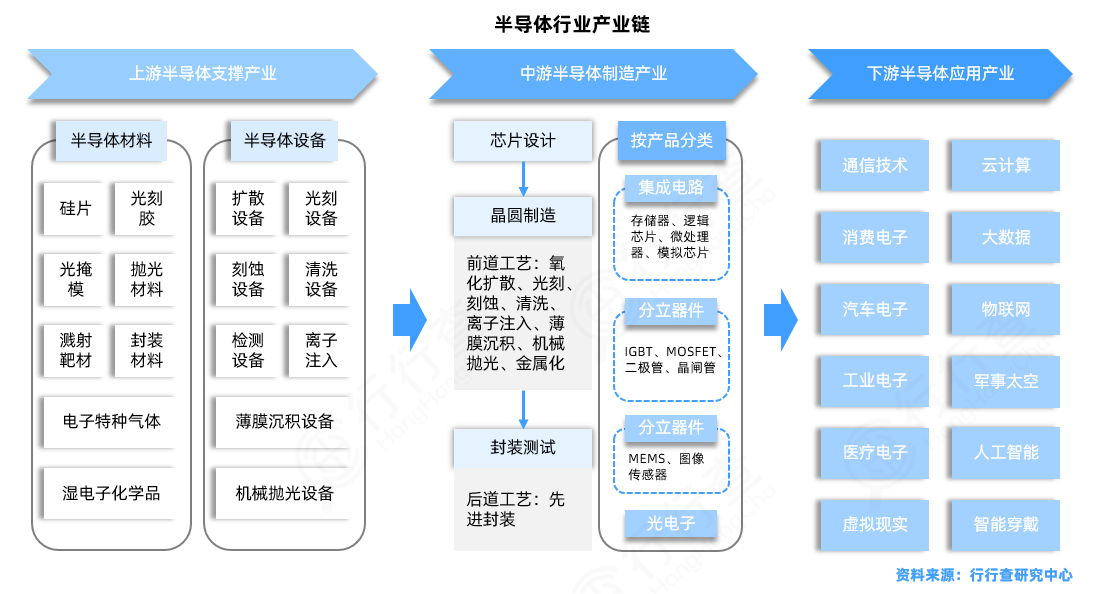
半导体行业产业链可分为上游材料、设备等支撑性产业,中游包括芯片设计、晶圆制造和封装测试等制造类产业,以及下游的半导体终端销售与服务产业。
•上游:主要分为半导体材料与半导体设备产业,为中游晶圆制造产业提供必要的原材料与生产设备。半导体设备的主要元器件包括视觉系统、继电器、传感器、计算机、PCB板以及各类机械零件。
•中游:半导体制造产业为半导体产品的核心环节,可分为集成电路、分立器件、光电子器件和传感器。集成电路在半导体产品中占比超过80%,所以半导体制造流程主要体现IC设计-IC制造-IC封测环节,这成为是绝大多数电子设备的核心组成部分。
•下游:半导体下游应用广泛,涉及通信技术、消费电子、工业电子、汽车电子、人工智能、物联网等多个领域。下游应用行业需求增长是中游晶圆制造产业快速发展的核心驱动力。
半导体设备市场与半导体产业景气度密切相关。2019年半导体行业进入下行周期,半导体设备市场也有所下降。2020年下半年以来,疫情的反复叠加供需错配的影响,导致全球芯片供给紧张,晶圆厂商加大资本开支扩建产能,半导体行业重新进入上行周期。随着下游需求的稳步增长,以及新兴领域的高速发展,2021年全球半导体产业面临着先进制程产能的扩张需求,为半导体设备行业带来巨大的市场空间。
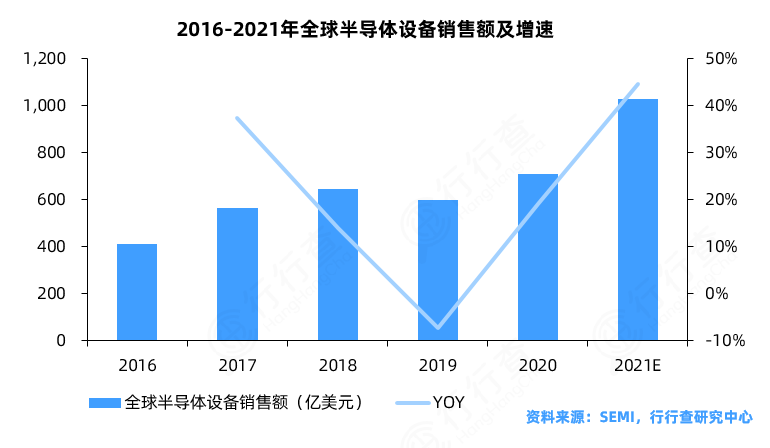
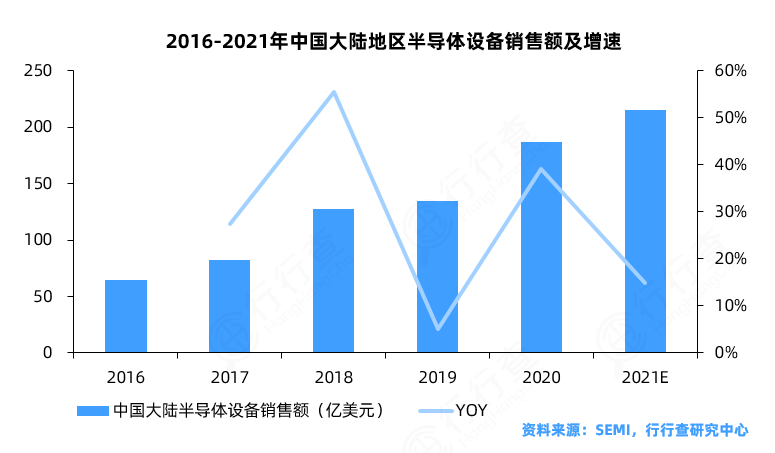
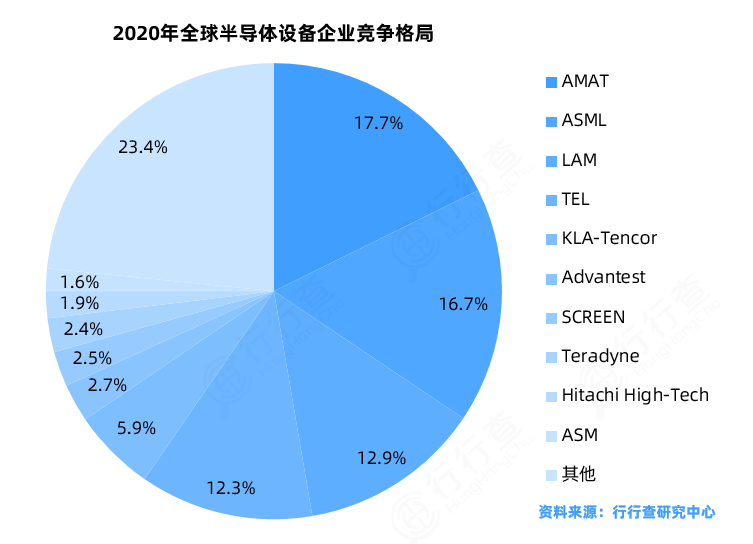
半导体设备行业具有较高的技术壁垒、市场壁垒和客户认知壁垒。全球半导体设备市场主要由国外厂商主导,美国、日本、荷兰等企业处于市场垄断地位。2020年全球半导体设备行业头部五家企业有:应用材料(AMAT)、阿斯麦尔(ASML)、泛林半导体(LAM)、东京电子(TEL)和科磊半导体(KLA)。2020年行业CR5占比达到65%以上,全球半导体设备竞争格局呈现高度集中状态。
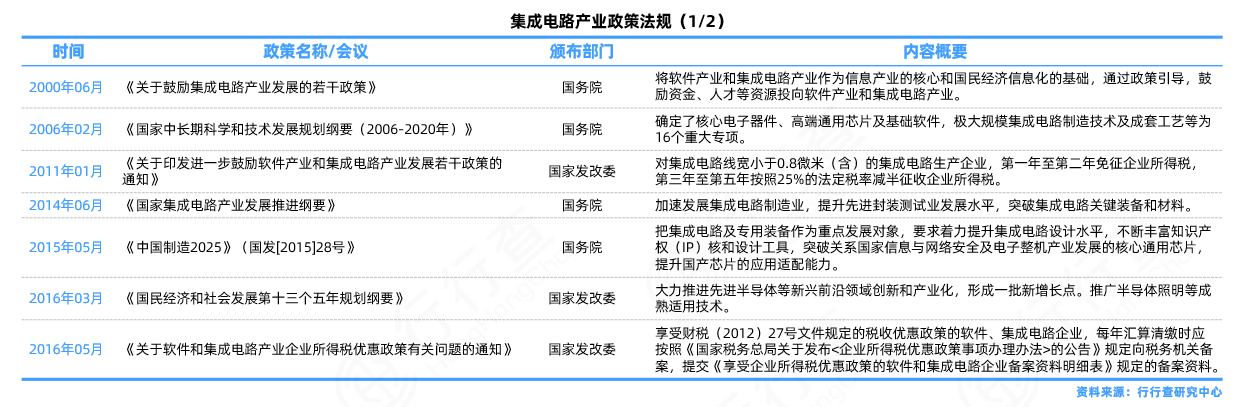
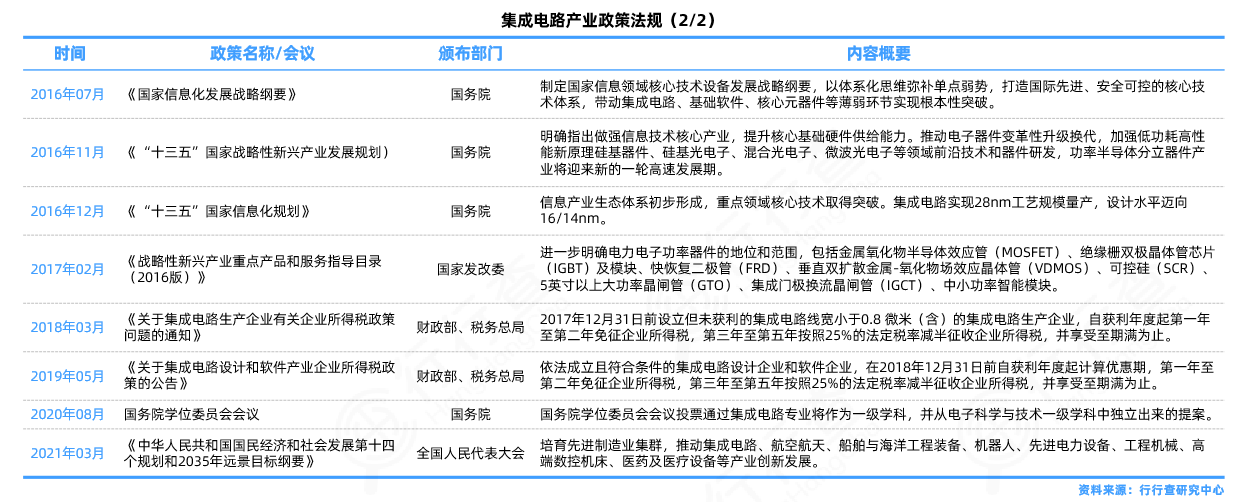
我国半导体产业相对落后的局面受到国家领导层的高度关注,近年来国家密集出台一系列政策提振半导体产业发展。从2000年开始,国务院持续出台扶持政策,支持集成电路产业发展。2016年“十三五”国家战略性新兴产业发展规划中,把关键芯片的设计、存储、封测、显示作为半导体产业下一步发展的重要领域。2021年3月全国人大发布《国民经济和社会发展第十四个五年规划和2035年远景目标纲要》指出,在集成电路领域,关注集成电路设计工具、重点装备和高纯靶材等关键材料研发、集成电路先进工艺和绝缘栅双极型晶体管(IGBT)、微机电系统(MEMS)等特色工艺突破,先进存储技术升级,碳化硅、氮化镓等宽禁带半导体发展。
建议下载收藏本文章,欢迎评论、点赞和转发! 有任何喜欢的行业和话题也可以私信我们。


